


Микрозаймы демонстрируют недетский аппетит
Рынок микрокредитования растет на 15-20% ежегодно. Высокорисковые кредиты компенсируются заоблачными процентными ставками. Участники банковского рынка говорят о том, что рынок микрокредитования практически не регулируется и растет прежде всего за счет периферии, где финансовая грамотность населения весьма и весьма невысока.
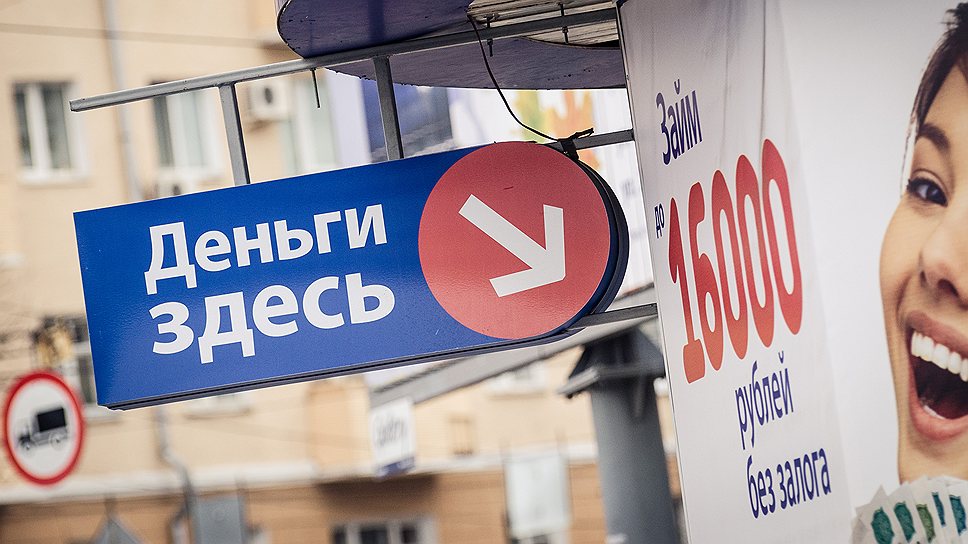
Эксперты банковского рынка говорят, что рынок микрокредитования практически не контролируется и растет за счет низкой финансовой грамотности населения
Олег Харсеев / Коммерсантъ
Купить фотоКрупнейшими российскими игроками на рынке микрокредитования являются "Микрофинанс", "Финотдел", "Мигкредит", "Центр микрофинансирования". Объем рынка в России оценивается в 55 млрд рублей, при этом на Петербург приходится примерно 4% от этого показателя.
Управляющий активами финансовой компании AForex Сергей Ковжаров говорит, что этот сегмент динамично развивается, его рост можно оценивать в 15-20% ежегодно, в дальнейшем он будет только расти опережающими темпами. "Розничные банки фиксируют рост просроченной задолженности, и это уже начинает негативно сказываться на их отчетности. Если крупнейшие банки начнут предъявлять более жесткие требования к заемщикам, то они побегут к микрофинансовым компаниям, потому что последним не нужны ни поручители, ни залог. Люди будут брать небольшие суммы под 30-50 процентов годовых, однако в абсолютном исчислении они будут отдавать не слишком большие и чувствительные для них суммы, зато не будет бюрократических формальностей. Крупные банки на этот рынок выходить не будут, им неинтересно оперировать такими мелкими суммами, слишком высоки издержки, поэтому эта ниша будет занята другими компаниями с другими оборотами", — поясняет господин Ковжаров.
Президент — председатель правления банка SIAB Галина Ванчикова говорит, что сегмент микрокредитования развивается динамично. "Спрос на эти услуги есть, и спрос немалый. Возможно, опять-таки благодаря финансовой неграмотности. Это подтверждает хотя бы тот факт, что развитие этих структур началось на периферии, где вместе с отсутствием достаточного предложения банковских услуг средний доход невысок, а деньги людям нужны "до зарплаты". При этом появляются они активно, можно даже выделить лидеров этого сектора. В Петербурге это "Домашние деньги", "Мигкредит", "Пойдем", "Деньга". Так как рынок микрокредитования относительно молод, то законодательство, на мой взгляд, не поспевает его контролировать. Регулируется он слабо, — говорит госпожа Ванчикова. — Риски на рынке не просто высокие, они запредельные. Эти риски подобные организации пытаются компенсировать столь же нереальными ставками. Банки не будут выходить на этот рынок как раз из-за высоких рисков".
Управляющий Северо-Западным филиалом ОАО "МТС-банк" Дмитрий Григорович согласен с утверждением, что микрокредитование развивается весьма активно. "Банки разрабатывают программы выдачи микрокредитов, позволяя заемщику получить небольшие кредиты в кратчайшие сроки, тем самым заемщик имеет возможность сгладить неравномерность финансовых поступлений. Кроме того, получить небольшую сумму проще, а у заемщика имеется возможность заработать положительную кредитную историю", — говорит он.
Он также подтверждает слова коллег насчет того, что кредиты, выдаваемые в рамках таких программ, как правило, содержат в себе повышенные риски из-за скоринговых программ анализа, кроме того, данные кредиты являются беззалоговыми. "Вследствие этого их цена для клиентов превышает стандартные предложения по кредитованию. Хотелось бы отметить, в МТС-банке действует программа в "В ритме бизнеса", это беззалоговые кредиты до 3 млн рублей с предоставлением минимального пакета документов", — рассказал он.
Екатерина Кондрашова, аналитик "Инвесткафе", говорит, что микрокредитование в России развивается хорошими темпами, к концу 2012 года он оценивался в 55 млрд рублей. "В январе 2011 года вышел Федеральный закон N 151, и с тех пор данный рынок контролируется государством. Основная опасность на этом рынке в том, что ставки по микрокредитам очень высоки и составляют от 200 до 2000 процентов годовых, а в отдельных случаях и выше. И стоит несколько раз подумать, прежде чем брать такой кредит, даже если он необходим лишь на две недели", — предупреждает госпожа Кондрашова.
Вице-президент, управляющий филиалом ВТБ24 в Санкт-Петербурге Михаил Иоффе говорит, что ключевым фактором развития данного сегмента рынка стал выход на него новых игроков, являющихся структурами крупных финансовых групп. "Так, в этом году на рынок микрокредитования Санкт-Петербурга вышел Лето-банк, являющийся дочерней структурой ВТБ24 в рамках группы ВТБ, специализирующийся на микро- и POS-кредитовании", — рассказывает господи Иоффе.
По его словам, до сих пор данный сегмент рынка регулировался крайне слабо, и лишь пристальный общественный контроль за действиями участников данного рынка позволял иногда пресечь некорректное поведение некоторых микрофинансовых компаний. "Скажем, агрессивно продвигающих свои крайне дорогие услуги в почтовых отделениях. Впрочем, так как недавно регулирование данного рынка перешло в ведение ЦБ РФ, мы рассчитываем на значительное улучшение ситуации в сфере контроля за игроками данного сегмента рынка", — говорит Михаил Иоффе.
Господин Иоффе указывает на то, что кредитование на небольшие суммы, по предъявлении заемщиком одного лишь паспорта, безусловно, несет в себе высокие риски. "Именно этим и обуславливается высокий уровень процентных ставок по такого рода кредитам. Впрочем, уверен, что в связи с выходом на данный рынок крупных финансовых групп, располагающих новейшими банковскими технологиями, он станет гораздо более цивилизованным", — заключает он.
"Банк". Приложение №170
от 19.09.2013, стр. 20