Бизнес ждет перемен
По мнению РСПП, высокая ставка ЦБ ведет к волне банкротств
В июле Банк России в очередной раз переиграл аналитиков. Вопреки ожиданиям большинства экспертов регулятор не оставил, а снизил ключевую ставку на 0,25 процентного пункта, до 14%, посчитав июньское ускорение инфляции временным. ЦБ ухудшил прогнозы по росту цен и ВВП, намекнув на ужесточение денежно-кредитной политики. Сдержанность регулятора, по мнению бизнеса, угрожает экономике. К критике ЦБ присоединился глава Российского союза промышленников и предпринимателей (РСПП) Александр Шохин. Высокая ключевая ставка, на его взгляд, может привести к осенним банкротствам бизнеса.
Екатерина Штукина / РИА Новости
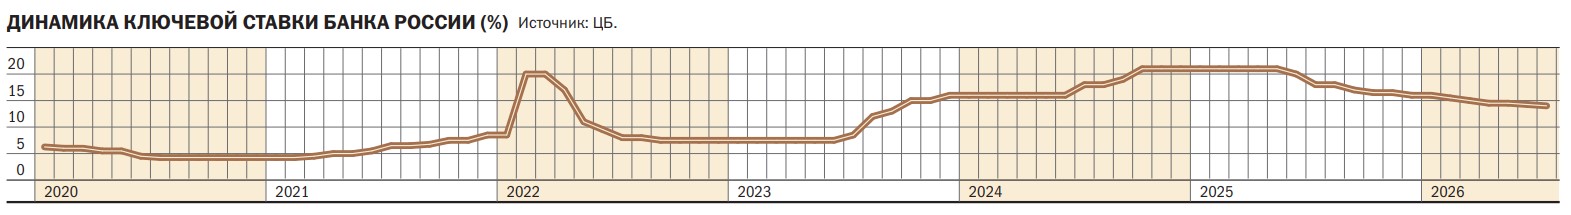
В июле совет директоров Банка России в очередной раз пересмотрел ключевую ставку. Снижение ставки еще на 0,25 процентного пункта (п. п.), с 14,25% до 14% годовых, стало уже пятым в этом году после сокращения на полпункта в феврале, марте, апреле и на четверть пункта в июне. Всего же с июня 2025 года регулятор провел десять понижений суммарно на 7 п. п., вернув ставку к уровню трехлетней давности.
Впрочем, июльское решение, судя по опросам, стало неожиданностью для участников рынка, закладывавших в базовый сценарий сохранение ставки. Такого сценария ожидали 18 из 22 опрошенных ТАСС экспертов. Трое опрошенных допускали наряду с сохранением ставки на уровне 14,25% ее снижение до 14%, и один рассматривал в качестве базового сценария снижение на 0,25 п. п. Осторожность аналитиков была связана с ускорением инфляции в июне, по большей части из-за роста цен на топливо. По данным Росстата в июне индекс потребительских цен вырос на 0,87% после 0,17% в мае. Годовая инфляция ускорилась с 5,3% до 6%. «В пользу паузы значимым фактором выступал рост инфляционных ожиданий населения и бизнеса в июле, а также неопределенность в отношении бюджетной политики»,— поясняет главный аналитик Совкомбанка Михаил Васильев.
После июльского заседания председатель ЦБ Эльвира Набиуллина сообщила, что предметно совет директоров рассматривал два сценария: снижение ставки на 25 базисных пунктов и ее сохранение на неизменном уровне, хотя «были единичные предложения и по повышению ставки». Итоговое решение было принято несмотря на то, что удорожание топлива, как отметила госпожа Набиуллина, «начинает распространяться на цены по широкому кругу товаров и услуг». Но по мере стабилизации ситуации на топливном рынке инфляционные ожидания, по ее мнению, могут пойти вниз, так же как это было после повышения НДС. Проинфляционные факторы были оценены регулятором как временные, а потому не привели к уменьшению шага по ставке.
В пользу более мягкого решения, как считает руководитель отдела макроэкономического анализа ФГ «Финам» Ольга Беленькая, сыграли замедление темпов роста кредитования в июне, умеренные темпы роста ВВП и снижение напряженности на рынке труда. «За последний месяц существенно снизились ожидания бизнеса по будущему спросу и выпуску. Это в том числе может указывать на замедление роста потребления во втором полугодии»,— говорит госпожа Беленькая.
Вместе с этим аналитики отмечают ужесточение риторики регулятора. В частности, из итогового заявления, по их мнению, было исключено присутствовавшее ранее упоминание о возможности дальнейшего снижения ставки на ближайших заседаниях. Более осторожная позиция ЦБ, как отмечает начальник отдела анализа банков и денежного рынка ИК «Велес Капитал» Юрий Кравченко, проявилась и в оценке среднесрочных рисков и прогнозной траектории денежно-кредитной политики. Регулятор повысил прогноз средней ключевой ставки на этот год с 14–14,5% до 14,5–14,6%, на 2027 год — с 8–10% до 10,5–12,5%, на 2028 год — с 7,5–8,5% до 8–9%. ЦБ повысил прогноз инфляции на 2026 год с 4,5–5% до 6–7%, прогноз ВВП на 2026 год ухудшен с 0,5–1,5% до 0–1%.
Бензиновый след
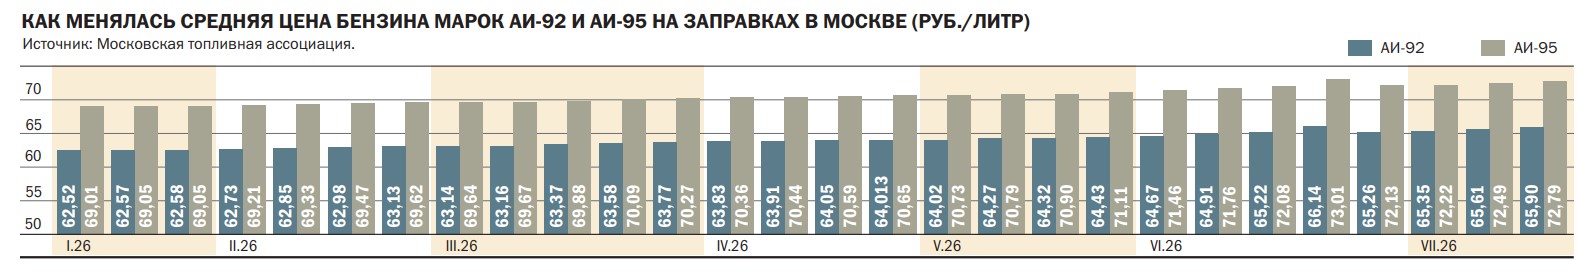
Беспокойство регулятора относительно роста цен на бензин не случайно, в июне цена АИ-92 на Петербургской бирже по территориальному индексу европейской части России поднялась выше уровня 75 тыс. руб. за тонну. В ходе торгов 25 июня котировки достигали отметки 75,5 тыс. руб. за тонну, что на 7% выше значений конца мая. С начала года рост цен составил почти 31%. Цена бензина АИ-95 выросла еще сильнее, на 32,3%, до 82,4 тыс. руб. за тонну. По данным Федеральной службы государственной статистики, в июне оптовая цена АИ-92 выросла на 5,6%, до 70 тыс. руб. за тонну. Это на 31,3 % выше значений конца 2025 года и новый исторический максимум.
Стремительный рост цен произошел на фоне повышения нефтяных котировок. Если в начале года средняя цена российской Urals находилась на уровне $40 за баррель, то в апреле поднялась до многолетнего максимума $95 за баррель. Даже с учетом последующего снижения в мае на 8,8%, до $86,52, и еще на 26,6% в июне, до $63,52 за баррель, котировки остались выше уровня аналогичного периода 2025 года. Это не могло пройти незаметно для топливного рынка, поскольку нефтяники нарастили отгрузку сырья за рубеж. Экспорт нефти и нефтепродуктов из РФ в июне составил 7,71 млн баррелей в сутки (б/с), что на 390 тыс. б/с больше, чем в предыдущем месяце, и на 490 тыс. б/с выше уровня июня 2025 года, подсчитали аналитики Международного энергетического агентства.
Эффект усилило падение производства бензина в стране. По данным Kpler, объем нефтепереработки в России в июне снизился до 4,1 млн б/с, минимума за последние годы. За месяц показатель упал более чем на 10%. Летом 2025 года, по данным Bloomberg, объем нефтепереработки находился в диапазоне 5–5,2 млн б/с. Для улучшения ситуации власти приняли ряд мер поддержки. В начале июня правительство разрешило оборот бензина стандарта «Евро-3» со скорректированными требованиями к содержанию серы для повышения надежности топлива. Еще одним шагом стало стимулирование импорта горючего из дружественных стран, в частности через топливный демпфер на импортируемый бензин.
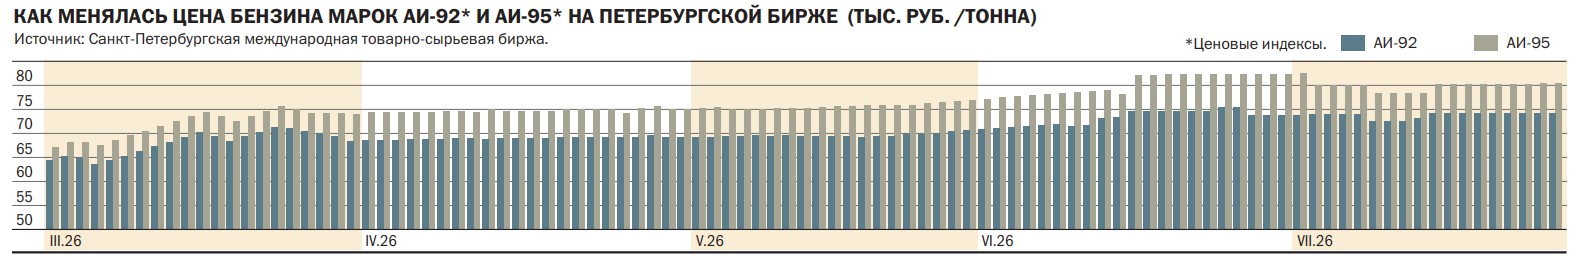
По итогам первой декады июля цена бензина АИ-92 на Петербургской бирже опустилась на 1,8%, до 72,54 тыс. руб. за тонну. Цена АИ-95 упала почти на 5%, до 78,5 тыс. руб. за тонну. Но затем котировки поднялись до 74,4 тыс. и 80,4 тыс. руб. за тонну соответственно. По оценке директора по инвестициям управляющей компании «Астра» Дмитрия Полевого, общая инфляция к концу года из-за удорожания топлива может вырасти на 0,8–1,2%, из которых 0,5–0,7% приходится на прямые эффекты топлива и 0,3–0,5% — на косвенные эффекты повышения цен других товаров и услуг.
Бизнес требует снижения
Длительный период двузначной ключевой ставки все сильнее беспокоит реальный бизнес, поскольку несет риски для экономики. По итогам первого квартала 2026 года ВВП снизился в сравнении с аналогичным периодом 2025 года на 0,2%, до 49,87 трлн руб. Причинами для его сжатия стали не только меньшее число рабочих дней и плохие погодные условия в начале года, но и ухудшение геополитической ситуации, дефицит кадров в экономике и усиление санкций, полагают эксперты. По мнению представителей бизнеса, высокая ключевая ставка — серьезный фактор охлаждения экономики. Выступая на ПМЭФ, основной бенефициар «Северстали» Алексей Мордашов призвал остановить охлаждение экономики России, полагая, что внутренние ограничения сдерживают бизнес сильнее, чем санкции.
В конце июня о переохлаждении экономики заявил глава Сбербанка Герман Греф, выступая на собрании акционеров банка. «Моя точка зрения заключается в том, что экономика при экстремально высоких ставках долго существовать не может»,— посетовал глава банка. По словам господина Грефа, реальная ставка в России (ключевая ставка ЦБ за вычетом текущей инфляции) сейчас составляет около 10%. Такой ее уровень, по мнению главы банка, может применяться для охлаждения экономики, но лишь на коротком горизонте.
О более активном снижении ставки ни раз говорил и президент России Владимир Путин. В июне на совещании с правительством он сказал: «Инфляция-то падает… Думаю, что мы вправе рассчитывать и на снижение ключевой ставки». В июле на встрече с главой Якутии президент был более сдержан и сказал, что процесс снижения ставки будет естественным, «исходя из макроэкономических показателей и стабильности экономики».
С откровенной критикой ЦБ выступил глава РСПП Александр Шохин. На выездной сессии Веронского Евразийского экономического форума в рамках форума «Иннопром» он заявил: «Нужно взвешивать, нужно ли бороться с этим явлением, злом, я имею в виду инфляцию, монетарными методами, либо нужно в том числе стимулировать инвестиции. Мы считаем, что важно найти этот баланс и не двигаться по такой траектории прямой. Необходимо, наверное, в какой-то момент искать баланс интересов».
По мнению Александра Шохина, чем дольше ключевая ставка находится на высоком уровне, тем выше риски она несет не только для потребительской и инвестиционной активности, но и для платежеспособности бизнеса.
При сохранении текущих кредитных условий, как он считает, бизнес рискует столкнуться с волной банкротств уже этой осенью. «В рамках опросов членов РСПП мы фиксируем сжатие спроса при сохранении значительных платежей компаний по кредитам. Так что сохранение ключевой ставки на текущем уровне может создать риски осенних банкротств из-за накопительного эффекта негативных факторов в экономике»,— предупредил господин Шохин.
О росте кредитных рисков говорят данные по дефолтам с начала года. По оценке «Юнисервис Капитала», за первую половину 2026 года (включая июль) фактические и технические дефолты допустили 19 эмитентов по 42 выпускам. Из них девять компаний ушли в фактический дефолт. Общий номинальный объем выпусков с техническими и фактическими дефолтами составил порядка 13 млрд руб. По числу дефолтных эмитентов, как отмечают аналитики инвестиционной компании, рынок практически вышел на уровень прошлогодних показателей. Во втором полугодии, по их мнению, тренд только усилится.
"Деньги". Приложение №20
от 30.07.2026, стр. 8