


Беззащитный актив
Цена золота падает пятый месяц подряд
Котировки золота обновили восьмимесячный минимум, опустившись к $4000 за унцию на спот-рынке. Относительно исторического максимума, установленного в конце января, металл подешевел на 27%, а с начала лета — более чем на 10%. Обвал вызван сочетанием факторов, среди которых — продолжение войны на Ближнем Востоке и ужесточение риторики ФРС США. В таких условиях в ближайшее время ценам будет сложно отойти от достигнутого уровня. К концу года аналитики допускают возвращения котировок в диапазон $4500–4800 за унцию за счет высокого спроса со стороны центробанков развивающихся стран.
Евгений Разумный / Коммерсантъ
Купить фотоПо данным Investing.com, 17 июля котировки золота на спот-рынке достигали $3959,69 за тройскую унцию, обновив минимум с начала ноября 2025 года. Даже с учетом последовавшей после этого коррекции котировок к $4070 этот показатель на 27,3% ниже исторического максимума, установленного в конце января. С начала лета золото подешевело более чем на 10%.
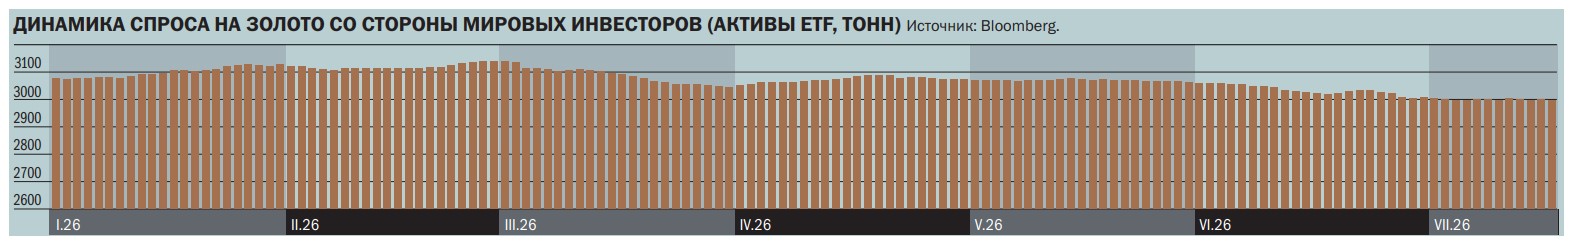
Более высокими темпами золото обесценивалось в первом полугодии 2013 года. Тогда на фоне дефляционных опасений, вызванных планами ФРС США приступить к свертыванию программы монетарных стимулов экономики, мировые инвесторы массово сокращали инвестиции в благородный металл. За шесть месяцев активы золотых ETF уменьшились на 631,5 тонны, до 1934,5 тонны, металл подешевел на 26%, до $1233 за унцию.
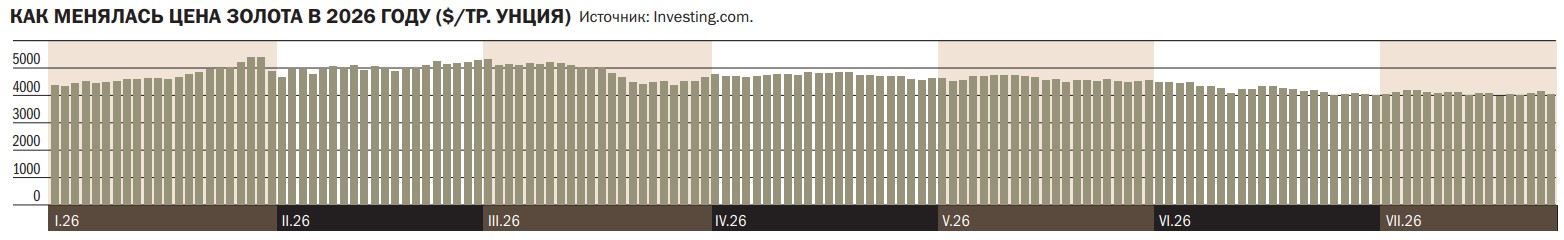
Текущему обвалу на рынке драгметаллов предшествовал 2,5-летний период почти непрерывного роста, за который цена золота увеличилась более чем втрое. Триггером для фиксации прибыли в конце января стали укрепление доллара и пересмотр ожиданий по смягчению политики ФРС США на фоне предложения Дональдом Трампом на пост главы регулятора Кевина Уорша. В марте распродажу усилила потребность мировых инвесторов в высвобождении ликвидности на фоне турбулентности на рынках, вызванной началом военной операции США против Ирана.
На рынке сложилась уникальная ситуация: золото перестало автоматически расти в цене на фоне геополитических рисков, а также разгона инфляции, вызванного подъемом нефтяных котировок из-за перекрытия Ормузского пролива.
Ранее в таких условиях мировые инвесторы наращивали вложения в металл, который исторически выполнял роль защитного актива. Но в этот раз рынок отыграл этот трейд иначе — сокращением вложения. Причина аномального поведения мировых инвесторов, как считает независимый портфельный управляющий по глобальным рынкам Алена Николаева, связана с тем, что произошедший весной взлет цен на нефть рынок интерпретировал не как повод покупать защитные активы, а как риск более жесткой политики ФРС.
Июньское заседание ФРС под руководством нового главы Кевина Уорша укрепило опасения участников рынка относительно возможного повышения долларовых ставок. На заседании, состоявшемся 16–17 июня, Федеральный комитет по операциям на открытом рынке ФРС (FOMC) сохранил базовую ставку без изменений — на уровне 3,5–3,75%. Одновременно с этим был повышен прогноз по инфляции на 2026 год с 2,7% до 3,6%, а также по ставке — с 3,4% до 3,8%. Оказалось, что треть членов FOMC ожидают ставку выше 4%. «Для золота это один из наиболее негативных факторов, поскольку металл не приносит процентного дохода и проигрывает конкуренцию облигациям при росте реальной доходности. В результате инвесторы начали перераспределять капитал в долларовые активы и облигации, а золото оказалось под давлением»,— поясняет независимый финансово-экономический эксперт Алексей Лерон. В июне металл пережил сильнейшее падение с октября 2008 года, потеряв в цене почти 12%.
Беспокойство у участников рынка вызывает и возросшая взаимозависимость цены золота с динамикой американских акций. Как отмечает Алена Николаева, корреляция металла с индексом S&P 500 находится на максимумах с 1975 года. Это очень нетипично, так как ранее золото выступало как диверсификатор, то есть в стрессовых условиях на фондовых рынках и падения акций именно вложения в металл часто помогали стабилизировать общий результат портфеля. Сейчас эта логика временно перестала работать. «Золото все больше двигается внутри общего рыночного риска, а не отдельно от него. И это значит, что в случае серьезной коррекции на фондовом рынке оно вполне может не сработать как защита, а тоже попасть под раздачу: просто потому, что в такие моменты рынок сначала сокращает все, что можно быстро продать»,— поясняет госпожа Николаева.
Прогноз
В ближайшие недели поведение мировых инвесторов и динамика цены золота будут во многом зависеть от развития конфликта на Ближнем Востоке. В середине июля США и Иран возобновили активные боевые действия, что привело к полному закрытию Ормузского пролива. В итоге цена нефти Brent после полуторамесячного перерыва поднялась выше $100 за баррель. «Рост цены на нефть из-за эскалации американо-иранского конфликта усиливает инфляционные ожидания и поднимает реальные доходности, что толкает золото ниже $4000 за унцию»,— полагает аналитик «Цифра брокер» Дмитрий Вишневский.
В долгосрочной перспективе, по мнению аналитиков, рост цен продолжится, так как фундаментальные причины для этого никуда не делись: высокий госдолг развитых стран, продолжение диверсификации резервов центральными банками, в первую очередь развивающихся стран, фрагментация мировой финансовой системы и геополитическая неопределенность. Эти факторы, по мнению Алены Николаевой, будут поддерживать спрос на золото как на долгосрочный резервный актив. «Инвесторы все чаще обсуждают не столько, нужно ли золото в портфеле вообще, а на каких уровнях его имеет смысл снова докупать»,— замечает госпожа Николаева. В базовом сценарии Дмитрий Вишневский ждет к концу года возвращение цены золота в диапазон $4500–4800 за тройскую унцию.
"Деньги". Приложение №20
от 30.07.2026, стр. 6