Карте — место
Альтернативные платежные сервисы отвоевывают клиентов
В 2025 году карточные платежи начали всерьез сдавать свои позиции, уступая место альтернативным способам оплаты — по СБП, QR-кодам или биометрии. В наступающем году этот тренд только усилится, и не в последнюю очередь этому будут способствовать изменения в регулировании платежного сегмента. Эксперты считают, что наиболее значительное влияние на него окажет введение НДС на расчеты, а также внедрение универсального QR.
Олег Харсеев / Коммерсантъ
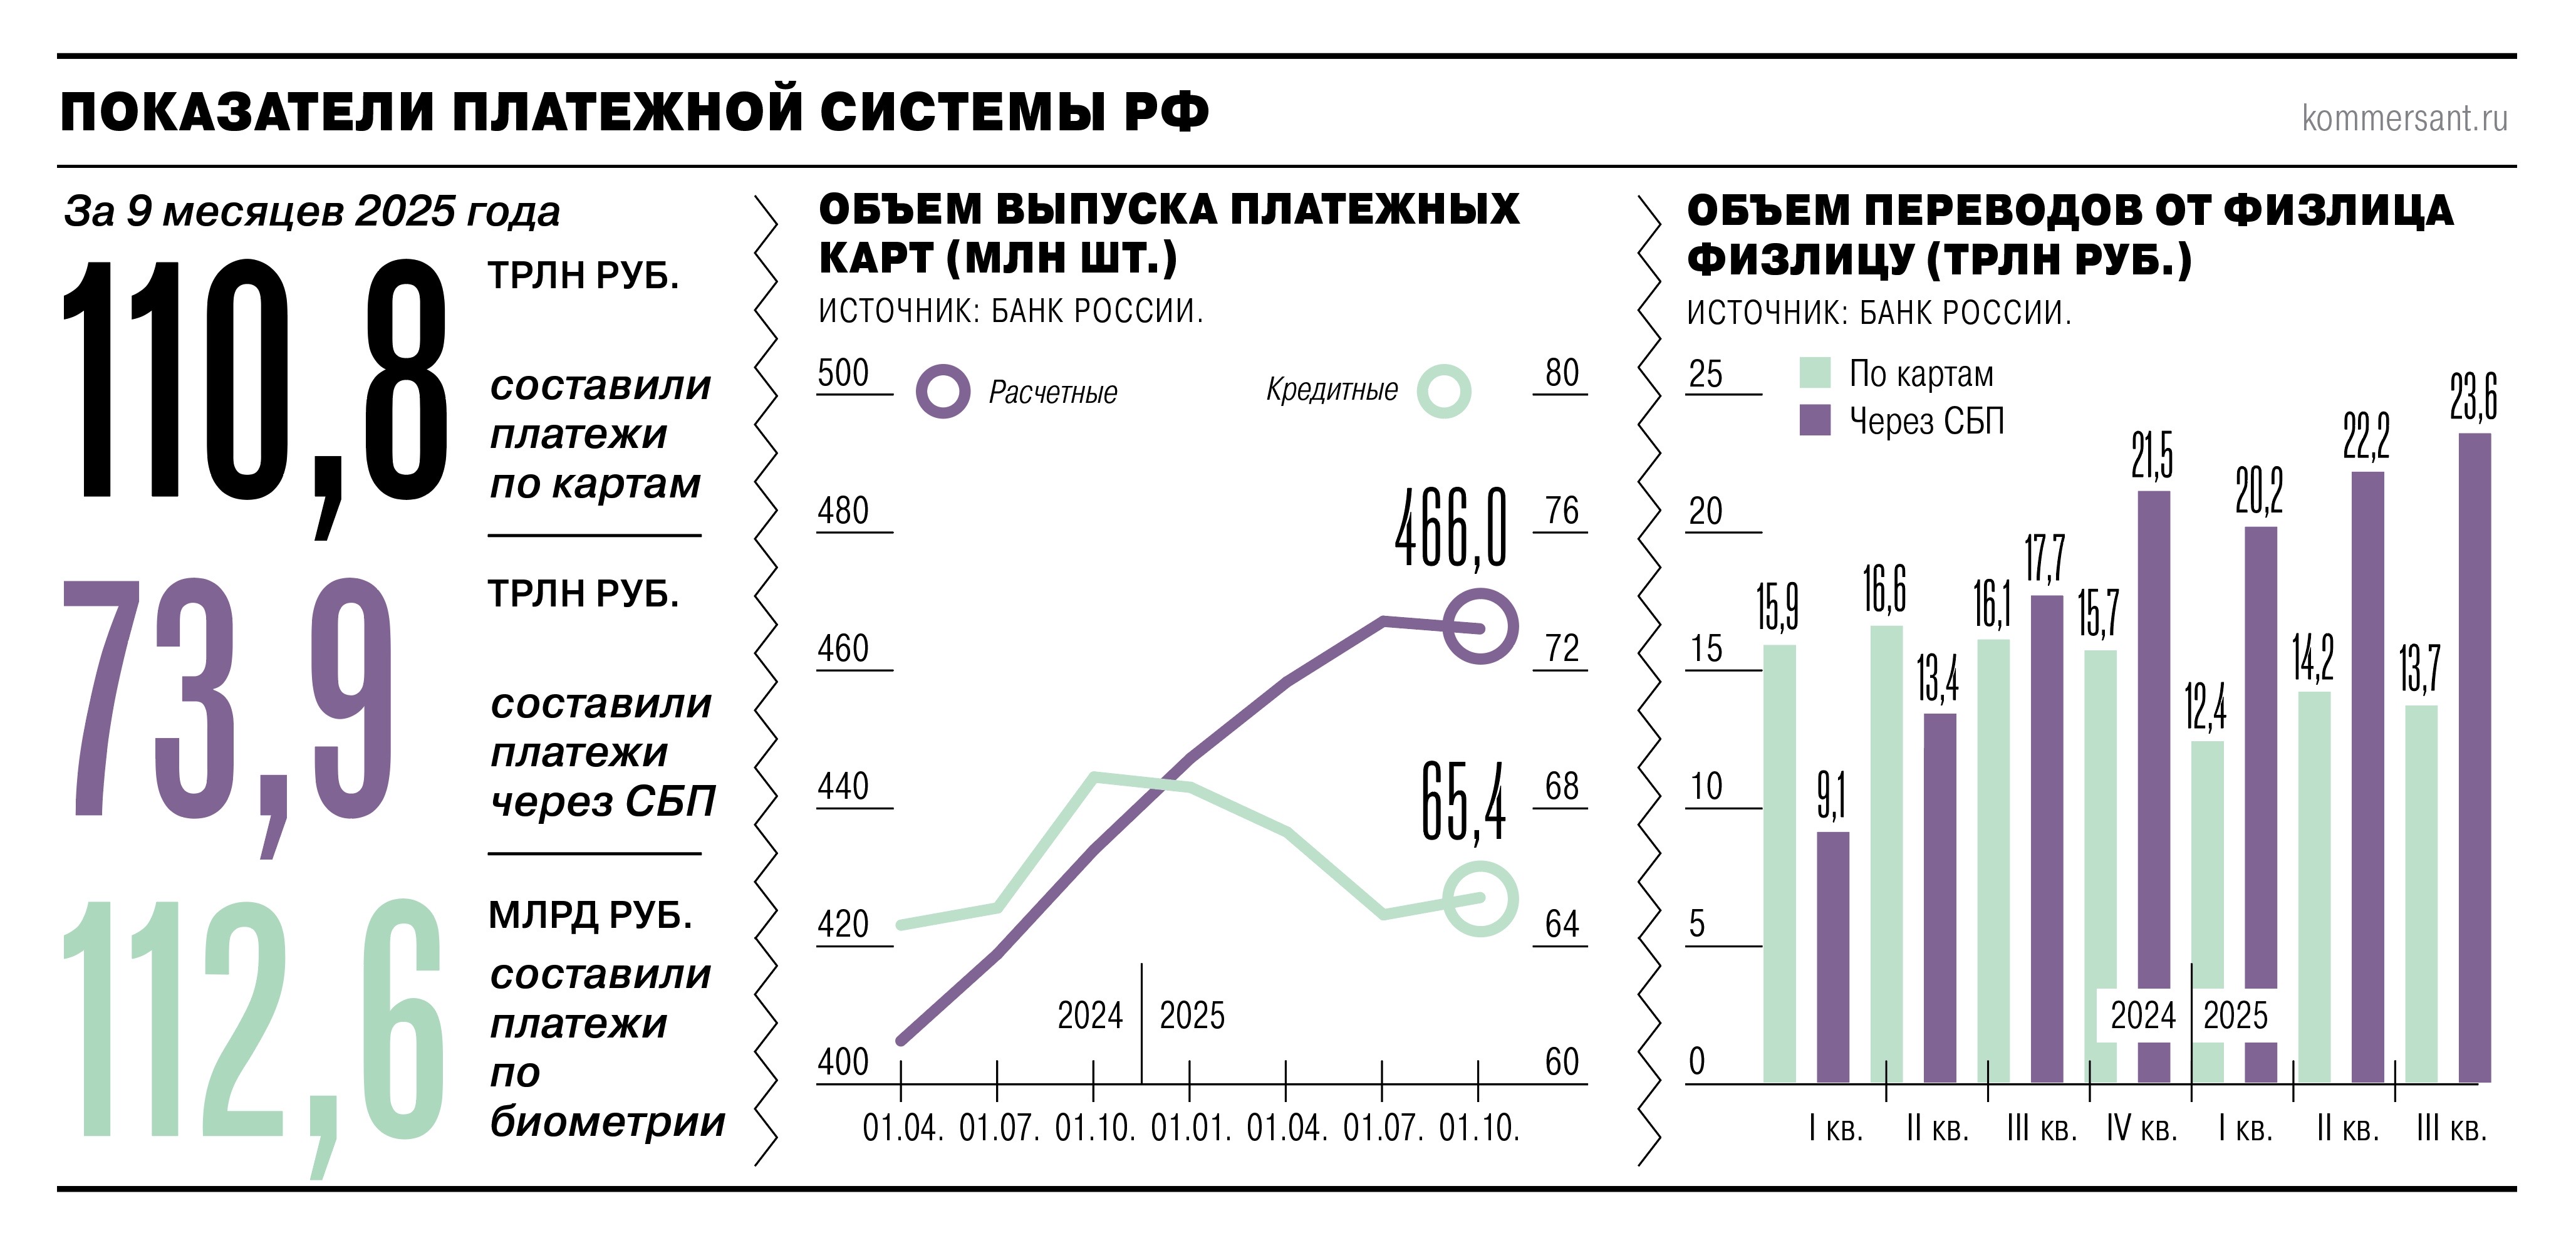
Согласно данным Банка России, количество расчетных карт по итогам третьего квартала 2025 года составило 531,4 млн, сократившись за квартал на 0,1%. Несмотря на символические цифры, снижение произошло впервые за последние семь лет. К тому же в натуральном выражении портфель снизился на 600 тыс. карт, а если учитывать только расчетные карты, то сокращение превысило 1,1 млн (с учетом увеличения портфеля кредитных карт). Более того, поквартальные показатели использования пластика в этом году заметно отстают от показателей прошлого года: на 3–5,6% по количеству платежей и на 8–11% — по объему платежей. Согласно данным Банка России, объем переводов между физлицами с конца прошлого года уверенно перешел в сегмент СБП. По итогам третьего квартала 2025 года через него прошло 23,6 трлн руб., тогда как по картам — 13,7 трлн руб.
Привычный пластик успешно вытесняется альтернативными способами проведения электронных платежей.
По коду, кнопкой и лицом
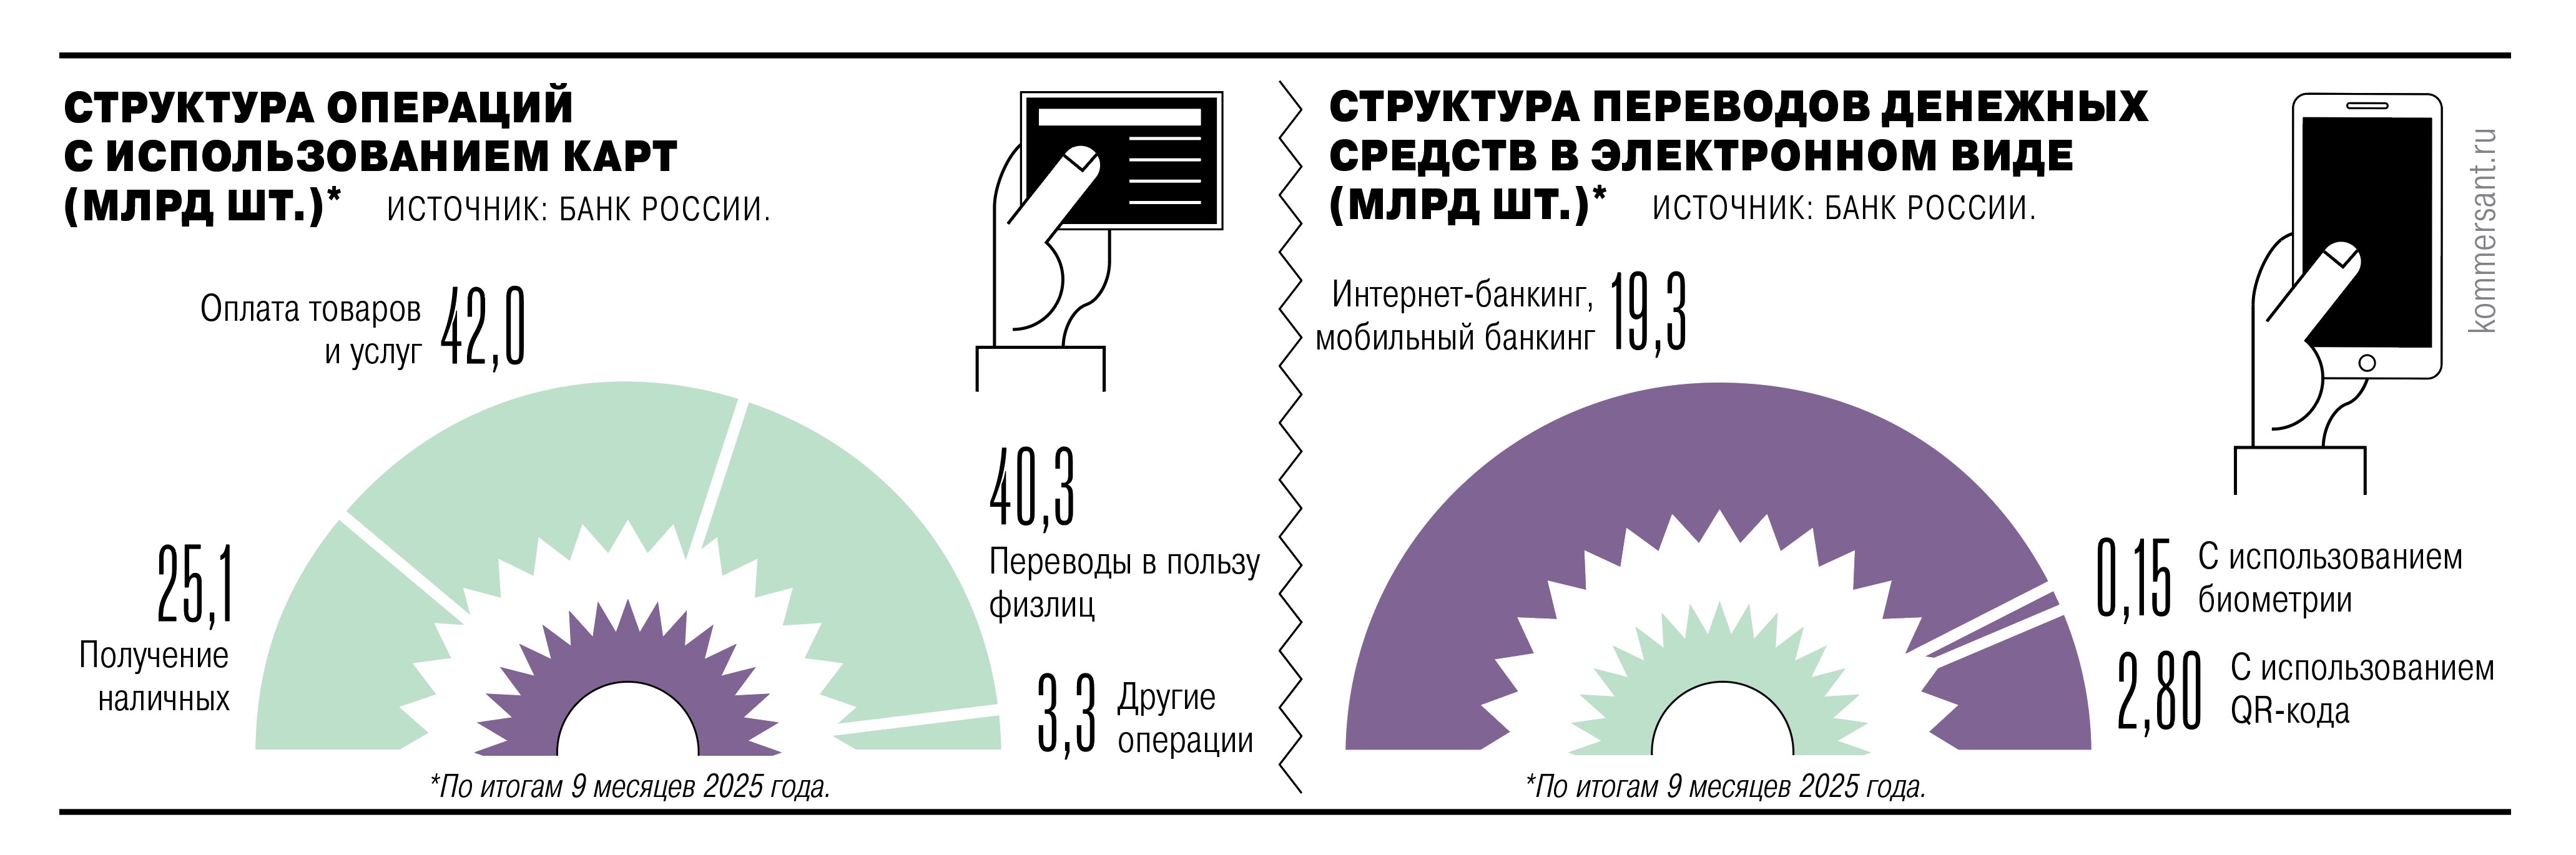
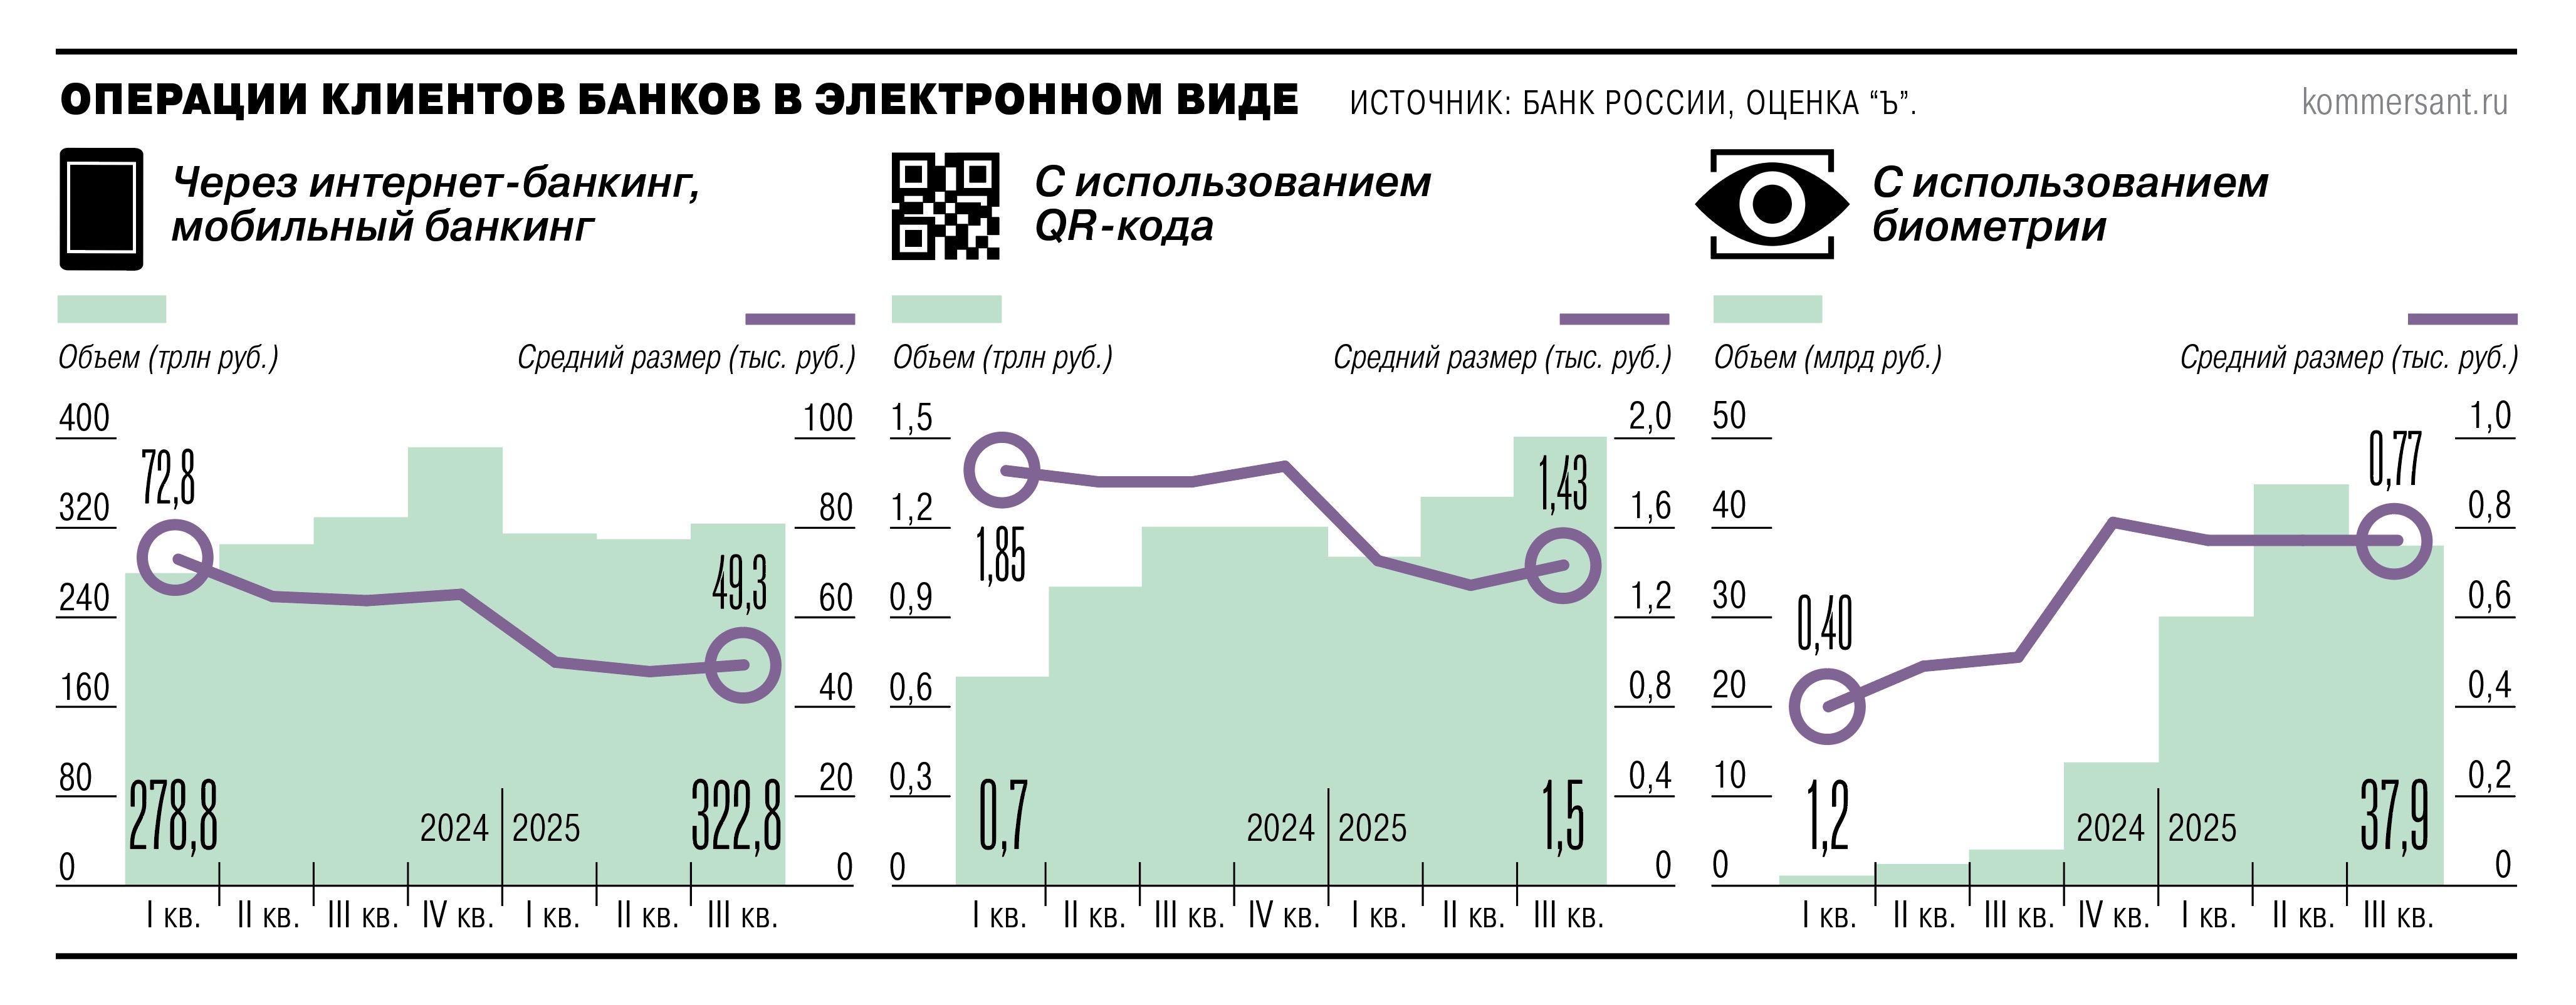
Сбербанк уже отрапортовал, что в 2025 году обороты по альтернативным способам оплаты (биометрия, SberPay, QR и «Вжух») превысили 5 трлн руб. В Т-Банке оценили, что за 11 месяцев 2025 года объем трат клиентов через T-Pay с помощью всех способов (телефоном, по кнопке в онлайне, QR-кодом, стикером и т. п.) превысил 1 трлн руб. «Это на 50% больше, чем за весь прошлый год. Существенный рост объемов показали все альтернативные методы оплаты»,— отметили в банке.
В Банке России обратили внимание на рост популярности оплаты по QR-кодам. «Преимущества универсального QR-кода для граждан очевидны: человек видит на кассе только один код, без путаницы получает доступ сразу к нескольким способам проведения платежа, программа лояльности выбранного способа сохраняется»,— пояснили в ЦБ. При этом там отметили, что для банков — это площадка, на которой они могут представить покупателям свои платежные решения. В ВТБ считают основным фактором популярности альтернативных способов платежей рост онлайн-торговли, доля которой достигла в 2025 году 23% и удвоилась с 2020 года.
«Клиенты все чаще используют альтернативные платежные инструменты: это быстро, удобно и не обязывает постоянно носить с собой карту»,— говорят в ВТБ.
По сути, уходящий год ознаменовался обострением борьбы между крупнейшими банками и регулятором. Консорциум банков (в составе Сбербанка, Альфа-банка, Т-Банка) боролся за возможность использования собственного QR-кода (на основе MultiQR), параллельного с QR-кодом от Национальной системы платежных карт (НСПК, дочерней компании ЦБ, оператора системы «Мир» и СБП). Более того, банкиры разработали технологию платежного роуминга для бесшовного перехода от одного QR к другому. К сервису MultiQR к концу 2025 года было подключено 45 банков. И, по данным Сбербанка, с его помощью клиенты оплачивают товары и услуги на сумму 1,28 трлн руб. в год, ежемесячно им пользуются 14 млн клиентов Сбербанка и еще 9 млн пользователей банков-партнеров.
Впрочем, с 1 сентября 2026 года законом вводится применение универсального QR-кода (от НСПК). Как отмечает сопредседатель комитета по платежным системам Ассоциации банков России Алексей Маслов, операции через QR связаны с меньшими комиссиями для торговых точек и они могут более активно стимулировать использование именно этого метода оплаты, предлагая скидки или бонусы. «Через два-три года после внедрения единого QR-кода объем платежей через этот сервис достигнет значительных показателей, что приведет к трансформации рынка банковских услуг и потребует адаптации бизнес-моделей банков»,— считает он.
Банки консорциума активно развивают и другие средства платежа — биометрию и платежи через Bluetooth, которые в Сбербанке назвали «Вжух». Этот сервис позволяет платить смартфоном без использования технологии NFC. К сервису уже подключились Т-Банк и Цифра-банк. Ранее в консорциуме заявляли, что следующим платежным сервисом, который будут осваивать его участники, станет биометрия. Однако ввиду того, что «Вжух» явно дешевле в освоении, возможно, он подвинет биоэквайринг на третье место. В Т-Банке оценивают, что «в 2028 году количество оплат с помощью альтернативных банковским картам способов достигнет 50% от общего числа трансакций». По оценкам ВТБ, объем трансакций только через СБП, QR и биометрию к 2026 году вырастет более чем впятеро по сравнению с 2023 годом.
Налоги, которые нас выбирают
На расстановку сил в платежных сервисах в новом году повлияет и возвращение с 1 января 2026 года взимания НДС для операций и услуг, связанных с обеспечением платежных операций. Двадцать лет назад, в 2006 году, банки были освобождены от этого налога.
Большинство участников рынка считают, что это коснется операций по обслуживанию банковских карт (процессинга и эквайринга).
«Изменения в отношении клиентов потенциально могут привести к повышению стоимости банковского обслуживания, так как изменения касаются не только операций оплаты карт, но гораздо шире: обслуживание карты, стоимость пакетов услуг, платежи и переводы и т. д.»,— считают в Т-Банке. МВА-профессор бизнес-практики по цифровым финансам РАНХиГС Алексей Войлуков оценивает, что банки могут поднять эквайринговые комиссии на 10–15%, поскольку в них платежи в пользу НСПК составляют очень незначительную часть (0,1–0,2%). Комиссия самого эквайрера составляет примерно такую же величину (0,2–0,3%), а основная часть приходится на интерчендж, который отправляется эмитенту карты (1–1,5%). «Индивидуальные условия возможны для крупных ТСП с большим оборотом, но базовый рост, вероятно, произойдет для всех без исключения»,— считает директор по развитию ежедневного банковского обслуживания ОТП-банка Николай Мельниченко.
Несмотря на широкий охват операций, банкиры считают, что в первую очередь это скажется на малом бизнесе. По мнению главы правления ассоциации «Финансовые инновации» Романа Прохорова, для крупных сетей повысить комиссию практически наверняка не получится, так как «сети и так бьются за каждую сотую долю тарифа». В Сбербанке отметили, что планируют переложить часть расходов из-за ввода НДС на своих пользователей-юрлиц, которые, в свою очередь, переложат их на поставщиков и клиентов. «Часть клиентов, в основном это малый бизнес, не смогут принять ничего к вычету, поэтому для них это будет явным образом повышением налогов»,— заявил заместитель предправления Сбербанка Тарас Скворцов на дне инвестора «Сделано в "Сбере"».
Тариф доброй воли
Эксперты и участники рынка считают, что банки будут вынуждены компенсировать свои потери — от сокращения программ кешбэков до повышения тарифов для клиентов. В результате, по мнению Николая Мельниченко, выиграют от введения НДС те альтернативы, где себестоимость эквайринга или политика комиссий менее прозрачна или гибко регулируется: прямые платежи через платежные шлюзы маркетплейсов, внутриэкосистемные переводы, универсальные QR-решения и P2P-платежи. Альтернативные платежные инструменты, которые уже завоевали значительную часть рынка платежей благодаря росту онлайн-торговли, «как раз выиграют от таких изменений», считают в ВТБ. Впрочем, то, что НДС вводится лишь на карточные трансакции, не так уж очевидно. Как считает Алексей Войлуков, в Налоговом кодексе РФ речь идет о расчетах вообще, то есть налог должен распространяться и на расчеты с помощью СБП, QR, биометрии и так далее.
Чтобы частично компенсировать воздействие на платежный рынок от введения НДС, Национальная система платежных карт (НСПК) запланировала изменение тарифов для участников рынка. Согласно проекту новых тарифов (с ним ознакомился “Ъ”), в основном они все снижены на размер НДС и должны вступить в силу с 1 января 2026 года. Снижаются тарифы «на трансакционные услуги и сервисы платежной системы "Мир"», заявили в НСПК. Там пояснили, что к таким услугам в том числе относится плата за клиринг и авторизацию, которая составляет основную часть расходов участников платежной системы «Мир».
По мнению Романа Прохорова, «данный жест доброй воли НСПК» будет сопровождаться пожеланием ЦБ к банкам не трогать и эквайринговую комиссию. Пока же регулятор пытается выработать сбалансированную позицию в этом вопросе. В кулуарах конференции «FI Day: ИИ и блокчейн» глава департамента национальной платежной системы ЦБ Алла Бакина сообщила, что Банк России ведет диалог с Минфином и ФНС для подготовки пояснений банкам в связи с отменой льготы по НДС при обслуживании банковских карт.
Мнение эксперта
Мнение эксперта
Газета «Коммерсантъ» №235
от 19.12.2025, стр. 10