Новый рубль
Все ли готово к запуску цифровой валюты
В этом году в России начнут массово принимать оплату цифровыми рублями — все крупные банки должны обеспечить своим клиентам возможность отправлять и принимать платежи и переводы в новой форме отечественной валюты, то же касается и крупнейших торговых предприятий. К концу 2028 года это требование будет распространяться на все российские банки и абсолютное большинство торгово-сервисных предприятий. Однако, по словам экспертов, ряд проблем в массовом функционировании цифрового рубля до сих пор не решен, в том числе, поскольку платежи будут производиться из приложений банков, при отключенном интернете заплатить им не удастся.
Игорь Иванко / Коммерсантъ
Купить фотоМенее чем через четыре месяца цифровой рубль (ЦР) будет внедрен в массовое обращение — после 1 сентября 2026 года крупнейшие банки должны будут предоставить всем желающим возможность открывать кошельки цифрового рубля и распоряжаться остатком на них. Предполагается, что цифровой рубль, являясь цифровой валютой Центрального банка, будет сочетать в себе качества наличного и безналичного рубля. Счета в цифровых рублях открываются только в Банке России, а коммерческие банки выступают посредниками, передавая ЦБ распоряжения граждан и компаний. При этом и юрлицам, и физлицам можно иметь только один счет в цифровых рублях. Проценты на остаток счета в цифровых рублях не начисляются, кредиты в них не выдаются. Распоряжаться своим счетом в цифровых рублях можно будет через приложение любого банка.
Системно значимые банки, а также торговые компании, которые являются клиентами крупнейших банков и выручка которых за прошедший год превышает 120 млн руб., должны будут обеспечить возможность оплаты товаров и услуг цифровой формой национальной валюты с 1 сентября 2026 года. Банки с универсальной лицензией и их клиенты — торговые компании с годовой выручкой свыше 30 млн руб.— должны будут начать работать с цифровыми рублями с 1 сентября 2027 года. Остальные банки и продавцы с выручкой менее 30 млн руб. в год — с 1 сентября 2028 года. Обязанность принимать оплату цифровыми рублями не будет распространяться на торговые точки, чья выручка за год составляет менее 5 млн руб.
Впервые о планах внедрения цифрового рубля было объявлено в октябре 2020 года, когда Банк России опубликовал консультационный доклад о новой форме национальной валюты (см. “Ъ” от 13 октября 2020 года). Там было представлено четыре модели реализации идеи — от варианта, когда ЦБ открывает кошельки банкам, а те, в свою очередь, открывают кошельки клиентам и осуществляют по ним расчеты, до варианта, когда сам ЦБ открывает кошельки клиентов на своей платформе и осуществляет по ним расчеты. В итоге был выбран последний вариант, несмотря на то что банковское сообщество было за первый.
В докладе был описан вариант использования цифрового рубля офлайн как наличного рубля без прямого доступа к счету, но он участниками пилота пока еще даже не тестировался. А одной из наиболее полезных, по мнению экспертов, особенностей цифровых рублей является возможность определять, на что они могут быть потрачены, и функция заключения смарт-контрактов (оплата производится после выполнения определенных условий). Одним из последних новшеств, реализованных в рамках пилота, стала возможность совершать выплаты в цифровых рублях по реестрам — одномоментные зачисления сразу большому количеству получателей за один перевод. «Таким способом можно будет выплачивать зарплату, рассчитываться с поставщиками за товары, уплачивать налоги за сотрудников и так далее»,— пояснял ЦБ в своем сообщении в конце февраля этого года.
Несмотря на то что тестирование ЦР проходит уже почти три года, ряд вопросов может остаться нерешенным и к началу запуска массового его использования. Как рассказал председатель комитета Госдумы по финансовому рынку Анатолий Аксаков на экспертной сессии «Цифровой рубль: новый финансовый инструмент в бюджетном процессе», часть кредитных организаций, прежде всего небольшие банки, может испытывать трудности с подключением к платформе, связанные со сроками и высокими затратами, а также процедурными моментами. Он напомнил, что с 1 сентября 2026 года подключиться к платформе цифрового рубля должны не только все системно значимые банки, но и кредитные организации, признанные значимыми на рынке платежных услуг. Некоторые из них, по его словам, вошли в этот перечень совсем недавно, поэтому они не успевают настроить свои системы и просят продлить сроки. Анатолий Аксаков обратил внимание, что все банки столкнулись с ростом расходов в связи с общим подорожанием вычислительной техники. На этом фоне затраты на внедрение цифрового рубля для крупных системно значимых кредитных организаций, по его словам, могут быть приемлемыми, но для средних и особенно малых банков — неподъемными. В связи с этим депутат предложил рассмотреть возможность подключения к работе IT-компаний для создания готового технологического решения.
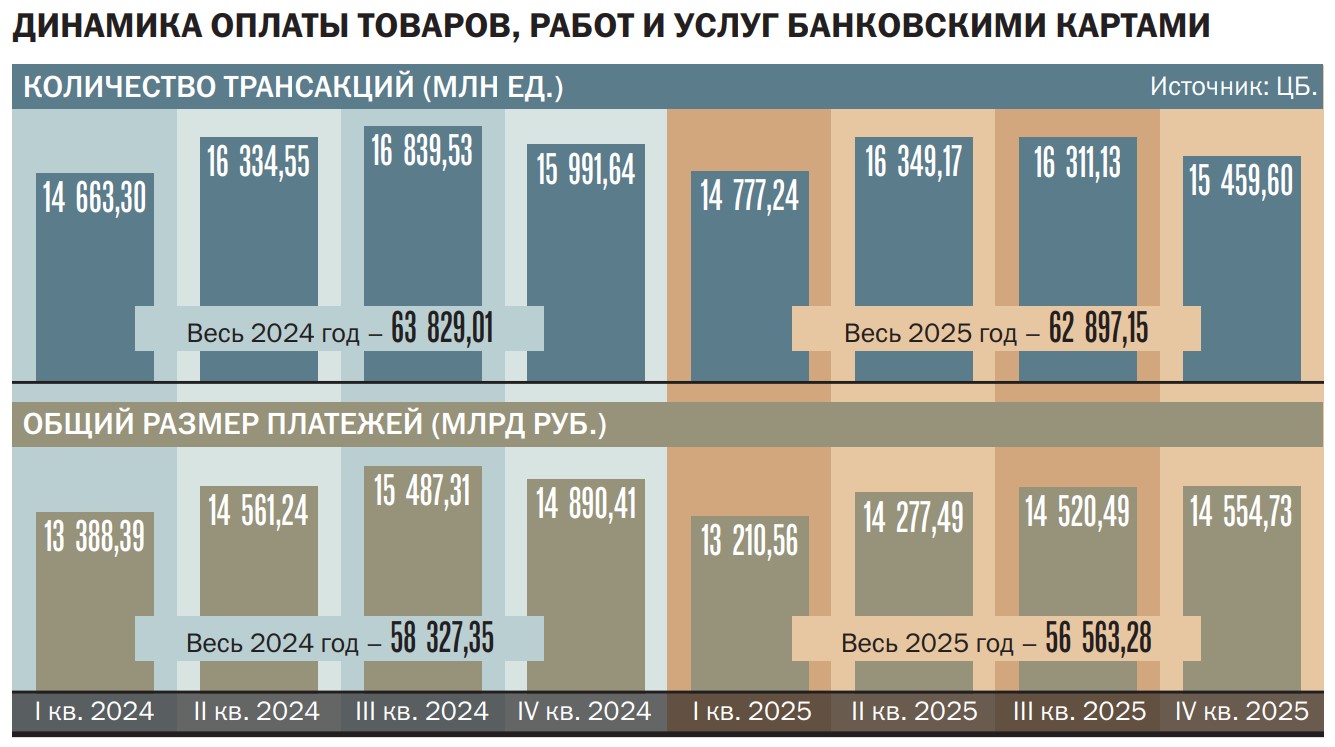
В пользу массового внедрения цифрового рубля говорит постепенное охлаждение рынка банковских карт как по объему, так и по количеству платежей.
По данным ЦБ, объем платежей банковскими картами стал снижаться после третьего квартала 2024 года и ко второму кварталу 2025 года упал на 1,2 трлн руб.— с 15,5 трлн до 14,3 трлн руб. (не считая провала в первом квартале, связанного с сезонными факторами), потом он немного восстановился и замер на уровне около 14,5 трлн руб. Однако количество оплат картами как начало снижаться после третьего квартала 2024 года, так и продолжило до конца 2025 года, упав на 1,3 млрд трансакций — с 16,8 млрд до 15,5 млрд. Как отмечает Банк России, в 2025 году граждане чаще пользовались альтернативными — некарточными — способами оплаты товаров и услуг. Согласно его данным, оплаты по QR-коду и биометрии выросли за прошлый год в 1,8 раза по количеству и в 1,4 раза по объему, достигнув 4 млрд платежей на сумму 5,7 трлн руб. А именно QR-код является основным способом для платежей с помощью цифрового рубля.
Банки также отмечают существенный рост альтернативных способов платежей и прогнозируют, что в этом году на них будет приходиться уже около трети всех платежных трансакций. Однако в этой статистике есть важный нюанс — банки заинтересованы в продвижении оплат с помощью QR-кодов, биометрии, Pay-сервисов, потому что получают за это комиссию, которая сейчас выше, чем по картам. В случае с оплатой цифровым рублем тарифы будут минимальными, и комиссии, которые банки будут получать за проведение такого платежа, соответственно, окажутся самыми низкими, а значит, у банков мотивации продвигать такой способ оплаты не будет.
"Деньги". Приложение №11
от 21.05.2026, стр. 14