


Дневник наблюдений
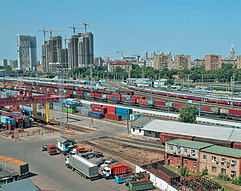 На рынке столичной недвижимости появится новый игрок: ОАО «Российские железные дороги» (РЖД) договорилось с правительством Москвы о создании совместных управляющих компаний. Новые структуры займутся застройкой городских территорий, принадлежащих монополии.
Участие столичного правительства существенно упростит согласование документов. До конца текущего года РЖД собирается получить разрешительную документацию для работы на девяти участках и освоить 18 территорий общей площадью 350 га. В частности, планируется застроить 30 га возле Рижского вокзала, территорию Вагоноремонтного завода имени Войтовича, а также шесть грузовых дворов: «Москва-Товарная Рижская», «Москва-Товарная Смоленская», «Москва-Товарная Киевская», «Москва-Товарная Октябрьская», «Москва-Товарная Бутырская» — и территорию в промзоне «Северянин».
По данным градостроительного департамента правительства Москвы, на этих участках можно будет возвести около 10 млн кв. м жилья. По оценке вице-президента по стратегическому развитию компании Blackwood Михаила Геца, на освоение участков потребуется как минимум около $7–10 млрд. А директор по инвестициям Panorama Estate Артем Цогоев полагает, что вложения могут достигнуть и $15 млрд.
Инвестором и девелопером проекта пока собирается выступить само ОАО РЖД, а сторонние компании будут привлекаться лишь в качестве подрядчиков. Исключение сделано лишь для компаний Coalco и Mirax Group: первая планирует построить офисный комплекс «Белая площадь» у Белорусского вокзала (75 тыс. кв. м), а вторая возведет около 1 млн кв. м в районе Киевского вокзала. Однако, по данным СФ, эти компании вели переговоры с РЖД задолго до запуска «мегапроекта».
Таким образом, РЖД практически мгновенно попадает в число лидеров московского строительного рынка. И, как считают эксперты, для РЖД выход в новую отрасль будет несложным. Несмотря на постоянные уверения лидеров девелопмента в том, что их конкурентным преимуществом является профессионализм, отсутствие проблем с площадями под застройку оказывается гораздо важнее. Нехватку же опыта, по мнению генерального директора Building Media Group Сергея Елисеева, устранить достаточно легко. «Для такого масштабного проекта легко перекупить нескольких топ-менеджеров,— поясняет он,— а специалистов, способных работать с многомиллионными проектами, сегодня на рынке достаточно».
 Находящийся под стражей владелец компании «Вашъ финансовый попечитель» (ВФП) Василий Бойко сменил руководство фирмы: вместо него на должность председателя совета директоров компании назначен бывший глава Николаевского глиноземного завода (НГЗ) Виталий Мешин.
Последний не раз имел с Бойко бизнес-контакты: ВФП помогал разрабатывать план приватизации НГЗ, предприниматели также совместно владели пакетом акций Братского алюминиевого завода.
Напомним, что Василий Бойко был арестован в феврале текущего года. По версии следователей, он является одним из главных фигурантов дела о незаконном захвате принадлежавшей АОЗТ им. Л. М. Доватора земли в Рузском районе Подмосковья. В июне также были задержаны генеральный директор ВФП Мария Лобода и ее заместитель Олег Чудновски. В конце июля Генеральная прокуратура ходатайствовала о продлении ареста всех фигурантов еще на шесть месяцев. Компания заявила о готовности внести залог 50 млн руб. за свободу владельца ВФП, однако Тверской суд 31 июля 2007 года отклонил это предложение. Василию Бойко срок ареста был увеличен на три месяца, а Лободе и Чудновскому — на полгода. Видимо, продление срока доказало владельцу ВФП серьезность намерений властей, и 6 августа компания объявила о смене руководства.
Как полагает руководитель корпоративной практики компании «Пепеляев, Гольцблат и партнеры» Антон Рогоза, смена председателя совета директоров может свидетельствовать о намерении избавиться от активов. С ним согласен старший партнер юридической фирмы «Мегаполис» Владимир Сметанин: «Активность ВФП на рынке заметно снизилась, и очень похоже, что бизнес продается». В пресс-службе ВФП версию о продаже пока не подтверждают.
Однако такой вариант представляется почти единственно возможным. Прежде всего, как показывает российская практика, часто продажа компании ведет к снятию обвинений с ее владельца. Но даже если дело Василия Бойко вдруг закроется «само собой», работать ВФП будет довольно сложно. Ведь основные активы компании — 23,5 тыс. га собственных и 13,5 тыс. га арендуемых потенциальных участков для строительства, а девелопмент — очень зависимый от власти бизнес. Поэтому, как полагает Сметанин, Василию Бойко в любом случае выгодно поскорее избавиться от компании.
ЗОЛОТЫЕ СЛОВА
 Эдуард Ребгун, конкурсный управляющий ЮКОСа
Даже если исключить резерв, то недостаток средств для удовлетворения требований кредиторов составит $2,2 млрд
В июле 2006 года Ребгун оценил ЮКОС в $16,9 млрд, а долги компании равнялись $18,56 млрд. К осени признанные долги превысили $27 млрд, но и оценка компании выросла до $33 млрд. Однако активы в основном продавались на 20–30% ниже рынка. Была надежда, что владельцам ЮКОСа останутся хотя бы 49% акций словацкой Transpetrol, стоящие более $100 млн. Но управляющий, похоже, с задачей справится: банкрот останется банкротом.
 Алексей Кудрин, министр финансов РФ
Фонд, который формируется из нефтегазовых доходов, из валютных доходов, не может использоваться Россией
Тратить стабфонд — значит менять доллары на рубли. А для этого придется либо наращивать инфляцию, либо укреплять курс рубля, что вредит «нашим сельчанам и другим нашим промышленникам». Поэтому, по логике чиновника, фонд становится «вещью в себе» — его деньги должны размещаться только там, откуда пришли, то есть за рубежом.
MOTOПАДЕНИЕ
Создатель первого мобильного телефона компания Motorola скатывается все ниже в рейтинге вендоров отрасли. Аналитики утверждают: это только начало.
Текст: Оксана Царевская
Впервые в истории Motorola уступила компании Samsung по объему продаж мобильных телефонов. По данным Strategy Analytics, во втором квартале 2007 года Motorola продала 35,5 млн аппаратов — на 31,6% меньше, чем за тот же период прошлого года. А южнокорейский производитель смог увеличить поставки за тот же период на 48,4%, продав в общей сложности 37,4 млн мобильных телефонов. В итоге мировая тройка вендоров теперь выглядит так: Nokia (39,1% рынка), Samsung (14,5%), Motorola (13,8%).
Как отмечают эксперты, Samsung смог побить конкурента его же оружием: взлет южнокорейской компании стал возможен благодаря успеху ультратонких телефонов Ultra. А ведь законодателем моды в этом сегменте была в свое время Motorola. Но американская компания не смогла повторить успех модели Razr, разошедшейся с 2004 года 100-миллионным тиражом. Вместо разработки новых моделей для среднего и высокого сегмента компания сделала ставку на более дешевые (и, как следствие, низкорентабельные) телефоны для развивающихся рынков. Однако они не нашли ожидаемого спроса. Это и стало основным источником неприятностей: в первом квартале этого года убытки компании составили $181 млн, во втором — $209 млн.
По мнению ведущего аналитика Mobile Research Group Эльдара Муртазина, в ближайший год Motorola продолжит терять долю на мировом рынке. Во всяком случае до тех пор, пока не закончится реструктуризация бизнеса, о которой компания объявила инвесторам в начале этого года. Также Motorola пообещала пополнить модельный ряд телефонами более высокой ценовой категории и начать агрессивное их продвижение не только на развивающихся рынках, но и в США и Европе.
В России результаты Motorola выглядят еще более удручающими. «Даже несмотря на то, что стараниями „Евросети” новая версия бестселлера Razr в прошлом квартале опять вошла в топ-5 продаж, Motorola не смогла удержаться в тройке лидеров»,— говорит аналитик J’son & Partners Сергей Савин. По данным «Евросети» и J’son & Partners, производитель пропустил вперед не только Samsung, но и Sony Ericsson.
Похоже, и на мировом уровне компании Motorola скорее предстоит бороться уже не за второе место с Samsung, а за третье — с Sony Ericsson, которая во втором квартале смогла продать на 59% больше мобильных телефонов, чем год назад.
ТРИ ВОПРОСА
 Генеральный директор и один из совладельцев петербургской сети «Чайная ложка» Борис Крупкин рассказал, почему продал пакет акций фонду «Нева-Русь».
«Секрет фирмы»: Каковы сумма и условия сделки?
Борис Крупкин: Мы продали за $10 млн 24% акций компании. Однако фонд обязался не принимать участия в оперативном управлении, так что каждый из четырех равноправных акционеров фактически сохранил блокирующий пакет.
СФ: Для чего понадобились деньги?
БК: Чтобы обеспечить стремительное развитие сети. Нам нужно торопиться: рынок быстро растет, а недвижимость дорожает — открытие одной точки обходится уже в $250 тыс. К 2011 году мы планируем увеличить сеть с нынешних 60 до 300 точек. В Центральном регионе хотим открыть 120 точек, из них 10–15 — в Подмосковье, а 60 — в самой Москве. Первая в столице «Чайная ложка» появится уже осенью, через два-три месяца.
СФ: Получается, на вырученные от продажи акций средства вы сможете открыть только 40 точек. Где вы найдете деньги еще на 200?
БК: Рассчитываем на собственные средства, ведь сеть приносит доход. Кроме того, думаю, быстрый рост облегчит нам привлечение кредитов и займов. Продавать акции компании мы больше не намерены.
 На днях законодатели Евросоюза приняли новые стандарты, касающиеся выбросов вредных веществ автомобилями.
Еврокомиссия собирается обязать местных производителей снизить к 2012 году уровень углекислого газа в выхлопе на 20%. Это плохие новости для Ford, который как раз пытался улучшить финансовое положение за счет продажи производств Jaguar и Land Rover, оценивающихся в $3 млрд. В 2006 году совокупные убытки Ford составили $12,6 млрд, и, хотя во втором квартале 2007 года компании удалось впервые почти за два года получить прибыль $750 млн, по итогам года все равно ожидаются убытки. Проблема в том, что Jaguar и Land Rover специализируются соответственно на спорткарах и внедорожниках, характеристики которых очень сложно вписать в рамки новых ограничений. И если до недавнего времени этими компаниями интересовались несколько инвестфондов, то теперь их вряд ли удастся так легко продать в намеченные сроки — до 30 сентября.
Теперь в Ford заговорили о намерении до конца года решить вопрос с продажей еще одной марки — Volvo. Раньше руководители обещали, что не станут продавать Volvo, пока она приносит прибыль. Но, видимо, капитализация важнее любых принципов — и компания решается на шаги, которых она раньше сама от себя не ожидала. Впрочем, для Ford это не впервой — например, прошлой осенью акционеры Ford неожиданно пригласили возглавить компанию Алана Малалли, ранее работавшего в компании Boeing, никак не связанной с автопромом.
В поисках новых неожиданных решений за Ford идут и другие. Концерн DaimlerChrysler неделю назад закрыл сделку по продаже 80,1% убыточного подразделения Chrysler инвестфонду Cerberus Capital Management за $7,4 млрд. Средства пойдут на реформирование американской компании. Самой DaimlerChrysler, которая уже думает о переименовании, чтобы дистанцироваться от «слабого звена», ничего не достанется — но и это неплохо, учитывая, что только своим работникам Chrysler должна $18 млрд.
При покупке компании инвестфонд консультировал бывший топ-менеджер Chrysler Вольфганг Бернхард, и ожидалось, что он же и возглавит совет директоров компании. Однако и здесь окончательное решение оказалось весьма нетривиальным: в последний момент выяснилось, что Бернхард не будет работать ни с Chrysler, ни с Cerberus «по семейным обстоятельствам». Пост президента Chrysler сохранит бывший генеральный директор автоконцерна, ветеран отрасли Томас Ласорда. Лидером же компании станет Роберт Нарделли, бывший гендиректор розничной сети товаров для дома Home Depot. Всю жизнь Нарделли был далек от автопромышленности, зато он является одним из самых высокооплачиваемых менеджеров мира — на прежнем месте работы он получил выходное пособие в размере $210 млн, правда, ценой скандала с частью акционеров.
Дадут ли эти «асимметричные» меры желаемый результат, пока неизвестно. Однако очевидно, что некоторые профессиональные инвесторы верят в скорый подъем американского автопрома. Например, на прошлой неделе Олег Дерипаска к своим многочисленным автомобильным активам, объединенным в группу ГАЗ, неожиданно прибавил 5% акций в General Motors, убытки которой в 2006 году хотя и сократились в 5,3 раза, но все равно составили $1,98 млрд. Более того, Олега Дерипаску рассматривали как одного из вероятных претендентов на покупку уже упомянутых Land Rover и Jaguar. Правда, на прошлой неделе принадлежащее ему ОАО «Русские машины» распространило официальное заявление, в котором отрицает заинтересованность в приобретении Land Rover и Jaguar. Однако недавний пример «Русснефти» показывает, что у Дерипаски такие заявления зачастую следуют за неделю до сделки. И наоборот: слухи о сделках, к которым он действительно не имеет отношения, опровергаются крайне редко.
Так что, вполне возможно, инвесторам пора вспомнить правило «покупай дешево — продавай дорого» и обратить внимание на отрасль, находящуюся, не исключено, на минимуме стоимости.
Журнал "Коммерсантъ Секрет Фирмы" №31
от 13.08.2007, стр. 1002