Набиуллина об инфляции, влиянии иранской войны на экономику и дефиците кадров
Глава ЦБ: ключевую ставку не будут снижать «автоматически»
Эльвира Набиуллина провела пресс-конференцию по итогам заседания совета директоров Банка России. Она рассказала о влиянии повышения НДС на инфляцию, росте цен, обстановке на рынках инвестиций и труда. Главные заявления госпожи Набиуллиной — в подборке «Ъ».
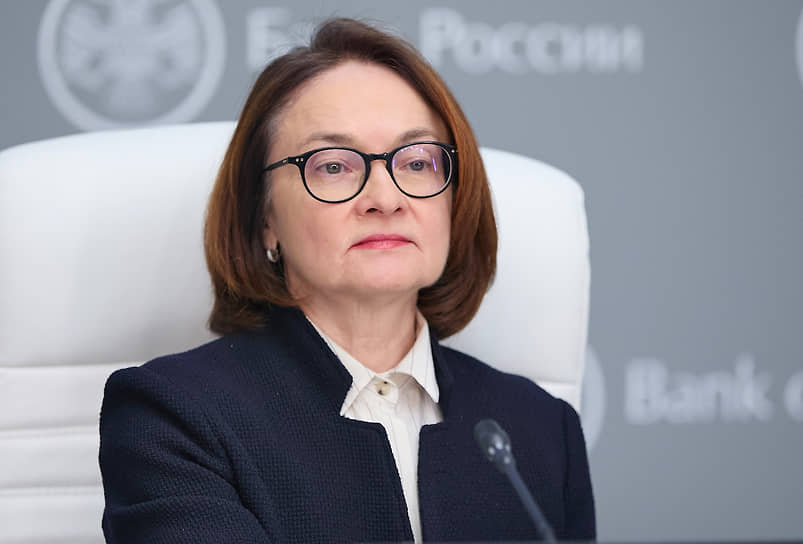
Председатель Банка России Эльвира Набиуллина
Артем Кудрявцев / Пресс-служба Банка России
Инфляция
Темпы роста цен в феврале снизились до уровней, близких к значениям второй половины прошлого года.
Повышение НДС, акцизов и сборов в основном было перенесено в цены в первые недели года.
Показатели устойчивой инфляции в феврале указывают на умеренное ценовое давление.
По оценке ЦБ, текущая устойчивая инфляция в начале этого года не выросла и находится в диапазоне 4–5% в пересчете на год.
В феврале-марте инфляционные ожидания вернулись к средним уровням прошлого года.
Регулятор обеспокоен тем, что инфляционные ожидания все еще высокие, несмотря на то, что фактический рост цен значительно замедлился за прошедший год.
Высокие инфляционные ожидания — это один из факторов, которые требуют от ЦБ осторожности при снижении ставки.
Экономика
Оперативные данные начала года подтверждают охлаждение внутреннего спроса, особенно потребительской активности.
На сдержанную динамику спроса в первом квартале указывают и текущие оценки в опросах предприятий.
Значительное снижение оценок в начале года произошло в сегменте малого и микробизнеса.
В ближайшие месяцы ЦБ сможет лучше оценить устойчивость и масштаб замедления роста потребления, после того, как уйдут эффекты перераспределения покупок во времени.
Ситуация на рынке труда развивается в рамках сложившихся трендов.
Объем инвестиций в основной капитал по итогам 2025 года немного уменьшился, но остался вблизи рекордных уровней, на которые инвестиции вышли за последние годы. Картина неоднородна по отраслям.
Инвестиционные планы на этот год более сдержанные. При этом опросы предприятий показывают, что число компаний, которые намереваются нарастить инвестиции и производственные мощности в текущем году, больше, чем тех, кто планирует их снизить.
По оценке регулятора, производственные возможности экономики продолжают расширяться, и при наблюдаемой сдержанной динамике спроса он придет в соответствие с предложением товаров и услуг в ближайшие месяцы.
По оперативным данным Росстата видим, что экономическая активность складывается ниже прогноза на первый квартал года, среди факторов — высокая база и погода.
Ситуация на Ближнем Востоке
Эскалация на Ближнем Востоке существенно влияет на конъюнктуру мировых рынков сырьевых товаров.
Эффект для российской экономики будет зависеть от продолжительности и масштаба этих геополитических событий. Сейчас давать оценки того, какими будут совокупные эффекты внешних событий для экономики России, пока рано.
Ситуация в регионе краткосрочно поддержит рубль и экспортные доходы России. Однако в долгосрочной перспективе конфликт может стать проинфляционным фактором.
Кроме того, проблемы с логистикой могут оказать неблагоприятное влияние и на объемы российского экспорта.
Курс рубля
Курс рубля в последние недели ослаб, но в целом колеблется примерно в том диапазоне, в котором он находился в течение прошедшего года. Говорить о выраженной тенденции преждевременно.
Для ЦБ валютный курс не был значимым фактором для принятия решения о снижении ключевой ставки.
Нынешняя ситуация вокруг курса рубля соответствует ожиданиям бизнеса.
Несмотря на то, что ослабление курса является проинфляционным фактором, важно учитывать, в каком диапазоне находится курс и что бизнес закладывает в решения.
Текущее ослабление российской валюты связано с низкой ценой на нефть в январе и приостановкой операций по бюджетному правилу.
Риски
Регулятор по-прежнему оценивает проинфляционные риски как преобладающие.
Оценки будущей инфляции, в особенности у населения, остаются повышенными. Неблагоприятный внешний фон может дополнительно замедлить их снижение.
Сохраняются риски, связанные с дефицитом кадров.
Внешние условия — это фактор роста, неопределенности.
Еще один важный фактор, который существенно влияет на пространство для снижения ключевой ставки — это бюджетная политика.
Изменение параметров бюджета относительно объявленных может как увеличивать это пространство, так и сужать его.
Кредитный рынок
ЦБ не видит больших продаж жилья, купленного по льготной ипотеке, но этот эффект не исключен в будущем.
Снижение инфляции может поддержать рынок ипотеки.
Ставки по кредитам в РФ остаются высокими, но тренд снижения налицо.
Перспективы
Значительно выросла неопределенность, связанная с внешними условиями и будущими параметрами бюджета.
ЦБ может потребоваться время для того, чтобы увидеть, как будет развиваться ситуация.
Регулятор будет оценивать целесообразность снижения ключевой ставки на ближайших заседаниях, но это снижение не будет автоматическим.
Банк России продолжит двигаться плавно и сбалансированно, чтобы снизить инфляцию до 4% и надежно закрепить ее вблизи этого уровня в дальнейшем.
Пока РФ выходит на экономический рост в рамках прогноза 0,5-1,5% в 2026 году.
Текущие решения по ставке уже в этом году поставят точку в истории с высокой инфляцией.