Сбербанк нажился на недоверии
|
Сбербанк нажился на недоверии |
 |
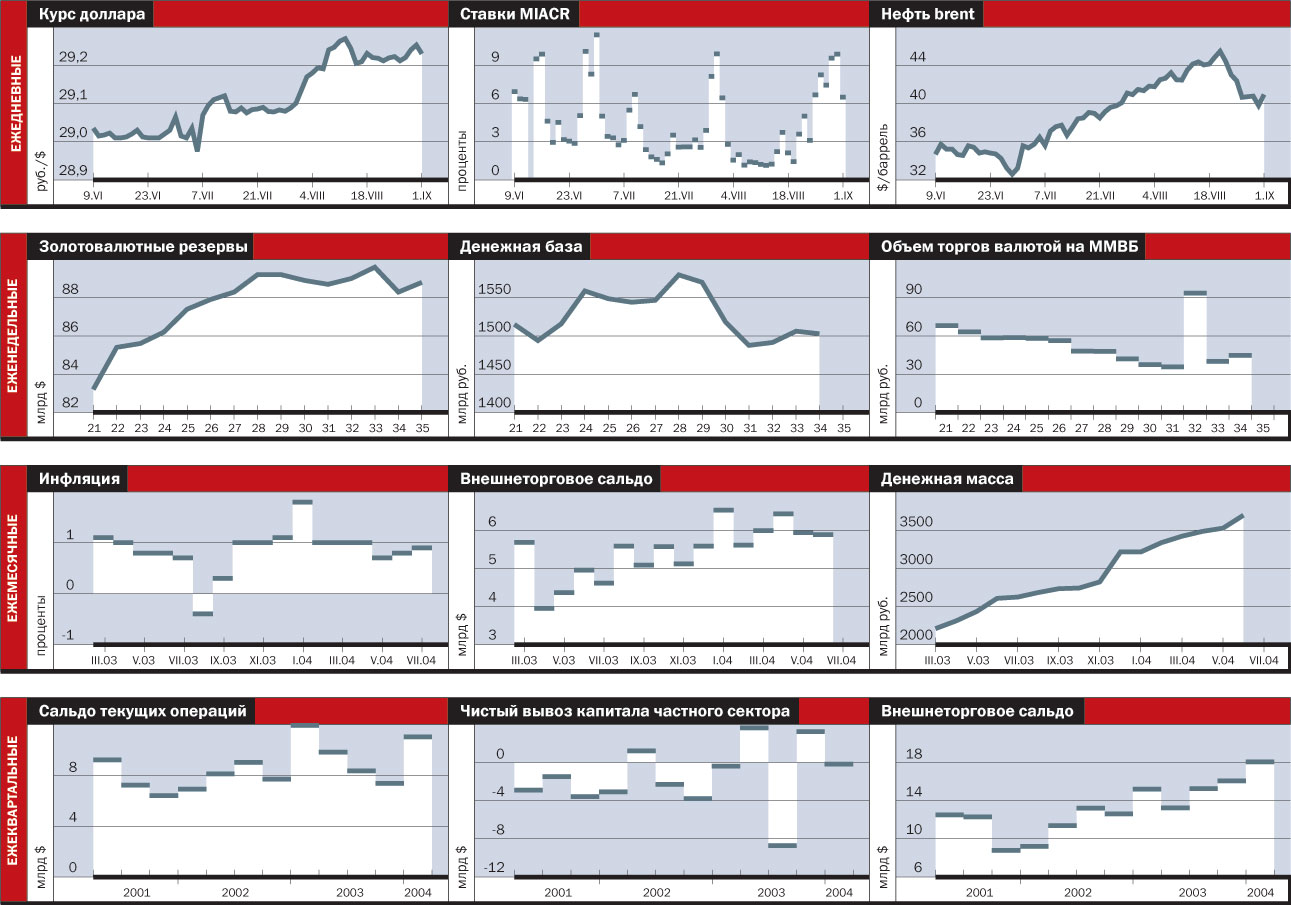 |
Напряженность на межбанковском рынке не спадает. В конце августа это было еще объяснимо — налоговые платежи по окончании месяца существенно поджимают банковскую ликвидность. Однако, как правило, в самый последний день уходящего месяца или, в крайнем случае, в первый день нового проблема с ликвидностью исчезает. В этот раз прибавки рублей рынок не ощутил, даже когда казалось, что все налоги уже выплачены. Ставки по краткосрочным банковским кредитам лишь в начале дня 1 сентября немного опустились. Но затем вернулись на уже привычные 10-11% годовых. И это среди банков первого круга, то есть крупнейших российских и "дочек" зарубежных банков. Для второго круга рынок МБК условный, а ставки на нем в полтора-два раза выше.
Между тем для ряда крупных российских банков, которые имеют в своем распоряжении большие пакеты гособлигаций, прежде всего Сбербанка, такая ситуация становится полем для хорошего бизнеса. Под залог госбумаг берутся кредиты в Центральном банке. Объемы операций репо в конце августа побили исторические рекорды, достигая за день 39-46 млрд руб. И в первых числах сентября объемы хоть и сократились, но остались на весьма высоких уровнях: не менее 10 млрд руб. Затем эти средства размещаются на рынке. Естественно, среди высоконадежных контрагентов. При ставках репо 6,5-7,5% годовых разница со ставками на МБК доходит до полутора раз. Аналогичная разница при операциях валютный своп. Таким образом покрываются риски от размещения средств.
В надежде на продолжение роста курса доллара банки пока удерживают длинные позиции по валюте. Объемы операций своп только на ММВБ приближаются к $1 млрд. Однако рублевый голод может заставить банки избавляться от долларов. К обвальному падению курса это, конечно, не приведет. А вот к увеличению золотовалютных резервов — несомненно. Ведь единственным покупателем валюты в этом случае будет выступать ЦБ.
Рубрику ведет ДМИТРИЙ ЛАДЫГИН
Журнал "Коммерсантъ Деньги" №35
от 06.09.2004, стр. 66