

Правительство и Центробанк виноваты в резком росте выплат по валютным ипотечным кредитам. Так считают около половины россиян. Треть граждан полагает, что отвественность лежит на банках, которые выдавали займы в иностранной валюте, и только 22% осуждают самих заемщиков. К такому выводу пришли эксперты Национального агентства финансовых исследований. Обозреватель "Банки.ру" Михаил Тегин побеседовал с ведущим "Коммерсантъ FM" Петром Косенко.
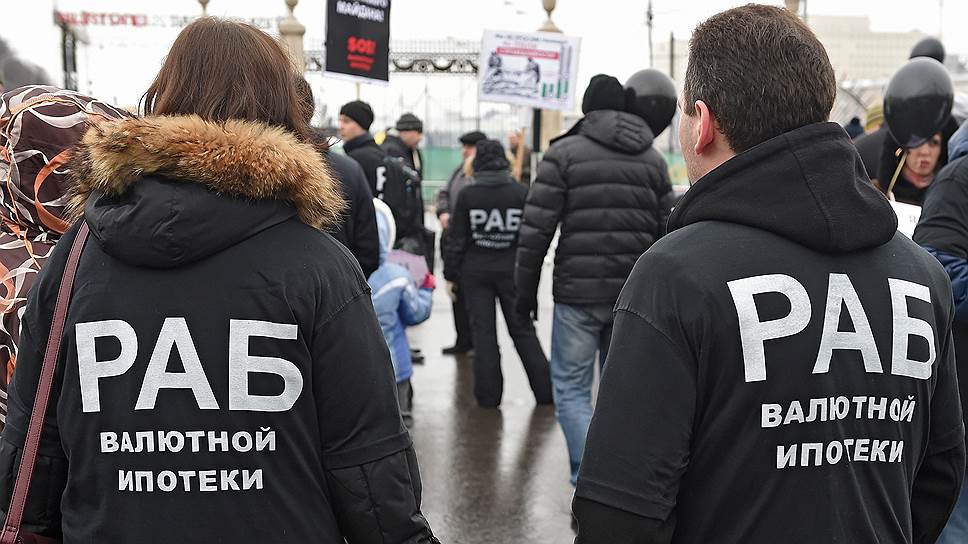
Фото: Дмитрий Лебедев, Коммерсантъ / купить фото
Эксперты Национального агентства финансовых исследований провели опрос в январе этого года. Согласно данным исследования, по мнению россиян, оказать помощь заемщикам в сложившейся ситуации должны ответственные стороны. Более половины респондентов уверены, что помочь заемщикам должно правительство, 35% считают, что поддержку должен оказать ЦБ, 37% заявляют, что проблему следует решить банкам-кредиторам.
— Лично мне кажется, что результаты этого опроса вполне предсказуемы. Наш экономический обозреватель "Коммерсантъ FM" Константин Максимов любит говорить, что люди у нас финансово неграмотные, и он по-своему прав. Говорит это о финансовой неграмотности большинства опрошенных?
— Я бы не стал категорично говорить и заявлять о том, что данный опрос свидетельствует о финансовой неграмотности. Финансовая грамотность у россиян действительно достаточно низкая, как показывают другие опросы и мнения экспертов. Но я бы обратил внимание на то, что результаты этого опроса говорят о том, что наши граждане больше склонны винить кого-то в тех проблемах, которые возникают у них вследствие их решений.
— Нежели чем самих себя, правильно?
— Нежели чем самих себя. Даже дело не в том, чтобы найти виноватого, а в том, чтобы принять ответственность за те шаги и решения, которые они принимали, потому что на самом деле никто не заставлял валютных ипотечных заемщиков брать займы на покупку жилья в валюте.
— Михаил, здесь я с вами готов немножко поспорить. Я сам — человек, к финансовому рынку не относящийся. Тем не менее, у меня несколько знакомых в ситуации валютной ипотеки. Они к ней пришли не от хорошей жизни. Они пришли к ней, потому что их работодатели таким образом структурировали их зарплату, что "белая" была практически нулевой. И рассчитывать на получение нормального, внятного рублевого кредита они физически не могли. Банки предлагали им только варианты валютной ипотеки.
— Вы хотите сказать, что здесь больше виноваты банки?
— Я хочу сказать, что очень многие люди были поставлены в условия, когда вынуждены были брать валютную ипотеку. Они были готовы брать рублевую, но банки просто не давали ее, потому что считали 2-НДФЛ: "Где ваш 2-НДФЛ? Ах, у вас "серая" зарплата? Нет, мы вам не то, чтобы отказываем в кредите, но берите, пожалуйста, более высокорискованную валютную ипотеку, пожалуйста".
— Давайте с вами попробуем порассуждать: первый момент — много ли таких людей, которые трудятся на предприятиях, где 2-НДФЛ будет показывать очень низкий доход, не позволяющий заемщику получить ипотечный кредит в рублях? Я не уверен, что таких много.
— Но вы же прекрасно знаете, что большинство людей, которые оказались в ситуации валютной ипотеки сейчас, брали ипотеку лет семь-восемь назад, когда эта история с "серыми" зарплатами была гораздо более распространена.
— Я согласен, однако же давайте будем более реалистичны. Никто не мешал тому же среднестатистическому россиянину попросить у себя на работе нарисовать эти 2-НДФЛ, чтобы это как-то выглядело реалистично и отражало его реальных доход. Неужели такой практики нет?
— Так вы сейчас просто к подлогу нас подталкиваете. Многие люди не были готовы на это пойти.
— Я не подталкиваю к этому, я просто говорю о том, что есть такая практика.
— Безусловно, есть практика, да.
— Второй момент: даже если банки предлагали только валютную ипотеку таким заемщикам, это не значит, что банки виноваты в этом. Это формальные процедуры оценки кредитоспособности заемщика, и выбор все-таки в любом случае лежит на заемщике, брать эту ипотеку или нет, неважно, было это семь, восемь или 10 лет назад.
— Михаил, тут я с вами согласен. Но мы с вами опять ушли в плоскость решения вопроса "Кто виноват?". Давайте поговорим о том, что делать: действительно можно рассчитывать на то, что банки, Центробанк, правительство вмешаются в ситуацию и хотя бы каким-то образом помогут реально людям, которые оказались в очень сложной ситуации? Понятно, что 100% никто ни за кого гасить не собирается. Но ситуация сложная.
— Ситуация непростая, таких людей по некоторым оценкам 25 тыс. семей, по некоторым 100 тыс., и происходит дискуссия о том, как помочь людям. А вопрос о том, кто виноват, неважен и отходит на второй план. А варианты появились не в связи с тем, что размер ежемесячного платежа по ипотеке вполне подъемный для граждан, это реструктуризация. Банки уже давно предлагают такой продукт или такую услугу.
— Но мы знаем, что, как правило, большинство людей не идут на эту реструктуризацию по одной простой причине: реально это никак не облегчит их участь, а очень часто у них возникают дополнительные сложности в дальнейшем при выплатах. Такое тоже есть.
— На самом деле, говорить огульно о том, что возникают дополнительные сложности, я бы не стал. Поскольку мы знаем, что каждый случай индивидуален и уникален.
— Но у вас есть примеры счастливой реструктуризации? Люди действительно оказались в этой сложной ситуации, банк пошел им навстречу таким образом, реструктуризировал, заморозил какой-то курс фиксированный и люди сказали: "Да, нам стало легче, на этих условиях мы согласны, что все нормально теперь будет"?
— Действительно, есть уже некоторые такие примеры, я бы не хотел их называть по радио, но они действительно есть.
— Обязательно за эфиром мы попросим телефоны этих счастливцев у вас, чтобы мы могли связаться и сделать жизнеутверждающий репортаж на эту тему. Большинство людей пока еще выходят с плакатами, с пикетам к офисам банков, мы это наблюдаем чуть ли не каждую неделю.
— Большинство да, однако банки все равно уже предлагают такие услуги, и здесь важно оценивать самим заемщикам, на что они готовы. Возможно, они готовы на увеличение срока выплаты ипотечного кредита за счет того, чтобы размер ежемесячного платежа был снижен и подъемен для них. Варианты всегда есть.