


Болезнь роста
Почему США не могут остановить рост госдолга
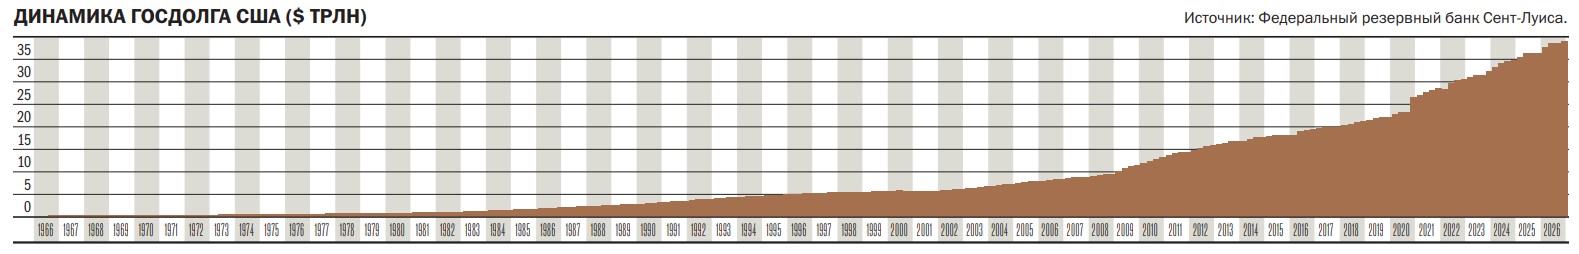
В марте 2026 года госдолг США (UST) превысил $39 трлн, увеличившись за год на $2,9 трлн. Это произошло вопреки обещаниям Дональда Трампа сократить долговую нагрузку. В числе активных покупателей госдолга инвесторы из мировых финансовых центров Европы и ряда офшоров. Китай, Индия и Бразилия сокращают вложения из-за возросших рисков.
Carlo Allegri / Reuters
Вопреки предвыборным обещаниям Дональда Трампа сократить долговое бремя страны, по факту темпы его роста только увеличиваются. За 12 месяцев, завершившихся в марте 2026 года, американский государственный долг вырос почти на $2,9 трлн (7%) и впервые в истории превысил уровень $39 трлн. Об этом свидетельствуют данные Федерального резервного банка Сент-Луиса. Сильнее долг прирастал лишь в 2020 году, во время первого президентства Трампа. Тогда из-за разразившейся пандемии коронавируса финансовые власти США потратили на поддержку экономики и потребительского спроса $3,8 трлн.
«Рост госдолга практически в любой стране мира происходит в условиях, когда расходы бюджета значительно превышают доходы,— этот бюджетный дефицит надо как-то финансировать»,— поясняет ведущий аналитик Freedom Finance Global Наталья Мильчакова. В таких условиях, по ее словам, правительства вынуждены прибегать к заимствованиям как на внутренних, так и на внешних рынках. В США в 2025 году расходы бюджета составляли $7 трлн, а доходы только $5 трлн. С марта 2026 года, как отмечает Наталья Мильчакова, конфликт в Иране обходился США примерно в $1–3 млрд в день. Это однозначно влияет на рост госдолга.
Важное значение для любого эмитента долга, будь то частная компания или государство, играет уровень ставок в системе, в случае американского рынка это ключевая ставка ФРС. Чем выше ее уровень, тем выше стоимость обслуживания долга. Поэтому подъем ключевой ставки с апреля 2022 года по июль 2023 года с 0,5% до 5,5% (ставка 5,5% держалась до августа 2024 года) стал сильным вызовом для США. Даже последующее ее снижение на 1,75 процентного пункта (п. п.), до 3,75% к концу прошлого года, не смогло выправить ситуацию. По данным Минфина страны, в 2025 финансовом году расходы на обслуживание госдолга составили ранее небывалые $1,22 трлн, или 17,4% от всех федеральных бюджетных расходов. «Обслуживание госдолга стало самой крупной статьей расходов после соцобеспечения и здравоохранения, больше расходов на национальную оборону»,— отмечает руководитель отдела макроэкономического анализа ФГ «Финам» Ольга Беленькая.
В таких условиях Дональд Трамп весь прошлый год оказывал давление на ФРС США, а также ввел тарифы против основных торговых партнеров. Но нерыночный характер действий вызывал скепсис у аналитиков, которые сомневались, что такие шаги могут полностью компенсировать увеличение дефицита бюджета. Вдобавок к этому Верховный суд США признал незаконными «взаимные» импортные тарифы Трампа, введенные им на основании закона о чрезвычайных экономических полномочиях (IEEPA). «Получается, американские власти не только не имеют права больше взимать импортные пошлины на этом основании, но и обязаны вернуть импортерам около $160 млрд»,— отмечает госпожа Беленькая.
Всем миром
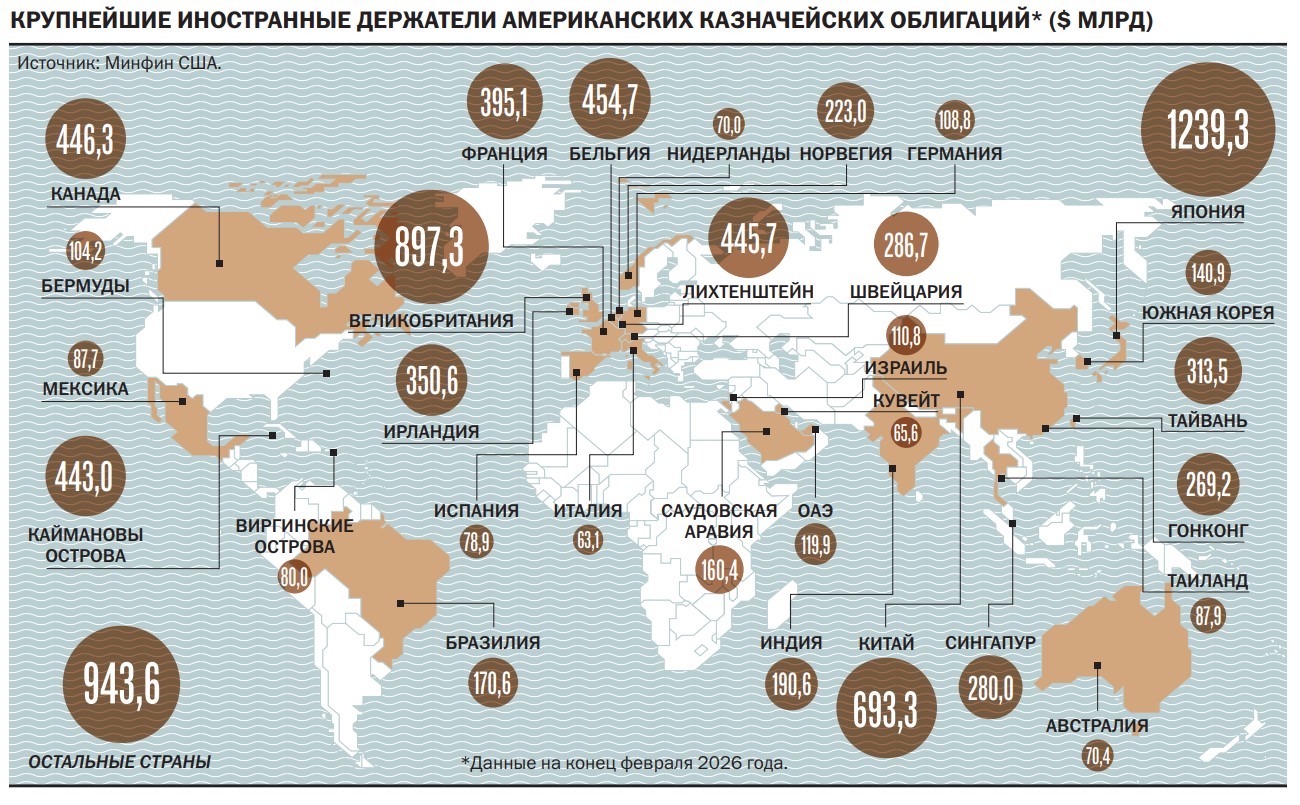
Госдолг США состоит из двух частей: публичной, которая размещается на открытом рынке среди внутренних и внешних инвесторов и составляет более 80% обязательств США, и непубличной, где кредиторами являются различные органы государственной власти. Крупнейшими держателями рыночной части американского долга выступают иностранные инвесторы, которые по состоянию на конец февраля 2026 года владели бумагами на $9,4 трлн (треть всего публичного долга США). В топ-5 стран по объему таких инвестиций входят Япония ($1,24 трлн), Великобритания ($0,9 трлн), Китай ($0,69 трлн), Бельгия ($0,45 трлн) и Канада ($0,45 трлн). За последние 12 месяцев, завершившихся в феврале этого года, вложения иностранных инвесторов в такой долг выросли на $575,2 млрд (6,5%).
«Даже при политических конфликтах с администрацией Трампа инвесторы не бегут из казначейских облигаций США, потому что альтернативы сопоставимой глубины, ликвидности и юридической инфраструктуры нет»,— поясняет инвестиционный банкир Илья Сушков.
Две трети всех казначейских облигаций, приобретенных нерезидентами, пришлось на инвесторов из Европы. За 12 месяцев их вложения в UST выросли на $361,1 млрд (11%), до $3,64 трлн. Ключевым драйвером спроса в регионе и мире стала Великобритания: британские портфели выросли в сумме на $147 млрд (20%), до $897,3 млрд. Остальные страны Европы показали более скромные объемы в абсолютных цифрах, но зачастую темпы роста были выше. Так, вложения Норвегии выросли на $61,2 млрд (37,8%), достигнув $223 млрд. Бельгия нарастила позиции на $60 млрд (15,2%), до $454,7 млрд, Испания — на $18,4 млрд (30,4%), до $78,9 млрд. В число крупнейших покупателей вошли страны и из других регионов: Япония ($113,4 млрд, до $1,24 трлн), Канада ($40,2 млрд, до $446,3 млрд), Саудовская Аравия ($34 млрд, до $160,4 млрд) и Израиль ($20 млрд, до $110 млрд).
Преимущества инфраструктуры
Опрошенные «Деньгами» участники рынка отмечают, что иностранные вложения в UST нельзя считать буквально как деньги конкретной страны. Система статистической отчетности Министерства финансов США, которая отслеживает трансграничные потоки капитала между резидентами США и иностранными инвесторам, является кастодиальной, не всегда точно отражающей конечного владельца бумаг. Поэтому рост европейских вложений, как поясняет Илья Сушков, связан прежде всего не с политикой, а рыночной инфраструктурой: Лондон, Брюссель, Люксембург и Дублин — это все ключевые узлы глобального хранения и фондовой индустрии. «За такими юрисдикциями стоят не только резервы центробанков, но и глобальные управляющие, пенсионные и страховые портфели, фонды денежного рынка, хедж-фонды и private banking»,— поясняет эксперт.
Удобством инфраструктуры объясняется и высокий спрос на американский долг в офшорах: в Люксембурге (рост на $33,3 млрд, до $445,7 млрд), на Каймановых островах (на $26,9 млрд, до $443 млрд), в Сингапур (на $20 млрд, до $280 млрд). По мнению Ильи Сушкова, фактическими покупателями UST через данные юрисдикции выступают хедж-фонды, европейские пенсионные фонды, ближневосточный family office или азиатские клиенты private banking. Это обусловлено структурой глобальной финансовой системы, где офшоры используют не только и не столько для оптимизации налогообложения, сколько для структурирования управления активами. Для вложений в UST это особенно важно, отмечает управляющий по глобальным рынкам General Invest Александр Ковалев. «В случае таких инвестиций речь идет не о высокодоходных спекуляциях, а о надежности и оптимальном управлении крупным капиталом»,— считает господин Ковалев.
Несмотря на устойчивый спрос со стороны офшоров и европейских финансовых центров, геополитические и экономические факторы вынуждают некоторые страны снижать долю в UST. Наиболее интенсивно сокращали такие инвестиции в Китае, Индии и Бразилии. За год китайские инвесторы уменьшили объем казначейских облигаций в портфелях на $91 млрд (11,6%), до $693,3 млрд, индийские и бразильские держатели продали соответственно на $37,4 млрд (16,4%) и $36,7 млрд (17,7%), до $190,6 млрд и $170,6 млрд. Среди развитых стран выделяются Нидерланды и Швейцария, продавшие UST на $13,2 млрд и $4,1 млрд, до $70 млрд и $286,7 млрд соответственно.
Геополитика дело тонкое
В начале XXI века главным покупателем американского госдолга был Китай, точнее Народный Банк Китая (НБК), в рамках диверсификации валютных резервов. В то время, по словам независимого портфельного управляющего по глобальным рынкам Алены Николаевой, Пекин автоматически рециклировал торговый профицит с США обратно в UST. С января 2000 года по ноябрь 2013 года такие вложения НБК выросли в 22 раза, до $1,32 трлн, сделав Китай крупнейшим иностранным держателем бумаг.
С 2014 года Китай начал сокращать такие вложения. Первоначально это была реакция на сворачивание программы количественного смягчения ФРС США, вызвавшее падение стоимости UST. Затем — как ответ на фрагментацию мировой экономики из-за торговой войны, развязанной Дональдом Трампом, и пандемии коронавируса. После блокировки золотовалютных резервов России в 2022 году НБК активизировал продажи из-за опасений, что аналогичная судьба может постигнуть и его активы. В итоге за последние четыре года вложения в долг США упали на $411 млрд (32,6%).
Своими продажами Пекин не пытается обрушить рынок UST или устроить финансовую войну против доллара, полагают эксперты. «Главная его задача сейчас — это постепенно снизить зависимость от американской финансовой системы, уменьшить политическую уязвимость и слишком большую концентрацию резервов в одном активе»,— считает Алена Николаева. Одновременно с этим НБК увеличил вложения в золото на 19%, до 2313,5 тонны, и по данному показателю занял пятое место среди мировых ЦБ, вытеснив на шестое Банк России.
"Деньги". Приложение №16
от 04.06.2026, стр. 28