


Минус на плюс
Российская экономика показала рост
После двух месяцев спада в марте ВВП России вернулся к росту, заявил президент Владимир Путин на совещании 15 мая. По мнению опрошенных «Деньгами» аналитиков, по итогам 2026 года экономика вырастет на 0,5–1%, в случае если ЦБ продолжит снижать ключевую ставку. В выигрыше окажется и фондовый рынок, который после полуторалетнего простоя сможет выйти из диапазона 2500–3000 пунктов по индексу Московской биржи.
пресс-служба президента РФ
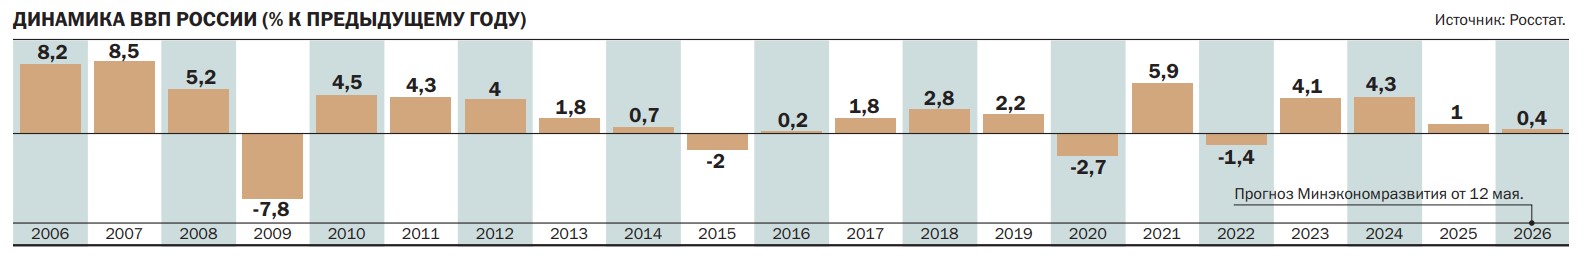
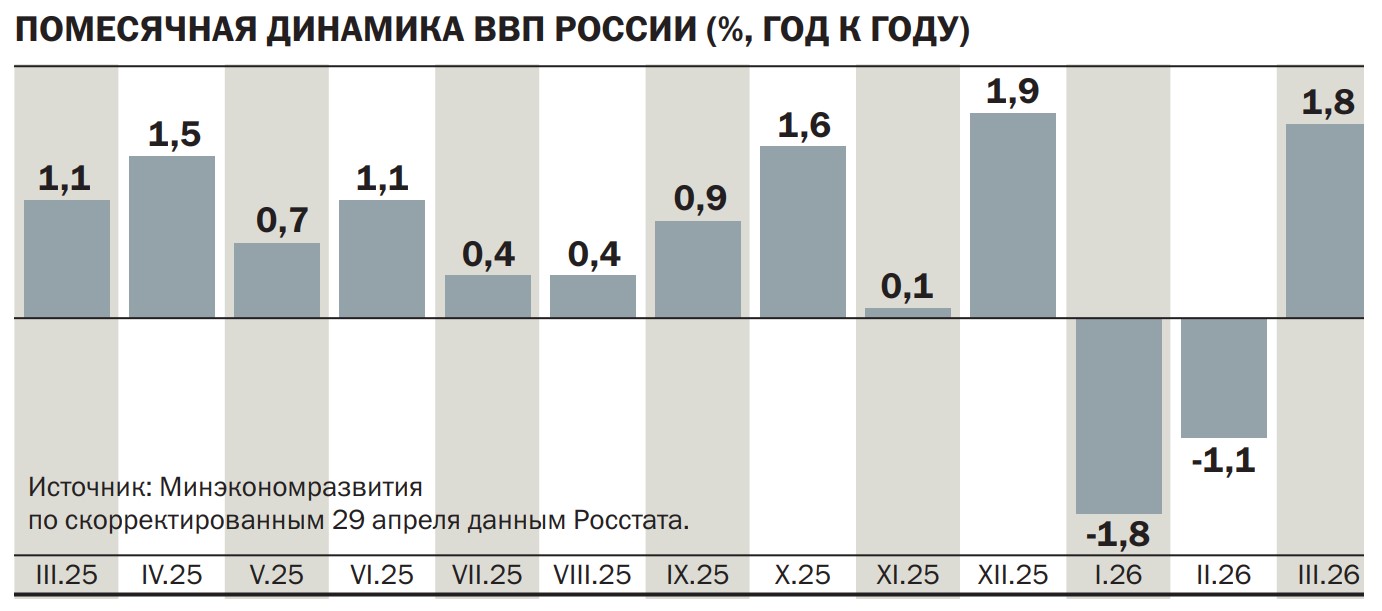
На совещании по экономическим вопросам в Кремле 15 мая Владимир Путин заявил, что после двух месяцев спада внутренний валовой продукт (ВВП) страны в марте прибавил в годовом выражении 1,8%. По апрельским данным Росстата, в январе ВВП снизился на 2,1%, в феврале — на 1,5% (в мае данные были пересмотрены до –1,8% и –1,1% соответственно). По майским данным Минэкономразвития, снижение ВВП за первые три месяца года составило 0,3% год к году. В министерстве это объяснили статистическим эффектом высокой базы прошлого года, холодной погодой и меньшим количеством рабочих дней. В этой ситуации прогноз по росту ВВП на 2026 год был снижен с 1,3% до 0,4%, то есть ниже прогноза ЦБ (0,5–1,5%).
К факторам снижения ВВП в начале года опрошенные «Деньгами» аналитики относят перенос части потребления на четвертый квартал прошлого года перед повышением НДС с 1 января этого года. «Негативное влияние на промпроизводство и экономику оказывали незапланированные ремонты на НПЗ и других промышленных объектах в начале года»,— полагает главный аналитик Совкомбанка Михаил Васильев. Продолжала давить на экономику и жесткая монетарная политика Банка России. Хотя с пикового прошлогоднего уровня 21% ключевая ставка и была снижена до 14,5% (в апреле текущего года), по мнению господина Васильева, полный эффект на экономику и инфляцию от ДКП достигается на горизонте трех-шести кварталов.
В марте—апреле сдерживающие технические факторы ослабили влияние на экономику, началась «оттепель». Как отмечает управляющий эксперт центра аналитики и экспертизы ПСБ Денис Попов, произошло улучшение внешних условий для российских экспортеров, усилился стимулирующий эффект от значительного авансирования госрасходов в начале года. В марте средняя цена Urals выросла на 73%, до $77 за баррель, в апреле она подорожала еще на 23%, до $95. По оценке МЭА, в марте доходы России от нефтеэкспорта выросли почти вдвое, до $19 млрд, в апреле составили $19,2 млрд.
Слабая экономика — это один из факторов давления на фондовый рынок, но не напрямую, а через ожидания по прибыли компаний и дивидендам. Как отмечает руководитель направления по работе с драгоценными металлами УК «Ингосстрах-инвестиции» Дмитрий Смолин, для инвесторов важен не сам факт снижения ВВП, а его влияние на спрос, маржинальность бизнеса, долговую нагрузку и способность компаний генерировать денежный поток. При этом выйти индексу Московской биржи из диапазона 2500–3000 пунктов, в котором он торгуется с апреля 2025 года, мешают в первую очередь высокие рублевые ставки, которые делают инвестиции в акции менее интересными. «При ключевой ставке 14,5% акции конкурируют с депозитами и облигациями/ОФЗ, поэтому инвесторы требуют высокой потенциальной доходности и не готовы платить за российские бумаги высокие мультипликаторы. Высокая ставка также увеличивает стоимость долга и снижает интерес к рисковым активам»,— считает Дмитрий Смолин.
Мартовский рост экономики — позитивный сигнал, но одного месяца роста недостаточно для разворота рынка, отмечают участники рынка. Для инвестиций в акции важно устойчивое улучшение корпоративных прибылей и снижение ключевой ставки. «Если восстановление подтвердится в следующих месяцах, это может постепенно поддержать интерес к рынку, особенно в секторах, ориентированных на внутренний спрос»,— полагает Дмитрий Смолин. Во втором квартале в пользу большего роста экономики, как считает Михаил Васильев, будет играть календарный фактор: в мае—июне этого года будет на три рабочих дня больше, чем годом ранее. Рост сырьевых цен из-за войны на Ближнем Востоке и увеличение квот на нефтедобычу в рамках сделки ОПЕК+ будет, на его взгляд, также поддерживать российские экспортно ориентированные компании.
В целом по году все опрошенные «Деньгами» аналитики ждут положительной динамики ВВП. В Совкомбанке допускают подъем ВВП по итогам 2026 года на 0,5%, в 2027-м — на 1%, в ПСБ ждут роста на 1% и 2–2,5% соответственно. В рисковом сценарии, вероятность которого Денис Попов оценивает в не менее 30%, реальный ВВП будет держаться на околонулевом уровне ближайшие два года. Триггерами перехода к этому сценарию могут стать глобальный финансовый и экономический кризис, рост внутренней инфляции и прекращение снижения ключевой ставки. Беспокойство вызывает и снижение инвестиций в основной капитал, которые уменьшаются уже год на фоне распространения оптимизационных бизнес-стратегий. «Снижение инвестиций не только ограничивает экономический рост, но и ведет к сужению экономического потенциала, а значит, ограничивает будущий рост ВВП»,— сетует господин Попов.
Минимизировать вероятность негативного сценария, как считает Денис Попов, могла бы уверенность в продолжении смягчения денежно-кредитных условий, которая, в свою очередь, зависит от успехов в снижении инфляции и инфляционных ожиданий. «На текущий момент в базовом прогнозе мы ожидаем ключевую ставку на конец 2026 года на уровне 12% и ее снижение до 10% в 2027 году. Такого тренда, по нашему мнению, будет достаточно для того, чтобы обеспечить возврат экономики к сбалансированному росту на рубеже 2026–2027 годов»,— считает господин Попов. На ближайшем заседании ЦБ, которое состоится 19 июня, как прогнозирует Михаил Васильев, ставка снова будет снижена на 0,5 п. п., до 14%, а к концу года вернется к 12,5%. «Значительная часть корпоративных кредитов выдана по плавающей ставке. Поэтому каждое снижение ставки ЦБ приводит к тому, что бизнес будет меньше тратить на обслуживание долга»,— поясняет господин Васильев.
Более низкая ключевая ставка в сочетании с положительной, пусть и небольшой, динамикой экономики поддержит фондовый рынок и частные инвестиции. В базовом сценарии, который подразумевает снижение ставки до 12–14%, ослабление рубля и стабильный геополитический фон, старший аналитик инвесткомпании «Риком-Траст» Валерия Попова закладывает рост индекса Московской биржи до 3100–3600 пунктов. В случае более сильного снижения ключевой ставки и позитивных сдвигов в геополитике, а также притока ликвидности на рынок индекс может подняться до 3900–4300 пунктов. «В случае паузы в снижении ставки или эскалации санкций индекс останется в диапазоне 2500–3000 пунктов»,— полагает госпожа Попова.
"Деньги". Приложение №16
от 04.06.2026, стр. 8