


Нефть не течет в Ормуз
Во втором полугодии Brent прочат $95–100 за баррель
Несмотря на апрельское перемирие США и Ирана, рынок нефти все еще далек от выхода из энергетического шока. По данным S&P Global, цена североморской Brent на спотовом рынке продолжает держаться выше $100. Аналитики полагают: высокие цены надолго, не только из-за блокировки Ормузского пролива, но и в связи с сокращением стратегических запасов сырья.
Reuters
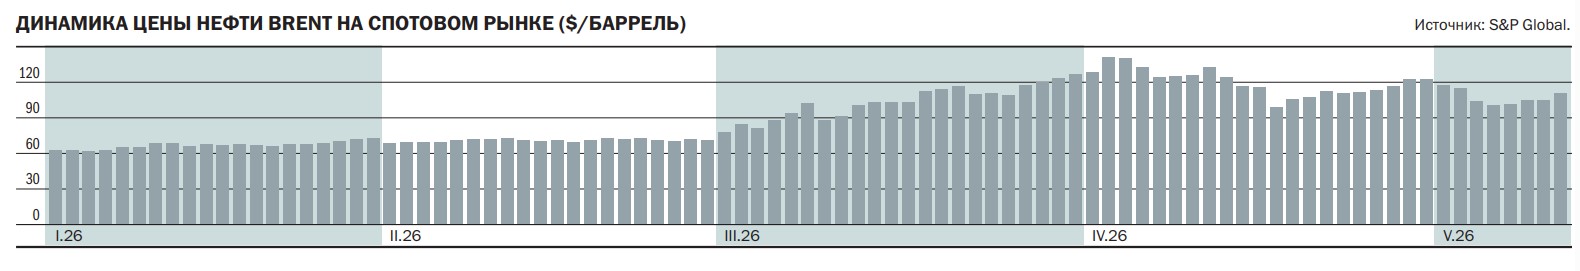
После стремительного обвала цены нефти Brent ниже $100 за баррель, вызванного прекращением боевых действий между США и Ираном, во второй половине апреля котировки вновь пошли вверх. По данным агентства S&P Global, 29 апреля стоимость североморской марки на спотовом рынке поднялась до $122,9 за баррель, прибавив за восемь торговых сессий 24%. К концу первой декады мая котировки опустились до $111 — на 56% выше значений конца февраля. Восстановление цен произошло из-за того, что обещанное Трампом возобновление судоходства в Ормузском проливе произошло в усеченном виде. По разным оценкам, через пролив по итогам апреля прошло 190–220 судов из которых лишь 55–65 — нефтяные танкеры и газовозы. Это 5–7% от довоенных показателей. Такого объема поставок недостаточно для удовлетворения мирового спроса. По оценке МЭА, в апреле мировые поставки «черного золота» уменьшились на 1,8 млн баррелей в сутки (б/с), до 95,1 млн б/с, в результате чего общие потери с февраля достигли 12,8 млн б/с. Добыча в странах Персидского залива, пострадавших от закрытия Ормузского пролива, упала на 14,4 млн б/с. Даже если судоходство через пролив продолжит расти, мировые поставки нефти, по оценке МЭА, в 2026 году сократятся в среднем на 3,9 млн б/с, до 102,2 млн б/с.
С учетом низкой гибкости нефтяного рынка выпадение таких объемов критично и неизбежно привело бы к дальнейшему росту цен на нефть, если бы крупнейшие страны не распечатали стратегические запасы сырья. По оценке МЭА, в марте из таких запасов было высвобождено 129 млн баррелей, в апреле еще 117 млн баррелей. «Высвобождение стратегических запасов, даже если к этому процессу подключатся все крупные импортеры нефти, может снизить цену нефти максимум на 10%, но на самом деле более существенного влияния на цены ожидать сложно»,— отмечает ведущий аналитик Freedom Finance Global Наталья Мильчакова. Стратегические запасы придется восполнять, что создаст дополнительный спрос на нефть. Этот фактор, как полагает независимый портфельный управляющий по глобальным рынкам Алена Николаева, будет и дальше влиять на цену, даже несмотря на отсутствие острой фазы конфликта.
Рынок до сих пор не верит в устойчивое урегулирование конфликта.
«Премия за риск умеет быстро схлопываться, но полностью сейчас не исчезает. И пока у рынка не появится уверенность, что Ормуз действительно будет работать стабильно и без угроз повторной блокировки, эта премия останется в цене»,— отмечает Алена Николаева.
Во втором полугодии в базовом сценарии большинства крупных банков ожидается стабилизация Brent в диапазоне $95–110 баррель.
В таких условиях США продлевают смягчение санкций в отношении поставок российской нефти. В марте исключения затронули около 100 млн баррелей транзитной нефти, загруженной до 12 марта. В апреле Минфин США продлил генеральную лицензию на поставку российской нефти до 16 мая. Новое послабление распространилось на все танкеры, успевшие загрузиться до 17 апреля. Временная отмена американских санкций в отношении российской нефти привела к увеличению мировых поставок, отмечают в МЭА.
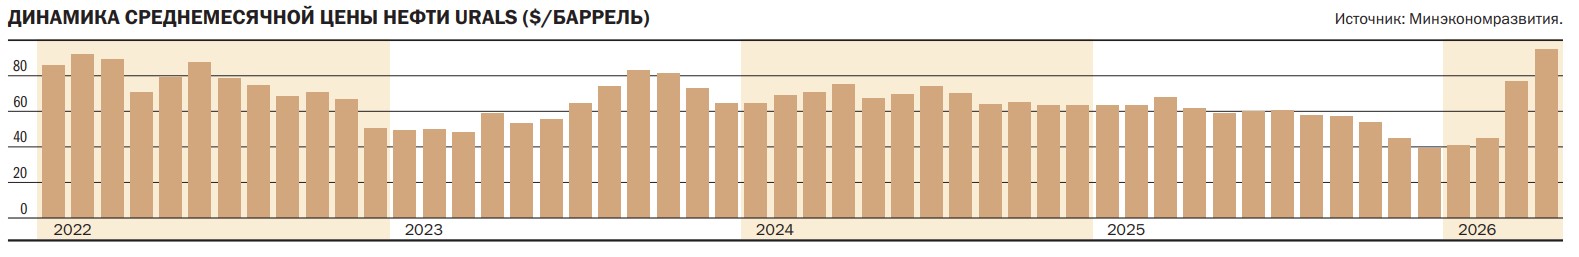
В марте цена российской Urals резко пошла вверх и по отдельным контрактам торговалась с премией к североморской Brent. Как сообщал “Ъ” со ссылкой на данные Platts, на 18 марта стоимость Urals превысила цену эталона Dated Brent на базисе DAP Индия на $5 за баррель, что стало новым историческим максимумом. В конце февраля Urals стоила дешевле Brent на $12 за баррель. По данным Минэкономразвития, средняя цена российской нефти в марте выросла на 73%, до $77 за баррель, в апреле показатель поднялся еще на 23,2%, до $94,87 за баррель.
Российский рынок почти не реагирует на дорогую нефть. В первые дни конфликта на Ближнем Востоке индекс Московской биржи вырос на 4% и поднялся выше 2900 пунктов, но затем откатился до 2600 пунктов. Первоначально рынок не верил в длительный рост цен. Затем, по мнению директора департамента управления благосостоянием УК «АФ Капитал» Руслана Клышко, инвесторы стали оценивать готовность государства изъять часть сверхдоходов отрасли через демпфер, НДПИ, экспортные пошлины и разовые сборы. Ускорившийся в апреле рост курса рубля частично нивелировал эффект высокой нефти для рублевой выручки экспортеров. «Высокий уровень ставок внутри страны также негативно сказывался на рынке акций. При текущих доходностях фондов денежного рынка и депозитов инвесторы по-прежнему не готовы перекладываться в акции даже на фоне сильной нефти»,— отмечает господин Клышко.
В наибольшем выигрыше от сложившейся ситуации окажется бюджет России, который сверстан исходя из средней цены Urals в $59 за баррель. «В грубом расчете рост цены нефти на каждые $10 выше заложенной в бюджет принесет бюджету около 130 млрд руб. в месяц»,— считает руководитель аналитического управления банка «Зенит» Владимир Евстифеев. Однако фактический эффект будет ниже, так как текущий курс доллара к рублю на уровне 74–75 руб./$ ниже заложенного в бюджет курса 92,5 руб./$. Поэтому начиная с мая сохранение цены Urals на уровне $95 за баррель и курса доллара 75 руб./$, по оценке господина Евстифеева, принесет бюджету допдоходы от нефти примерно на уровне 380 млрд руб. в месяц.
"Деньги". Приложение №11
от 21.05.2026, стр. 8