Цена не оправдывает средства
Что сдерживает российскую геологоразведку золота при рекордных котировках
Российские золотодобывающие компании не спешат пользоваться рекордными ценами на мировом рынке для расширения инвестиций в новые проекты и геологоразведку. Основными сдерживающими факторами являются длительные сроки окупаемости, усиление фискального давления, геополитическая изоляция и подорожание оборудования и работ. Чтобы избежать рисков, свободные средства предприятия направляют на оптимизацию, дивиденды и сокращение долговой нагрузки.
Александр Манзюк / Коммерсантъ
Купить фотоНечего разведывать
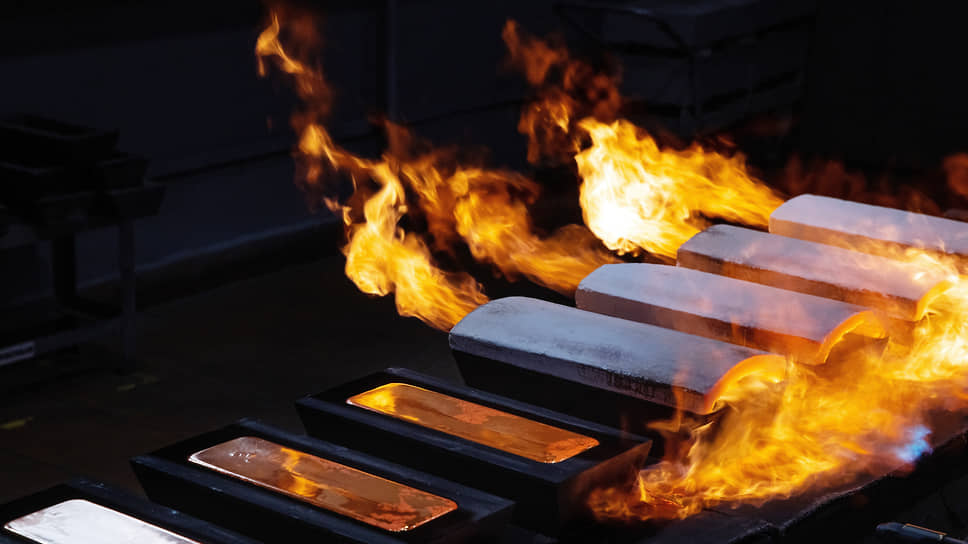
Мировые цены на золото бьют исторические рекорды. К концу первой недели октября они превысили $4 тыс. за тройскую унцию. Несмотря на это, затраты компаний на геологоразведку продолжают снижаться. На горизонте 2030 года такое сокращение инвестиций может привести к падению мировой добыче золота на 17% по сравнению с 2024-м, сообщалось на симпозиуме горнодобывающей промышленности NorthernMining. Крупнейшие месторождения мира, которые сосредоточены в Австралии, США, России, Узбекистане, Индонезии и некоторых странах Африки, были открыты во второй половине XX века и эксплуатируются до сих пор, новых крупных открытий сейчас нет.
Основной причиной снижения вложений в поиски и разработку новых участков эксперты называют длительные сроки окупаемости. Как поясняет ведущий аналитик Freedom Finance Global Наталья Мильчакова, от получения лицензии до начала добычи золота в промышленных масштабах может пройти 5–15 лет. «При этом цены на золото могут демонстрировать высокую волатильность и упасть в самый неподходящий момент — как раз тогда, когда новые месторождения будут требовать больших инвестиций»,— отмечает она.
Вторым фактором эксперт называет экологические риски. По ее словам, добыча руды может разрушить уникальные экосистемы, и это значит, что золотодобытчикам придется вкладывать большие средства не только в разведку и производства, но и в минимизацию ущерба для природы. Есть и дополнительные аспекты — «гонка зарплат», дефицит квалифицированных кадров, высокие процентные ставки, которые съедают рентабельность. На российских золотодобытчиков также влияет проблема сбыта из-за санкций. Поэтому вполне логично, что крупным компаниям проще осуществлять портфельные инвестиции, то есть совершать сделки с готовыми активами конкурентов, а не инвестировать в разведку с не всегда определенным результатом, отмечает госпожа Мильчакова. Долгосрочная рентабельность проектов может расти, если цены на золото в $3–4 тыс. за тройскую унцию будут сохраняться в течение нескольких лет. Но для этого должен оставаться слабым курс доллара, а спрос мировых центральных банков на драгметаллы — высоким. Если эти факторы сохранятся как минимум до 2030 года, значит, хотя бы отчасти негативные тенденции сокращения инвестиций в геологоразведку преодолеть удастся, считает Наталья Мильчакова.
Такого же мнения придерживается главный аналитик центра инвестиционной аналитики СК «Росгосстрах Жизнь» Михаил Шульгин. Если предположить, что цена в $4 тыс. за тройскую унцию установилась на десятилетия,— тогда другое дело. В этом случае, говорит он, даже с учетом существующих политических рисков и постоянно ужесточающихся экологических требований к разработке месторождений экономика действительно появляется. «Однако кто в отрасли верит в столь высокую ценовую конъюнктуру на горизонте 10–15 лет? Таковых найти будет трудно»,— рассуждает эксперт. Поэтому издержки новых месторождений, которые если и могут быть сейчас открыты, то в труднодоступных регионах, где отсутствует энергетическая и логистическая инфраструктура (и ее надо закладывать в инвестпрограмму), с учетом существующих экологических норм, требований к рекультивации весьма высоки.
«Стоит отметить, что абсолютно новое месторождение — это обычно большой объем вскрышных работ. «Толстая вскрышка», помимо очевидных затрат, требует более высококвалифицированного персонала, который осуществляет такие работы. А такой персонал сейчас в дефиците. Поэтому если ставить на одну чашу весов геологоразведку нового месторождения с последующей разработкой, а на другую — поглощение конкурента и отработку фланговых запасов разработанного месторождения, то с учетом ценовой конъюнктуры побеждает по экономике второй вариант»,— признает Михаил Шульгин.
Как отмечает собеседник “Ъ” в крупной золотодобывающей компании, цена золота превысила $4 тыс. за унцию меньше месяца назад, а цикл геологоразведки от начала поисковых работ до открытия месторождения и утверждения запасов в среднем составляет три-пять лет. То есть, по его словам, эффект от новых инвестиций в геологоразведку будет виден в будущем. «Геологоразведка — это долгосрочные инвестиции. В ситуациях неопределенности многие инвесторы — в первую очередь несистемные — снижают объем таких инвестиций, на системных же может влиять ситуация удорожания кредитных ресурсов и процентных ставок»,— говорит он.
Ключевых причин низкой инвестиционной активности в сегменте золотодобычи три, заключает другой собеседник “Ъ” в золотодобывающей отрасли. Во-первых, затрудненный доступ к долгосрочному финансированию. Во-вторых, отсутствие пайплайна проектов ранней и средней стадии, то есть юниоров. В-третьих, очень неэффективная система госрегулирования, перечисляет он. «Особенно болезненные моменты здесь — платеж при открытии месторождения на поисковой лицензии и обязательное двойное технико-экономическое обоснование проекта. Таким образом, от подачи заявки на лицензию до готовности к проектированию проходит в лучшем случае пять лет, из которых два с половиной года — только на оформление документов»,— сетует собеседник «Ъ-Промышленности».
Баланс рисков и юниоров
Шеф-редактор журнала «Золото и технологии» Михаил Лесков отмечает, что у отраслевых игроков все же есть интерес к ранним и юниорским проектам. «Но этот процесс запустился не сегодня и не на отметке $4 тыс. за тройскую унцию, а гораздо раньше, когда цена только начала движение от $1,5–2 тыс. за тройскую унцию. Сейчас же на фоне стремительного роста этот интерес лишь обострился»,— говорит он.
Он поясняет, что активность может показаться низкой из-за того, что основную работу по геологоразведке ведут не крупные добытчики, а небольшие, часто непубличные компании. В то время как для больших компаний разведка — смежный бизнес. Ключевым барьером для масштабной разведки он называет катастрофическую нехватку подготовленных площадей. Эксперт отмечает, что долгие годы в России почти не велись работы самых ранних стадий — геологическая съемка и поиски. А ведь каждый этап — от поисков до детальной разведки — занимает годы, а иногда и десятилетия, с неизбежными паузами на согласования и планирование. Это возвратно-поступательный процесс, сильно зависящий от внешней конъюнктуры. В итоге инвестировать просто некуда — нет локаций с достаточной подготовкой, говорит господин Лесков. По его мнению, такая ситуация породила волну сделок по купле-продаже активов на рынке.
Драйвером процесса M&A, как отмечает инвестиционный директор Atomic Capital Илья Перелешин, помимо колоссального роста стоимости золота в последние годы, который может продолжится, является сохранение сверхприбыли преимущественно у компаний. За счет покупки активов компании пытаются сократить время до начала продаж золота на рынок.
Приобретение готовых активов для крупных компаний экономически более оправданно и менее рискованно, чем запуск геологоразведки с нуля. Разведочные проекты требуют многомиллионных инвестиций, растянуты во времени и сопряжены с высокой неопределенностью по запасам и инфраструктуре. Покупка действующих месторождений и предприятий с подтвержденными запасами выглядит более надежной стратегией. Крупные игроки расширяют портфель за счет приобретений средних и региональных компаний, что позволяет быстро нарастить добычу и снизить себестоимость через синергию логистики и переработки.
Показательные примеры — консолидация активов GV Gold («Высочайший») в Иркутской области в 2025 году, а также сделка по полному выкупу ГК «Западная» компанией «ОКТО Золото», закрытая в апреле. Последняя объединяет месторождения в Якутии, Бурятии и Забайкалье и отражает стремление бизнеса к укрупнению ресурсной базы и оптимизации цепочки от добычи до переработки.
При этом, подчеркивает Михаил Лесков, в условиях высокой неопределенности и дорогих денег компании вынуждены готовиться к возможному развороту цен. Поэтому они направляют средства на реконструкцию мощностей, создание запасов руды и материальных ресурсов, чтобы обеспечить устойчивость в будущем, когда цены могут упасть, а издержки — продолжить расти.
«Отрасль трезво оценивает реальность: высокие ставки, риски, растущие затраты и непредсказуемую регуляторную среду. Действия компаний — это не стагнация, а сложная перестройка и качественная трансформация. Происходит смена собственников: «усталые» игроки уступают место новым, более амбициозным, которые приносят с собой свежие идеи и драйв. Таким образом, отрасль готовится к следующему витку роста, сочетая как оптимизацию существующих активов, так и поиск новых возможностей»,— заключает Михаил Лесков.
"Промышленность". Приложение №196
от 23.10.2025, стр. 1