


Инфляция купилась
на жесткую политику Банка России и сильный курс рубля
Спустя три квартала жесткой денежно-кредитной политики Банка России инфляция начала заметно слабеть. По итогам второго квартала она снизилась с 10,34% до 9,4% годовых. В этом регулятору помог сильный курс рубля, заметно сокративший стоимость импорта. В отсутствие внешних шоков и обвала рубля к концу года инфляция может опуститься до 5–7%. Это позволит Банку России снизить ключевую ставку вплоть до 15–16%.
Константин Кокошкин / Коммерсантъ
Купить фотоПосле двух лет роста и достижения в марте 2025 года пикового значения — 10,34% годовых — под влиянием внешних и внутренних факторов инфляция начала уверенно снижаться. По данным Росстата, в июне рост потребительских цен в России замедлился до 0,2% с 0,43% в мае и 0,4% в апреле. Экономисты, опрошенные «Интерфаксом», ожидали падения показателя в первый летний месяц, но до 0,23%. Годовая инфляция составила по итогам второго квартала 9,4%, что на 0,94 процентного пункта (п. п.) ниже пикового значения в марте.
В последний раз инфляция снижалась три месяца подряд в августе—октябре 2024 года, но тогда снижение было менее существенным — с 9,13% до 8,54% — и не было продолжительным. С ноября цены вновь пошли вверх, прибавив за пять месяцев 1,8 п. п. По мнению руководителя отдела макроэкономического анализа ФГ «Финам» Ольги Беленькой, более показательно замедление текущей сезонно скорректированной инфляции (SAAR) — c 12,8% в четвертом квартале 2024 года до 5,9% в марте—мае. «В июне SAAR составила около 4% после 4,5% в мае, 6,2% в апреле, 6,9% в марте, то есть второй месяц подряд будет вблизи целевого уровня ЦБ в 4%»,— отмечает главный аналитик Совкомбанка Михаил Васильев.
Основные факторы замедления инфляции, по мнению аналитиков, опрошенных «Деньгами», стало существенное укрепление курса рубля с начала года и ослабление спроса под влиянием жестких денежно-кредитных условий. С начала года рубль укрепился к доллару на 31%, до 78,2 руб./$, поэтому импортеры имеют возможность покупать товары за рубежом существенно дешевле. «При Трампе улучшилась ситуация с платежами России с зарубежными контрагентами, что снизило издержки российских компаний»,— отмечает Михаил Васильев.
Эффект усиливался жесткой денежно-кредитной политикой Банка России. Высокая ключевая ставка в 21% больше полугодия стимулировала граждан и компании к сбережениям, что вело к снижению спроса на товары и услуги. Как отмечает Ольга Беленькая, особенно заметно снижение спроса на товары длительного пользования, часто приобретаемые в кредит. Этому способствовали не только высокие реальные ставки по кредитам, но и ужесточившееся банковское регулирование, вынудившее кредитные организации ограничивать объемы кредитования. «По мнению ЦБ, нормализация бюджетной политики в этом году также вносит вклад в замедление инфляции. Однако бюджетные расходы и дефицит федерального бюджета в первом полугодии 2025 года складывались на высоком уровне, что могло оказывать стимулирующее влияние на спрос»,— отмечает госпожа Беленькая.
Сложившаяся в последние месяцы тенденция снижения инфляции выглядит довольно устойчивой, несмотря на эпизодические всплески, как в начале июля. По данным Росстата, с 1 по 7 июля недельная инфляция выросла на 0,79% (неделя к неделе), что стало сильнейшим приростом для данного периода времени за все время наблюдений. Рост был ожидаем и связан с плановым повышением регулируемых тарифов на услуги ЖКХ с 1 июля. В среднем по стране оно составило 11,9%. В отдельных регионах рост оказался заметно выше — до 14–15%. Это ускорение инфляции, как считают аналитики, заложено в прогнозы ЦБ и рынка, поэтому не должно влиять на инфляционные ожидания.
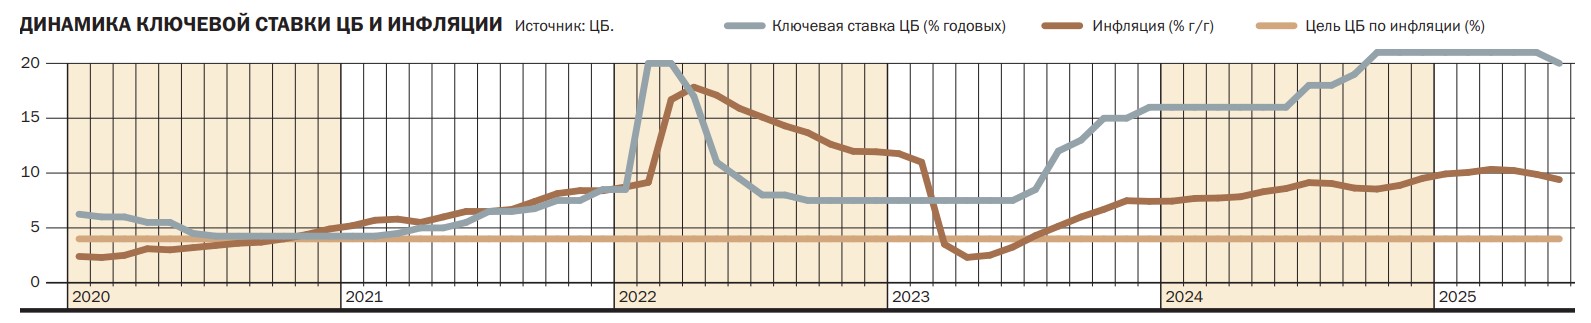
Во втором полугодии аналитики и экономисты ждут дальнейшего снижения цен, даже несмотря на новые шаги Банка России по снижению ключевой ставки и ослабление курса рубля. По мнению Михаила Васильева, на ближайшем заседании ЦБ 25 июля регулятор может снизить ставку сразу на 2 п. п., до 18%. К концу года эксперт не исключает снижения до 14%, а также плавного снижения курса рубля до 85 руб./$. В Райффайзенбанке ожидают снижения ключевой ставки к концу года до 16%. Там считают, что такие шаги регулятора не приведут к резкому росту покупательской активности и разгону инфляции. В августе аналитики Совкомбанка ожидают сезонную дефляцию (–0,15% м/м) и околонулевую динамику инфляции в сентябре (0% м/м). В результате годовая инфляция к концу сентября снизится до 8,3%, а концу года — до 5,6% годовых. В ФГ «Финам» менее оптимистичны. По мнению Ольги Беленькой, с учетом сложившейся с начала года динамики инфляции и намерений ЦБ сохранять жесткость ДКП к концу года инфляция может снизиться до 7% годовых. В ПСБ на конец года прогнозируют инфляцию в районе 6,5–7% годовых.
Эксперты видят риски, выходящие за рамки базовых сценариев, которые способны разогнать инфляцию к концу года. Управляющий эксперт центра аналитики и экспертизы ПСБ Денис Попов обращает внимание, что во втором полугодии 2025 года могут реализоваться такие риски, как неурожай, сильное ослабление рубля, усиление геополитических издержек, внеплановый рост расходов бюджета и прочее. Особое беспокойство у участников рынка вызывает возможность новых санкций США и ЕС, которые способны вызвать сильное ослабление рубля, что скажется на инфляции.
Если эти факторы реализуются, то в зависимости от силы их влияния на проинфляционные процессы Банк России будет корректировать свою политику относительно ключевой ставки. «С учетом того, что проблема повышенной инфляции только в процессе устранения, а инфляционные ожидания населения остаются на повышенном уровне, Банк России будет очень чувствителен к появлению даже ограниченного числа проинфляционных рисков»,— полагает господин Попов. Следствием реализации проинфляционных рисков может стать замедление в цикле снижения ключевой ставки в четвертом квартале 2025 года или в начале следующего года. Но такого развития в базовом сценарии не ждет ни один из опрошенных «Деньгами» аналитиков.
"Деньги". Приложение №18
от 17.07.2025, стр. 8