


Нефть вытекает из бюджета
Но госбюджету утечки пока не грозят
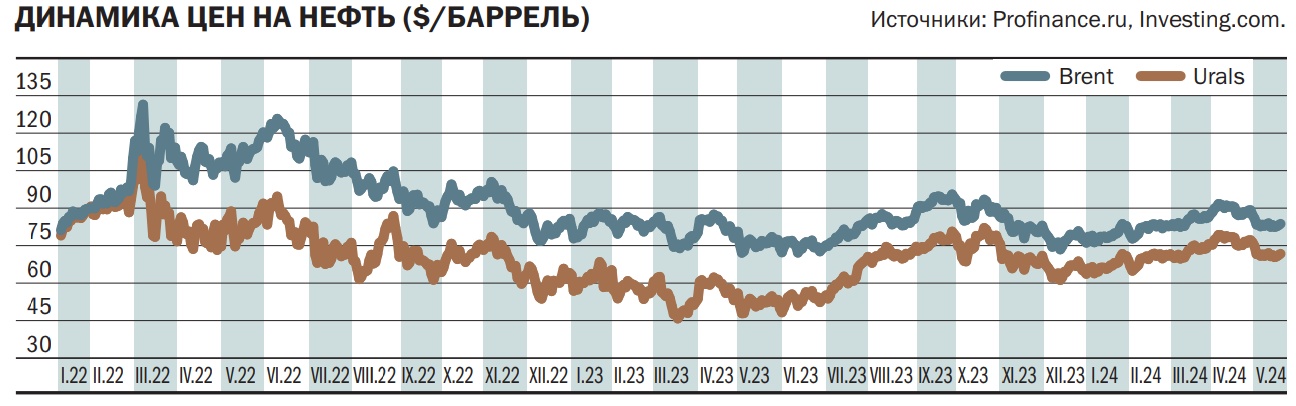
Рублевая цена российской нефти Urals впервые с начала марта опустилась до 6,25 тыс. руб. за баррель. За месяц она подешевела почти на 12%, что связано со снижением геополитической напряженности на Ближнем Востоке, объявленным ростом запасов нефти в США и ужесточением риторики американского финансового регулятора. Впрочем, текущие цены все еще держатся на уровнях, заложенных в российском бюджете, что позволяет рассчитывать на удержание его дефицита в рамках плановых 1,7 трлн руб.
Артем Краснов / Коммерсантъ
Купить фотоВ начале мая нефтяной рынок преподнес неприятный сюрприз российской экономике. По данным ProFinance.ru, 15 мая рублевая цена Urals опускалась до 6,25 тыс. руб. за баррель, минимума с начала февраля. Даже с учетом коррекции и восстановления цены до 6,4 тыс. руб. она осталась на 8% ниже значений начала месяца и почти на 15% — локального максимума, установленного в конце первой декады апреля.
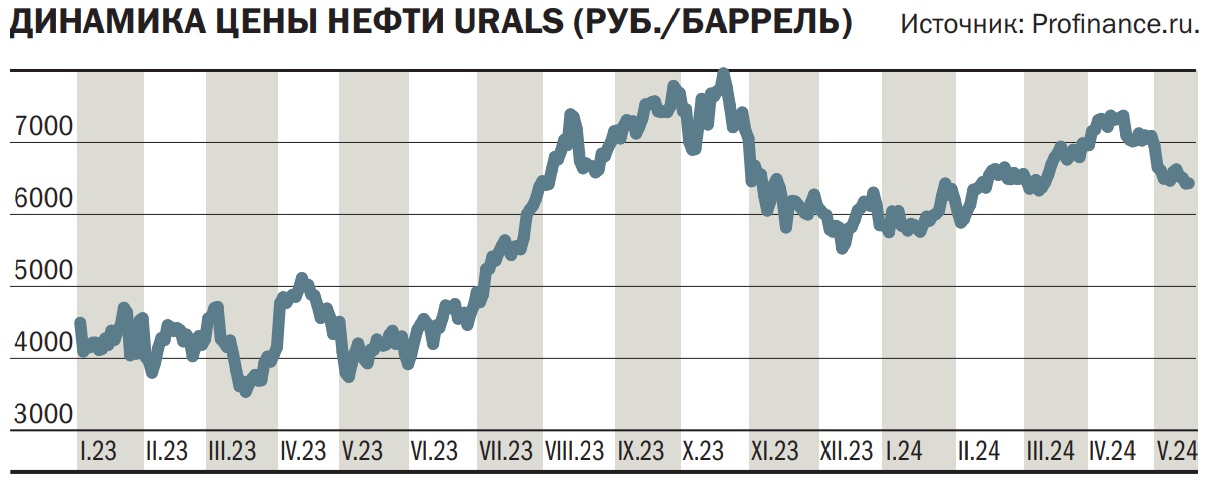
Стремительное снижение связано в первую очередь с падением долларовой цены нефти на мировом рынке. По данным Investing.com, в середине мая цена европейской нефти Brent опускалась до $81 за баррель, что почти на 13% ниже полугодового максимума, достигнутого 12 апреля. Цена российского сорта Urals в то же время снизилась на 11%, до минимума с 13 марта ($70 за баррель).
По мнению экономистов, основная причина падения нефтяных котировок — снижение геополитических рисков. Взаимные атаки Ирана и Израиля в апреле оказались не такими масштабными, как опасались участники рынка, и не привели к эскалации вооруженного конфликта на Ближнем Востоке. «Обе стороны, похоже, дали понять, что прямая конфронтация нежелательна»,— полагает старший аналитик «БКС Мир инвестиций» Рональд Смит. В мае активизировались переговоры между Израилем и «Хамасом» о перемирии и заложниках.
Старший аналитик SberCIB Investment Research Константин Самарин называет и другие причины снижения нефтяных котировок: неожиданно резкое увеличение товарных запасов нефти в США до максимума с июня 2023 года, умеренно жесткая риторика ФРС (после заседания 1 мая) на фоне устойчивой инфляции в Соединенных Штатах и признаки ослабления спроса на топливных рынках. В середине мая вышли два отчета от ОПЕК и МЭА. В последнем была понижена оценка роста мирового спроса на нефть на 0,14 млн баррелей в сутки, до 1,1 млн баррелей. «Физические поставки нефти сейчас стабильны и достаточны для удовлетворения спроса, а вот на рынке топлива есть некоторая слабость — в кривой фьючерсов на дизтопливо наблюдается контанго до октября»,— отмечает господин Самарин.
Опрошенные «Деньгами» аналитики не видят фундаментальных оснований для дальнейшего снижения цены. «Наш прогноз средней цены на второй квартал составляет $88 за баррель. Во втором полугодии ожидаем, что котировки смогут удержаться в интервале $85–90»,— полагает Константин Самарин. По мнению Рональда Смита, во втором полугодии средняя цена Brent составит $80, но не исключает значительного повышения или понижения в течение длительных периодов времени. «В этом свете ухудшение геополитического климата может привести к росту цен на нефть до $100 к концу года, а слабые экономические данные из США и Китая могут привести к падению до $60»,— отмечает господин Смит.
Нынешнее падение цен негативно для бюджета России, так как ведет к уменьшению объема поступающих нефтяных доходов, но не критично, так как заложенное в него среднее значение на год находится на уровне 6,42 тыс. руб. Эта величина складывается из заложенной в бюджет средней цены Urals $71,3 за баррель и среднего курса рубля в 93 руб./$. Хотя рублевая цена и вернулась к данному уровню, но средняя величина с начала года все еще его превосходит. По оценке «Денег», основанной на данных ProFinance, она составляет 6,55 тыс. руб. за баррель.
За счет этого превышения Минфину удается получить значительный объем нефтяных доходов. С января по апрель их размер составил 4,2 трлн руб., что на 82,2% больше, чем за аналогичный период прошедшего года. В последующие месяцы Минфин ожидает устойчивое превышение поступлений нефтегазовых доходов над их базовым уровнем. Этому будет способствовать сохранение высокой цены российской нефти. По мнению главного аналитика Совкомбанка Михаила Васильева, в ближайшие месяцы цена на нефть Urals в рублях продолжит торговаться в диапазоне 6–6,5 тыс. руб. за баррель. Следовательно, дефицит бюджета по итогам года сложится у планового уровня в 1,6 трлн руб., считает господин Васильев.
Риски для бюджета, как считают аналитики, несут риски геополитические и санкционные, которые способны привести к сокращению экспорта. Риском для бюджета, как считает Михаил Васильев, может выступать риск глобальной рецессии под давлением высоких процентных ставок в США и геополитических противоречий. В случае замедления темпов роста мировой экономики может произойти более сильное падение цен на сырье — главный экспортный товар России. По мнению экспертов, существует неопределенность с влиянием на расходную часть бюджета расходов на проекты, анонсированные президентом весной. «В свете текущей динамики нефтяных цен этот вопрос выглядит более важным, чем краткосрочное отклонение цены нефти от комфортных уровней»,— считает начальник аналитического управления банка «Зенит» Владимир Евстифеев.
Впрочем, даже в случае реализации негативного сценария и расширения дефицита бюджета выше запланированной величины Минфин сможет восполнить недостающие доходы за счет более активного привлечения финансирования на внутреннем долговом рынке. В действующем плане на 2024 год установлен объем привлечения на внутреннем рынке на уровне 4,08 трлн руб. Пока Минфину удается привлекать средства темпами, превышающими планы, так, по итогам первого квартала вместо запланированных 800 млрд руб. объем размещений составил 823 млрд руб. По итогам состоявшихся в апреле—мае пяти аукционных дней и двух доразмещений было размещено ОФЗ на 407,2 млрд руб., обеспечив на 40,7% выполнение квартального плана, который установлен на уровне 1 трлн руб. При этом Минфин не использовал свое главное «оружие» на открытом рынке — ОФЗ с переменным купоном, которые в периоды жесткой ДКП ЦБ пользуются повышенным спросом у банков.
"Деньги". Приложение №11
от 23.05.2024, стр. 8