


Чувство пониженности
Чем грозит миру дефляция
Мировая экономика перешла в стадию чрезвычайно низкой инфляции либо дефляции. Это не радует компании и центробанки.
Благодаря смягчению денежной политики Банка Японии казалось, что эта страна поборола дефляцию, но рост цен снова стал замедляться
Reuters
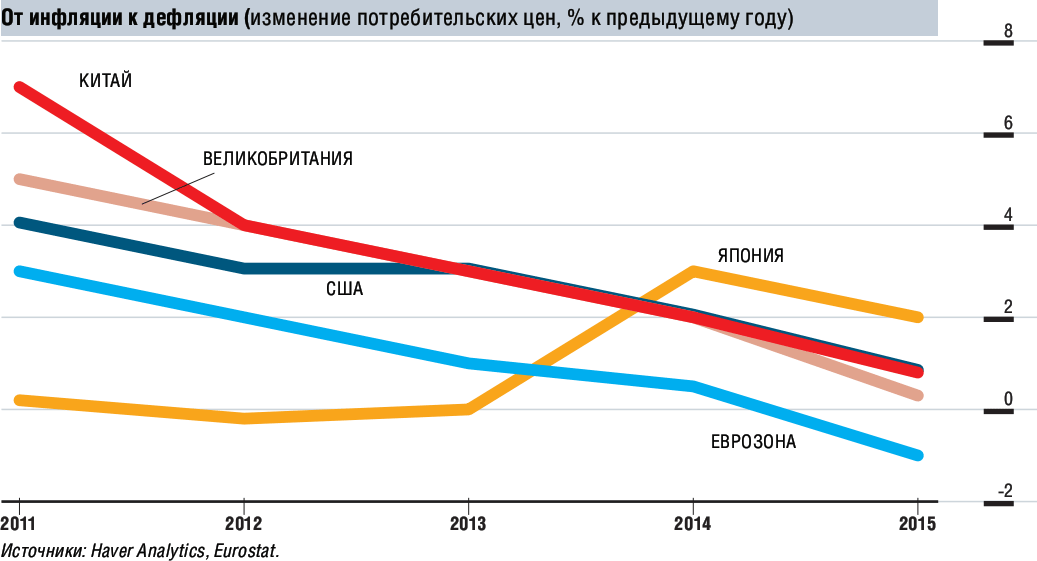
В еврозоне в целом сейчас наблюдается дефляция 0,6% — потребительские цены падают в 15 из 19 стран, входящих в эту зону, в том числе в Германии, Италии и Испании (в Греции дефляция вообще продолжается последние 23 месяца). При этом наивысшие темпы инфляции наблюдаются в Австрии, но и там она составляет всего 1%. Особенно эффектно нынешнее положение в еврозоне выглядит по сравнению с 1980-ми годами, когда средние темпы инфляции составляли 11% в год в Италии и 20% в Греции.
В США, Великобритании и Китае рост цен близок к нулю, и эти страны стоят на грани дефляции. В Японии, которая в последние годы вроде бы поборола дефляцию, рост цен снова стал замедляться, темпы инфляции упали до 2% (см. график). В Таиланде дефляция уже началась.
В экономической истории случаев дефляции не было зафиксировано до XIX века. В XVI — начале XVII века в мире наблюдался длительный период инфляции, хотя и относительно низкой: в европейских странах товары и услуги дорожали в год на 1-2%. В XVIII веке инфляция стала гораздо более высокой: во время американской революции потребительские цены росли на 8,5% в месяц, а во время французской революции — на 10% в месяц.
Затем инфляция замедлилась: в США за 1790-1815 годы цены на товары и услуги выросли всего на 3,3%. И только потом наступил длительный период дефляции: с 1815 по 1850 год американские потребительские цены снизились на 2,3%. Затем начался рост цен: за 1850-1873 годы американская инфляция составила 5,3%. С 1873 по 1896 год цены опять упали — на этот раз на 1,8%. Потом снова началась инфляция: с 1896 по 1920 год товары и услуги росли в цене и в результате подорожали на 4,2%. Наконец, с 1920 по 1934 год наблюдался длительный период дефляции: американские цены упали на 3,9%. Разумеется, в данном случае нельзя было говорить о том, что дефляция охватила весь мир: например, в Германии в 1922-1923 годах за 16 месяцев количество денег в обращении увеличилось в 7 млрд раз, а цены выросли в 10 млрд раз.
Обращает на себя внимание то обстоятельство, что в 46 странах мира существует так называемое инфляционное таргетирование, когда центробанки подчиняют свою денежную политику достижению некоего планируемого уровня. И в 30 из них инфляция сейчас ниже этого уровня. В современном виде инфляционное таргетирование было введено в Великобритании в октябре 1992 года. Тогда страна перешла к методу целевой, или планируемой, инфляции. Министр финансов заявил, что к весне 1997-го инфляция должна находиться в пределах 1-4% в год, а в дальнейшем не может превышать ежегодно 2,5% (в 1990-1991 годах инфляция в Великобритании достигала 10% ежегодно). В качестве показателя инфляции был выбран индекс розничных цен, исключая платежи по залогу недвижимости. Банку Англии было поручено устанавливать процентную ставку, руководствуясь исключительно этими плановыми заданиями.
В целом все получилось. В начале 2000-х за три года в Великобритании было только два месяца, когда темпы инфляции превышали 2,5% годовых. Последний раз это произошло в январе 2002-го — 2,6%, но уже в феврале инфляция вернулась в норму и составила всего 2,2% годовых. Было решено, что Банку Англии пока не нужно повышать процентную ставку, которая тогда находилась на самом низком за 38 лет уровне — 4% годовых.
В европейских странах власти пытаются использовать отрицательную процентную ставку для того, чтобы стимулировать потребительские расходы
Сейчас центробанки даже не знают, что делать. Именно с целью борьбы с дефляцией Банк Японии и ЕЦБ стали значительно смягчать свою денежную политику, но в Японии это дало лишь временный эффект, а действия ЕЦБ вообще не дали результата. Между тем низкая инфляция или дефляция делает затруднительным дальнейшее смягчение денежной политики. С инфляцией 4% годовых центробанки могут сделать реальную ставку (то есть ставку с поправкой на инфляцию) значительно ниже нулевой отметки, на уровне минус 4% годовых, просто сохраняя номинальную ставку 0% годовых. В нынешней ситуации в мире низкой номинальной ставки добиться все труднее, хотя смягчение денежной политики для стимулирования экономического роста как никогда более насущно. В европейских странах власти пытаются использовать отрицательную процентную ставку для того, чтобы стимулировать потребительские расходы, мол, граждане, заметив, что их штрафуют за помещение денег в банки, начнут их тратить. Однако граждане деньги тратить все равно не хотят, а теперь, если в какой-то стране происходит дефляция, тем более тратить не будут, потому что деньги дорожают с каждым днем.
Как указывает британский еженедельник The Economist, "для центральных банков индустриальных стран магической цифрой является двойка": "Если цены растут на 2% в год, большинство покупателей могут в той или иной степени игнорировать этот медленный рост. И такая не слишком заметная инфляция чрезвычайно полезна: она дает боссам компаний возможность наказывать нерадивых работников — заморозка зарплаты означает ее сокращение на 2%,— а также дает стимул для того, чтобы инвестировать заработанные компанией деньги. Что более важно, она дает относительную страховку от того, что в какой-то момент экономика перейдет к дефляции, и от появления у людей стремления накапливать деньги, откладывая покупки,— стремления, которое неизбежно возникает при падении цен. Однако, несмотря на профессиональную мантру о 2%, сейчас на повестке дня как раз это падение".
Надо заметить, что сейчас у американских компаний имеются накопления $2 трлн, а у японских компаний — $2,1 трлн. При относительно высокой инфляции у владельцев этих компаний возникло бы желание либо немедленно инвестировать эти деньги, либо раздать их акционерам в виде дивидендов. Таким образом, в экономике произошел бы значительный рост инвестиций либо значительный рост доходов инвесторов. При нынешней низкой инфляции либо дефляции у владельцев компаний возникает только одно желание — продолжать копить деньги. Кроме того, в условиях дефляции доходы компаний падают, а зарплаты работников, даже нерадивых, фактически растут.
Надо также заметить, что с 2007 по 2014 год в мировой экономике произошел значительный рост задолженности — государственной, корпоративной и частной. В еврозоне рост был особенно бурным — на 55 процентных пунктов от ВВП. При снижении цен и доходов от продажи товаров и услуг номинальная сумма долга никак не меняется, только выплата становится все менее вероятной.
Разумеется, нынешний период сверхнизкой инфляции, переходящей в дефляцию, в значительной степени объясняется падением мировых цен на нефть: за год они снизились с $110 за баррель Brent до $60. Потребители в мире на этом значительно выиграли, только теперь им пришлось столкнуться с проблемами экономического роста и трудностями в выплате долгов. А Россия в результате столкнулась с проблемой не сверхнизкой, а сверхвысокой инфляции.
Журнал "Коммерсантъ Власть" №9
от 09.03.2015, стр. 20