Слияние и истощение
Страховой рынок из-за растущей убыточности переходит к консолидации
В последние годы рост чистой прибыли страховщиков замедлялся, а в 2026 году она показала снижение. Все больше средств акционеры забирают в качестве дивидендов, а число стоящих на продаже компаний постоянно растет. По словам экспертов, растущая убыточность, снижение инвестдохода и регуляторное давление побуждают нынешних собственников к выходу из бизнеса. Основными бенефициарами трансформации рынка становятся крупные финансовые группы, которые рассматривают его как сервисную составляющую комплексной финансовой услуги.
Евгений Разумный / Коммерсантъ
Купить фотоПрибыль идет на убыль
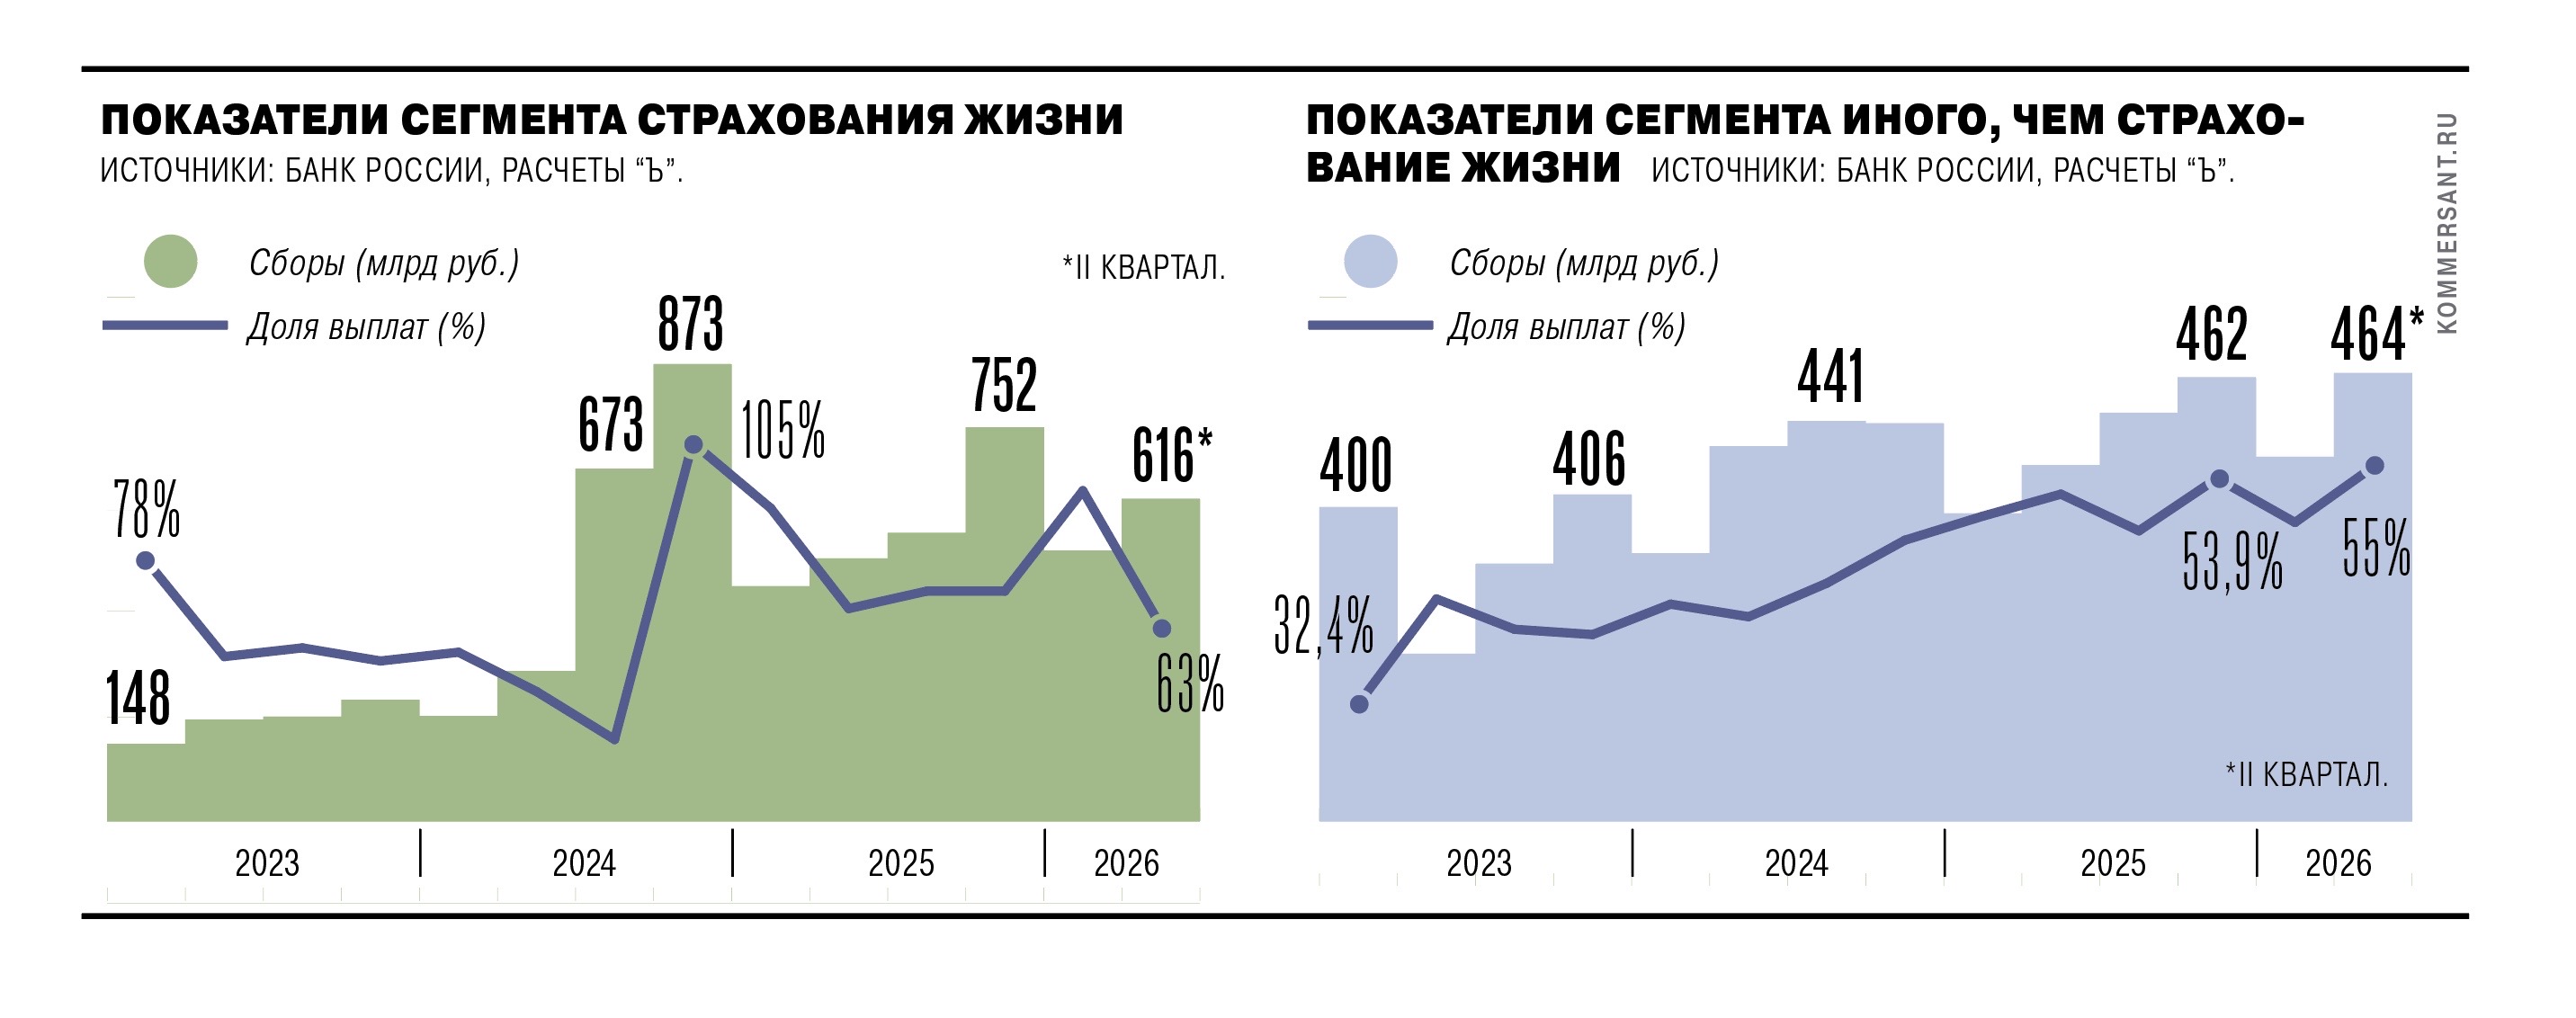
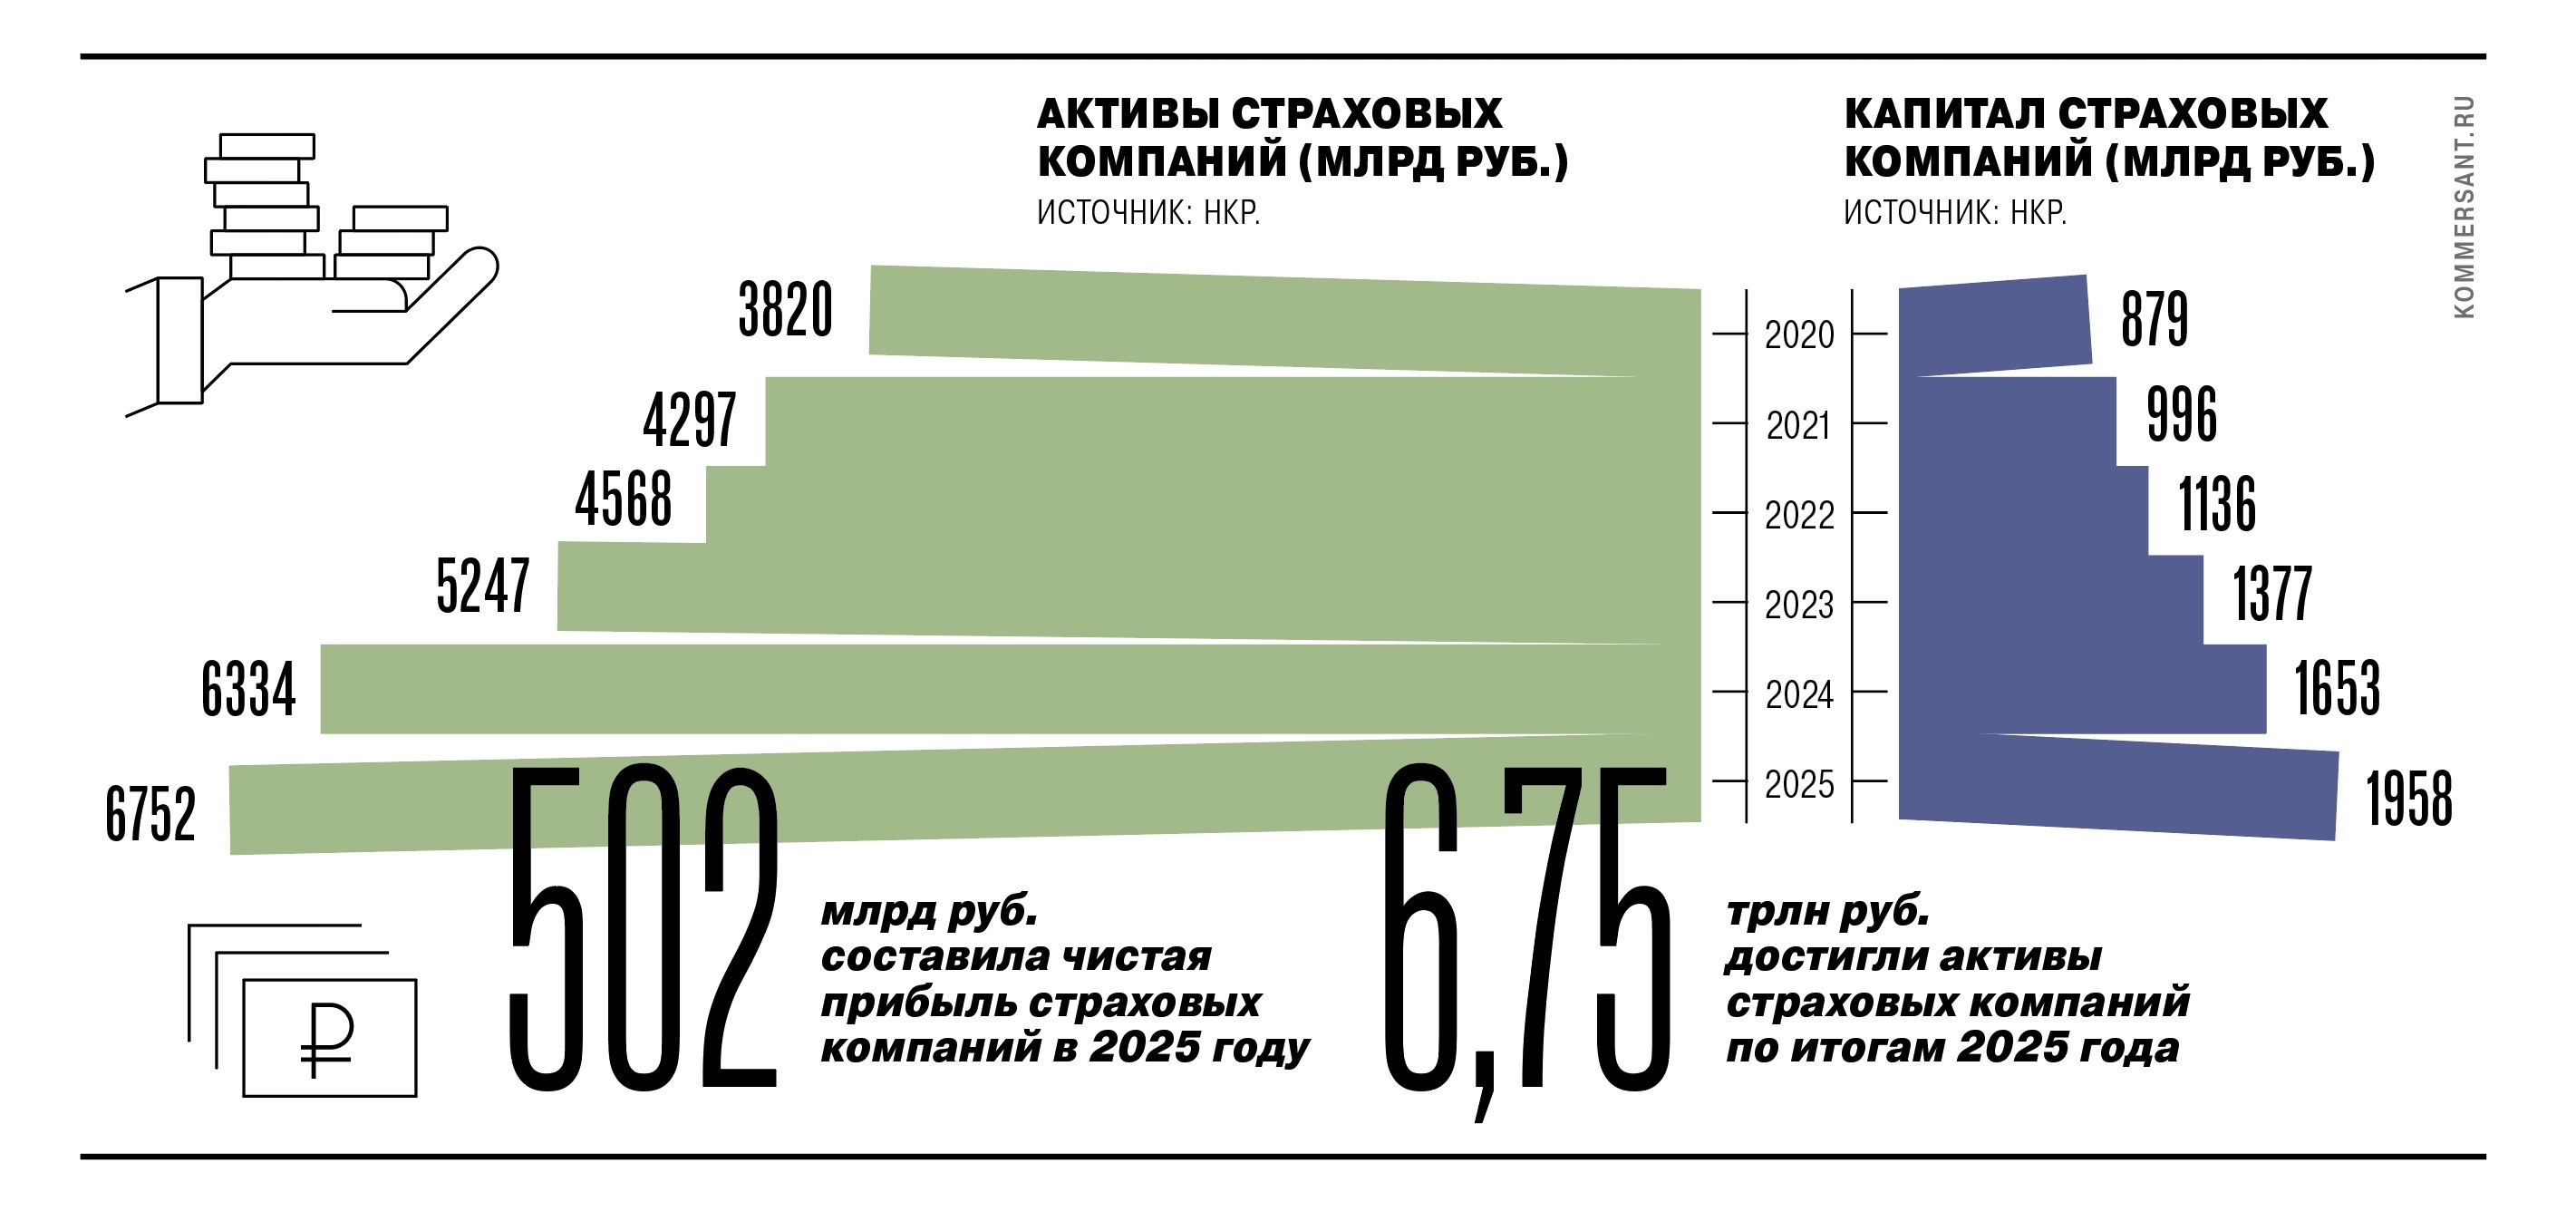
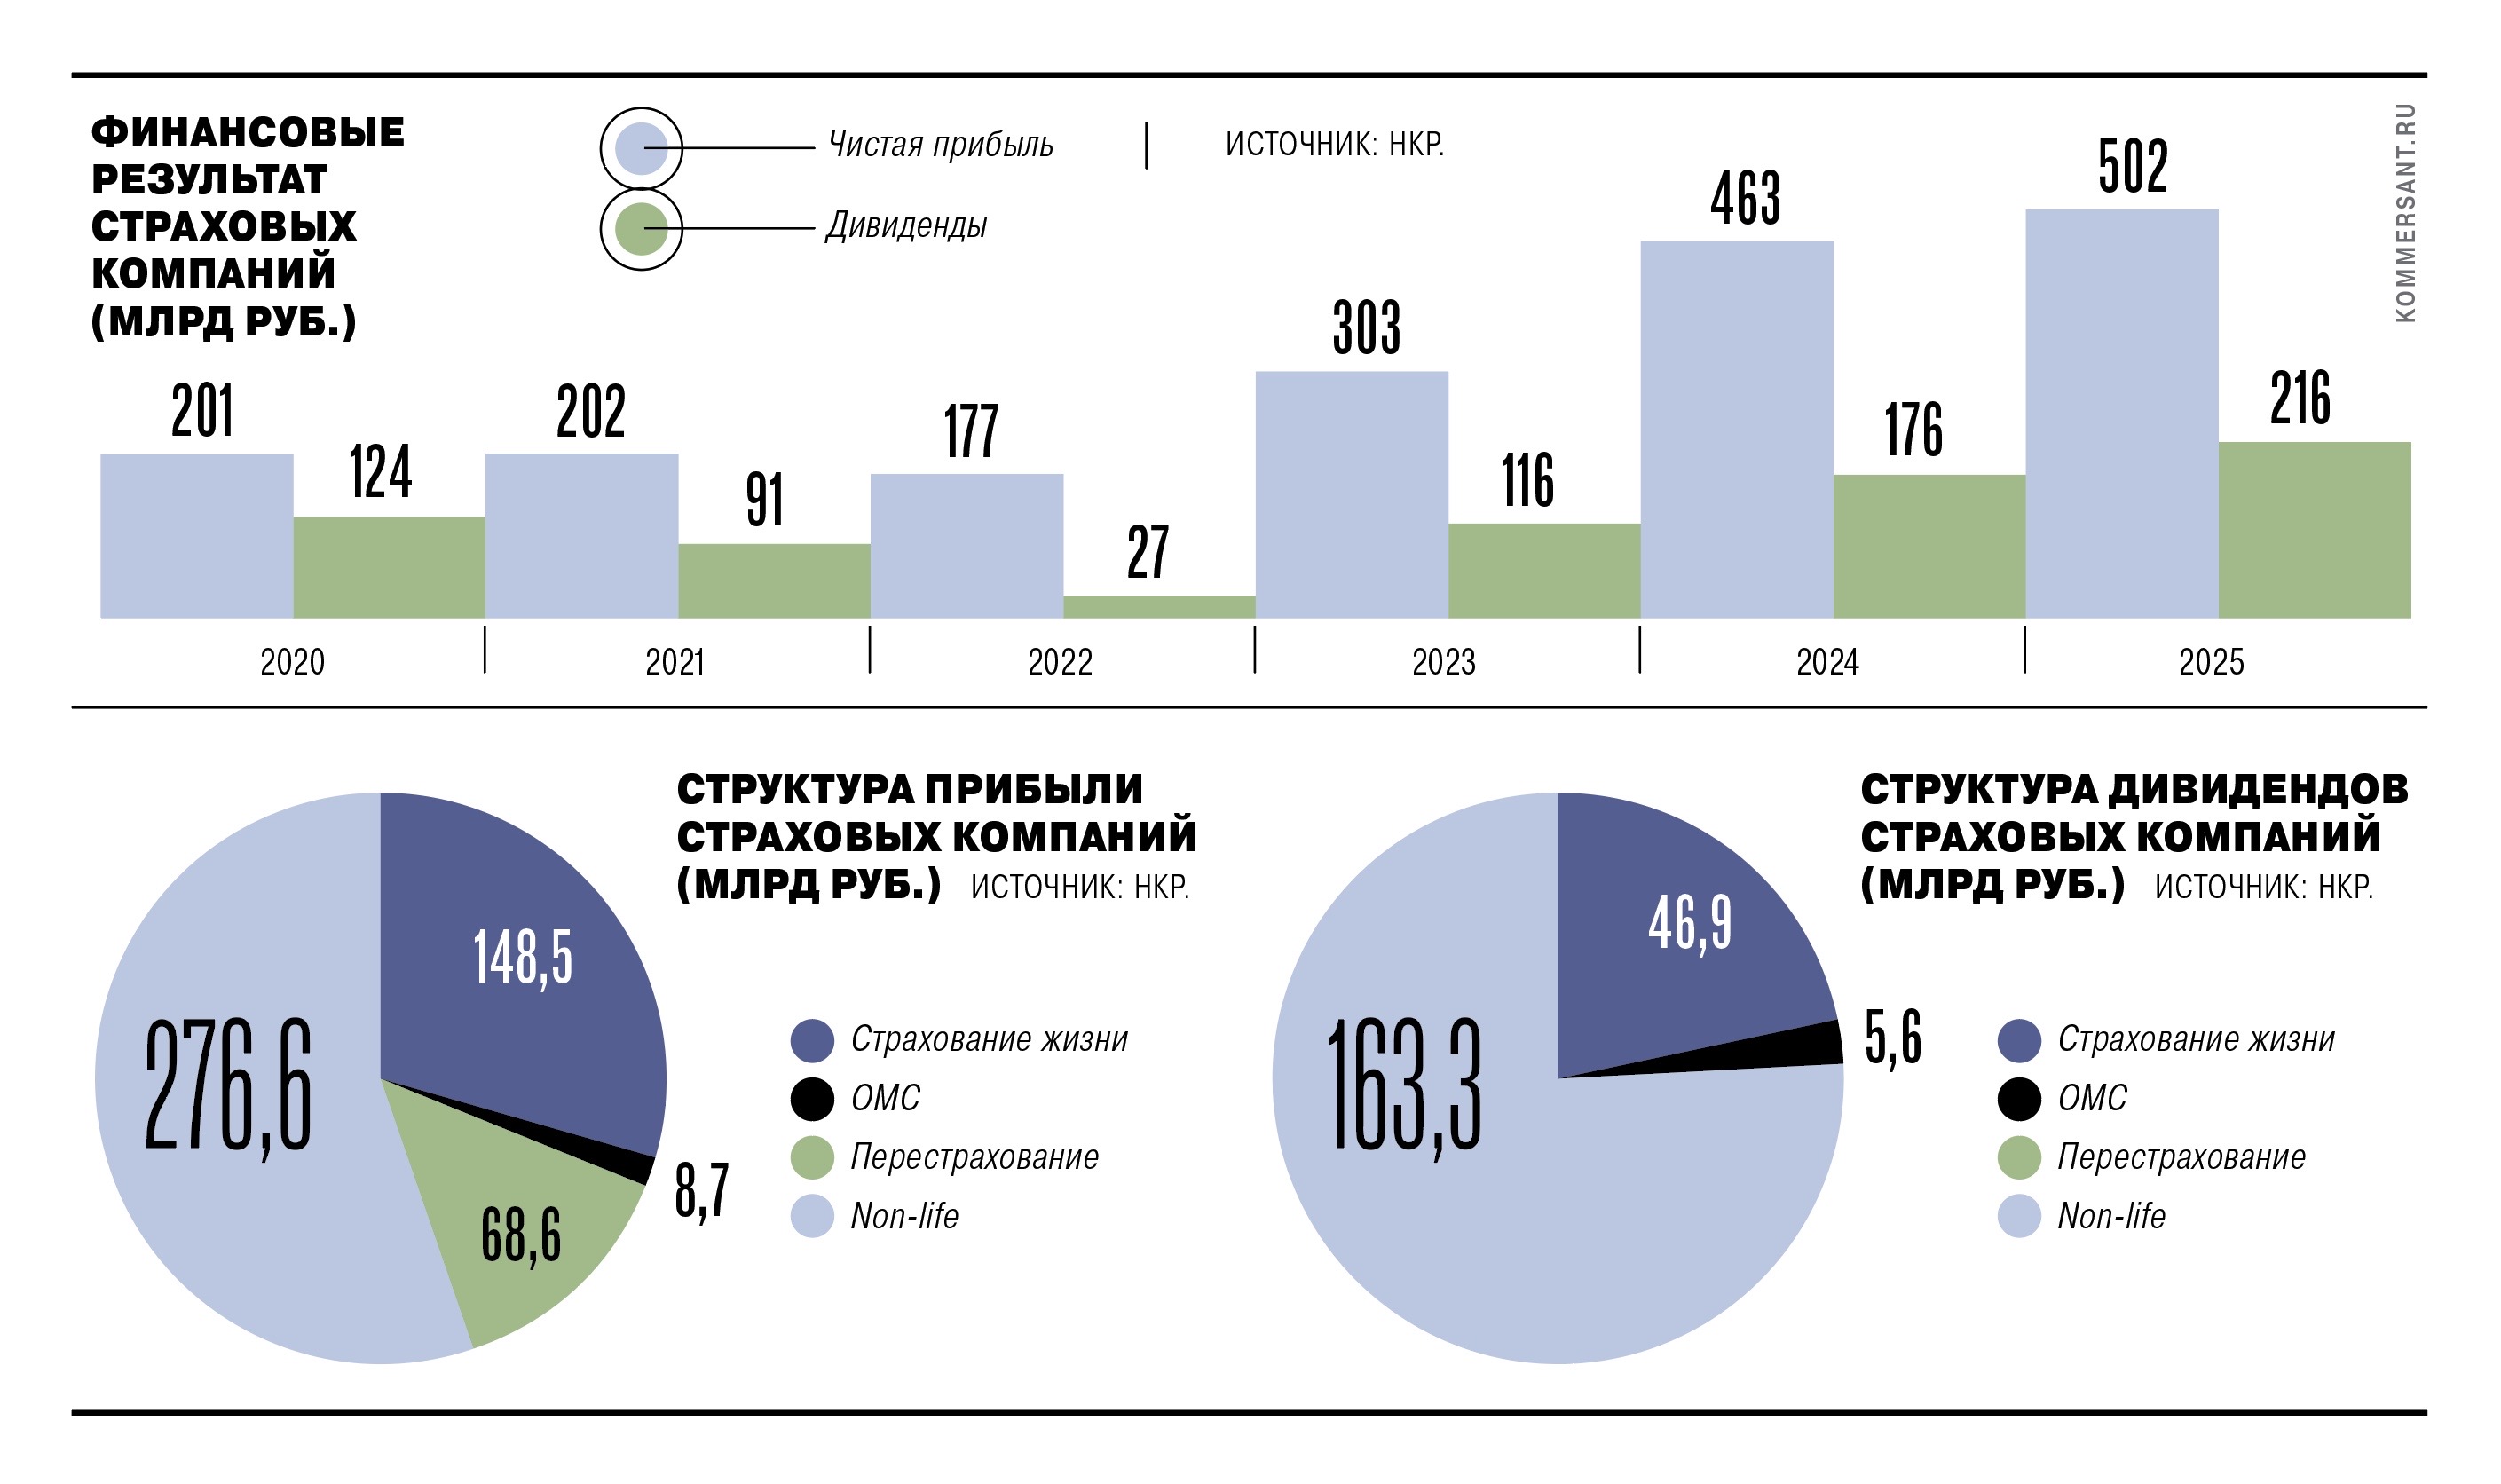
К началу 2026 года темпы роста чистой прибыли страхового рынка существенно замедлились. По оценке НКР, по итогам 2025 года чистая прибыль страховых компаний увеличилась на 5%, до 502 млрд руб. При этом в 2024 году рост составлял 52%, а в 2023 году — 71%. Более того, по данным ЦБ, за первые шесть месяцев 2026 года чистая прибыль страхового рынка сократилась на 28% относительно аналогичного периода прошлого года, до 206,5 млрд руб. Это произошло впервые за последние четыре года. Одновременно сократилась и рентабельность: по активам (ROA) — почти на 3 п. п., до 6,2%, по капиталу (ROE) — на 11,2 п. п., до 21,2%.
Ухудшение финансовых показателей связано в первую очередь с ростом выплат, в частности, по сегменту ОСАГО, а также при страховании имущества от прилетов БПЛА. По данным ЦБ, комбинированный коэффициент убыточности в среднем в сегменте non-life вырос до 95,5%. Как следует из данных Российского союза автостраховщиков, уровень выплат по ОСАГО (с учетом расходов на ведение дел) в отчетном периоде превысил 104%.
Участники рынка считают, что ситуация с убыточностью в ОСАГО приближается к критической.
«Большинство игроков на рынке сейчас работают в ОСАГО с комбинированным коэффициентом убыточности выше 100%. При этом уже около 73% аварийных водителей получают максимальный тариф»,— указывает управляющий директор по моторному страхованию «Росгосстраха» Ольга Кислякова. По словам заместителя директора департамента розничного страхования «РЕСО-Гарантии» Павла Яковлева, рост убыточности был связан с тем, что расходы на урегулирование росли существенно быстрее, чем тарифы. Причем в последний раз ЦБ расширял тарифный коридор в начале декабря 2025 года — на 15% в обе стороны для большей части транспортных средств.
В страховании имущества коэффициент убыточности оставался на умеренном уровне 18–24% до 2023 года, после чего в 2024 году произошел скачок до 43%, говорит главный специалист отдела страхования имущества брокера Remind Султан Ибрагимов. По словам вице-президента «Ренессанс страхования» Владимира Залужского, в 2025 году убыточность по рискам терроризма и диверсии выросла в несколько раз. Компании сообщали как минимум об удвоении показателя относительно 2024 года, а по отдельным портфелям рост был более чем десятикратным. «В первом полугодии 2026 года ситуация продолжила ухудшаться»,— констатирует господин Залужский.
Инвестиций на все не хватает
Вместе с тем инвестиционный портфель уже не дает участникам рынка прежних результатов. При этом, как указывает старший директор рейтингов финансовых институтов НРА Наталия Богомолова, без инвестиционного дохода «большинство страховых компаний, особенно в массовых сегментах автострахования, были бы глубоко убыточными даже при стабильных премиях».
В 2023–2025 годах инвестиционный доход в среднем прирастал на 19%, оценивают в «Согазе». Более оптимистичные оценки у «Росгосстраха» — с 2022 года ежегодно инвестиционный доход рос на 30–40%. Однако в этом году в компании оценивают его снижение более чем на 10 п. п. Как отмечает заместитель директора финансового департамента «АльфаСтрахования» Дмитрий Вдовин, для многих участников рынка сокращение показателя «выражено двузначными темпами», что является отражением «общерыночной динамики доходности на фоне значимого снижения ключевой ставки с 21% до 14%».
Ситуацию осложняют и регуляторные изменения.
В non-life страховании ужесточение идет по нескольким направлениям. В частности, «повышается устойчивость и качество капитала, вводится более строгий контроль достаточности резервов и оценки обязательств, развивается риск-ориентированный надзор, повышается прозрачность продуктов и качество урегулирования, ведется борьба с недобросовестными практиками и мисселингом, проводится адаптация требований к концентрации рисков, перестрахованию и катастрофическим рискам», перечисляет руководитель центра стратегического анализа «СберСтрахования» Владислав Чезганов.
В страховании жизни регулирование становится более детальным и дифференцированным, «в зависимости от характера продукта и уровня принимаемого клиентом инвестиционного риска», отмечают в «Т-Страховании». Банк России с июля 2026 года определил принцип разграничения недавно введенных двух типов инвестиционных договоров страхования жизни — с объявленной и расчетной доходностью. При этом договор страхования с расчетной доходностью может заключаться только с физическим лицом, имеющим статус квалифицированного инвестора, и при единовременной уплате страховой премии не менее 6 млн руб.
Еще одно существенное изменение — создание системы гарантирования прав по договорам страхования жизни с 2027 года. «Это принципиально новый элемент регулирования, который повышает уровень защиты страхователей и одновременно предъявляет более высокие требования к устойчивости страхового рынка»,— считают в «Т-Страховании». В ЦБ не ответили на запрос “Ъ”.
Такие разные оценки
Вместе с тем все больше средств компании оставляют в качестве дивидендов. Так, в 2025 году доля средств, направленных акционерам, в объеме чистой прибыли достигла 43%, максимального показателя с 2022 года. Вывод капитала вкупе с замедлением роста прибыли заставили страховой рынок пересмотреть стратегию. В период с 2022 по 2024 год большая часть сделок приходилась на продажу иностранцев из сегмента жизни и non-life родственным структурам, страховщикам и банкам. В 2025–2026 годах продавались в основном компании с российским капиталом из сегмента non-life, а главными покупателями стали финансовые группы.
«Основной товар на прилавке M&A сегодня — это средние и нишевые региональные страховщики, для их владельцев продажа крупному федеральному игроку — единственный способ спасти бизнес от регуляторного закрытия»,— говорит руководитель практики «Страхование» юрфирмы МЭФ LEGAL Иван Рыбаков. Потенциальный интерес могут представлять независимые страховщики среднего размера, которые не связаны с крупными экосистемами, а также специализированные региональные игроки с сильной клиентской базой или отдельными компетенциями, считает руководитель проектов Advance Capital Вячеслав Поджаров.
Для крупных финансовых групп, включая банковские конгломераты и МФО, покупка кэптивного страховщика — это возможность «построить бесшовную экосистему, поскольку страховая компания внутри группы позволяет запереть все комиссионные доходы внутри периметра, мгновенно упаковывая кредиты заемщиков в собственные полисы», поясняет господин Рыбаков. Как отмечает гендиректор СК «Двадцать первый век» Алексей Ульев, «это инвестирование долгосрочных резервов, которых у страховых компаний, как правило больше, чем у банков, для диверсификации своего портфеля и увеличения прибыли».
Впрочем, сдерживающим фактором остается разрыв в ожиданиях покупателей и продавцов по стоимости активов.
Сами страховые компании в целом сохраняют устойчивые показатели, а некоторые продолжают расти, поэтому продавцы оценивают свои активы исходя из нормального состояния бизнеса и ориентируются примерно на 0,9–1 P/BV, поясняет Вячеслав Поджаров. Покупатели, по его словам, напротив, учитывают макроэкономическую неопределенность и сравнительно низкие мультипликаторы публичных компаний финансового сектора и поэтому стремятся снизить оценку, в некоторых случаях — до 0,3–0,6 P/BV.
Курс на интеграцию
В будущем продолжится консолидация страхового бизнеса с доминированием в нем компаний, входящих в крупные банковско-финансовые группы, считает управляющий директор по рейтингам страховых и инвестиционных компаний агентства «Эксперт РА» Алексей Янин. Страховщики, входящие в финансовые или промышленные группы, имеют «существенные преимущества за счет возможности получать бизнес неконкурентными методами», говорят в «Энергогаранте». Благодаря усилению влияния таких клиентоцентричных экосистем конкуренция будет происходить по степени интеграции в клиентские сценарии, а страховой продукт будет все чаще «рассматриваться как сервисная составляющая комплексной финансовой услуги», отмечает директор департамента «Страхование» «Рексофт» Никита Евсеенко.
В результате усложнения ситуации на рынке, растущих расходов на ИТ, кибербезопасность и развитие цифровой инфраструктуры, а также повышение требований к капиталу для части некрупных универсальных страховщиков самостоятельное развитие может оказаться менее эффективной стратегией, что ускорит их интеграцию с более крупными игроками и финансовыми группами, поясняет партнер Б1 Татьяна Самсонова.
Модель продаж трансформируется от разовых сделок к сопровождению человека на всем протяжении его жизни, считает господин Чезганов.
В массовом сегменте одним из ключевых конкурентных преимуществ станет дешевый доступ к клиенту, поэтому наиболее сильные позиции будут у компаний внутри крупных финансовых экосистем, а также у страховщиков, способных технологически интегрироваться с большим количеством внешних платформ, говорит госпожа Самсонова.
В корпоративном сегменте будет усиливаться нагрузка от выплат. Поэтому игроки сместят фокус на качество андеррайтинга: точную оценку риска, снижение частоты и размера убытков за счет грамотной профилактики риска, выстраивание долгосрочных отношений с клиентами и системную работу над пролонгацией договоров, считает Владислав Чезганов. В этом сегменте преимущество получат страховщики, обладающие сильным собственным брендом, собственной клиентской базой и экспертизой в оценке и управлении сложными рисками, констатирует госпожа Самсонова.
Мнение эксперта
Мнение эксперта
Газета «Коммерсантъ» №167
от 11.09.2026, стр. 10