


Тень бумажного журавлика
Слабость японской иены обнажает хрупкость глобальных финансов
Рекордное за 40 лет падение курса японской иены к доллару и ухудшающиеся экономические условия вынудили Банк Японии проводить с апреля 2026 года масштабные интервенции по поддержке национальной валюты. Эффект в итоге оказался незначительным и был, по сути, нивелирован чрезмерно мягкой денежно-кредитной политикой Банка Японии. Иена в конце июля рухнула до отметки почти в 164 за доллар, а 31 июля 2026 года на помощь иене пришли монетарные власти США.
Florence Lo / Illustration / Reuters
Совместная валютная интервенция, инициированная Минфином Японии и Казначейством США, стала первой скоординированной акцией двух стран по поддержке иены с 2011 года — после мощнейшего землетрясения у японского острова Хонсю, вызвавшего радиационную аварию на АЭС Фукусима-1. Уникальность операции заключалась в том, что Министерство финансов США продало евро из своих резервов и использовало вырученные средства для покупки иены, поставив европейских чиновников перед фактом уже после валютной манипуляции.
Александр Лосев, финансист
Президент США Трамп заявил, что Соединенные Штаты помогают Японии поддерживать иену в знак дружбы и для содействия мировой экономике. Министр финансов США Скотт Бессент сообщил, что Штаты присоединились к программе покупки иены, потому что слабость японской валюты грозила дестабилизировать рынки по всей Азии, а устойчивость иены имеет решающее значение для региональной торговли и финансовой стабильности, в то время как дальнейшее ослабление иены может подтолкнуть азиатские страны к конкурентной девальвации своих валют.
Глава Минфина США также одобрил планы японского правительства использовать созданный Федеральной резервной системой в период пандемии механизм долларового репо для иностранных центробанков и международных валютных органов (программа FIMA), что позволит Банку Японии занимать суммы до десятки миллиардов долларов для поддержки иены, и призвал ФРС расширить программу кредитования и ключевых центральных банков.
По ком звонит колокол
Разница между сверхнизкими процентными ставками в Японии и ставками в США и в других крупных экономиках стимулирует японских и иностранных инвесторов брать дешевые кредиты в иенах, продавать иену за доллары и вкладывать доллары в высокодоходные активы за рубежом. Возникающий отток капитала из-за кэрри-трейда оказывает непрерывное давление на курс японской валюты и при этом годами поддерживает долговой рынок США. Но механизм начинает ломаться…
Как известно, у самурая нет цели, и если не рассматривать погибельный путь Хагакурэ, то у Банка Японии есть только два пути поддержки иены. Первый — повысить процентные ставки и сделать активы, номинированные в иенах, привлекательными для внутренних инвесторов, а процентный арбитраж кэрри-трейда доллар/иена менее выгодным для иностранцев. Это оказало бы поддержку иене без валютных интервенций. Путь второй — проводить бесконечные валютные интервенции, распродавая международные резервы или занимая в долг через механизмы репо или валютных свопов десятки миллиардов долларов у ФРС США.
Сложность этой дилеммы в том, что в мире заметно растут ставки по государственным заимствованиям, и происходит это как из-за роста инфляции, вызванного ближневосточным конфликтом и ценами на энергоносители, так и из-за того, что правительства многих стран продолжают увеличивать свои расходы на фоне усиливающихся экономических и геополитических рисков. Рост процентных ставок в развитых странах обостряет проблемы мировых финансов и увеличивает цену любого решения.
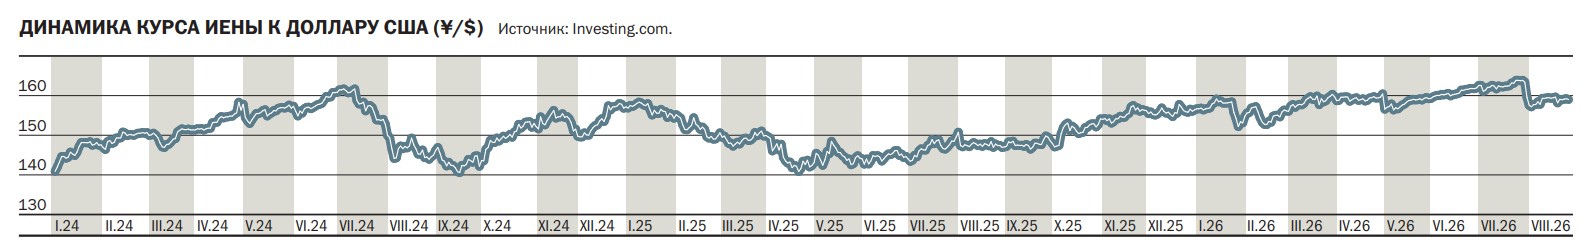
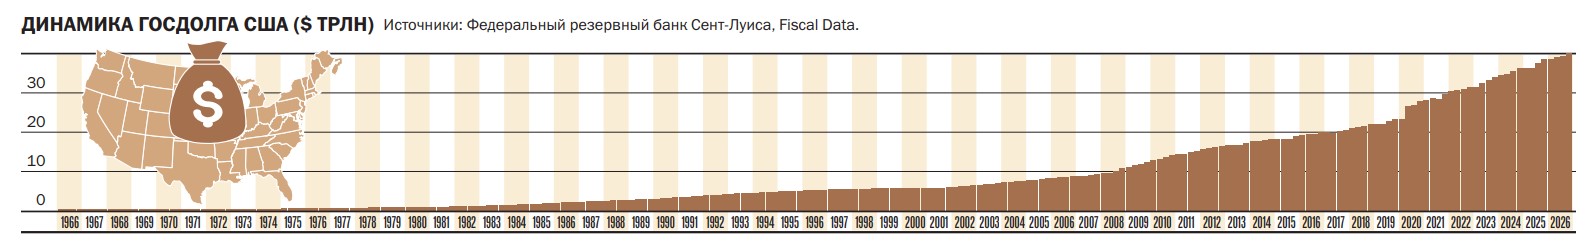
Доходности 30-летних казначейских облигаций США находятся на рекордных с предкризисного 2007 года уровнях, величина госдолга перевалила отметку в $40 трлн. Похожая картина наблюдается в государственных облигациях Германии, Великобритании и Франции, а доходность долгосрочных японских облигаций уже близка к своему историческому максимуму, хотя Банк Японии пока воздерживается от повышения ставки.
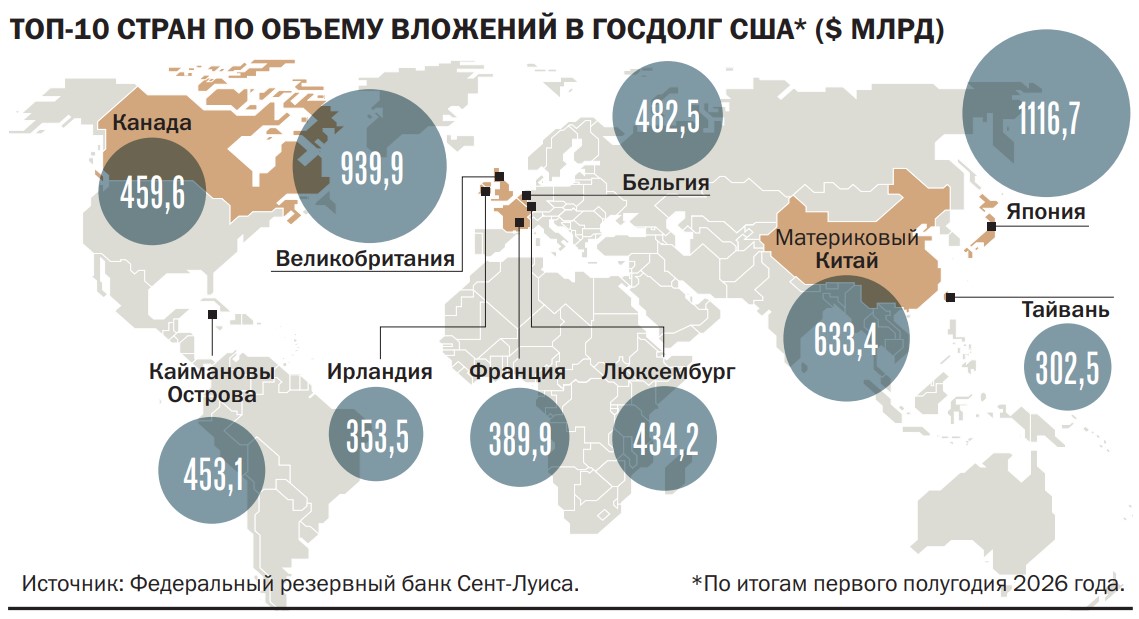
Для поддержания гигантского долгового рынка США необходим постоянный приток средств инвесторов, но свои не спешат покупать, а иностранные держатели казначейских облигаций сокращают их объемы на своих балансах, и лидерами по сбросу американских долгов являются Япония и Китай.
На долю США приходится основная часть японских портфельных инвестиций. Ужесточение ДКП Банком Японии и одновременный рост доходности японского госдолга развернет поток капитала, покидающего Японию, обратно из американских облигаций в японские активы.
А пока происходит обвал японских облигаций, размещенных по сверхнизким ставкам. Размер японского госдолга составляет 230% ВВП страны, частный долг японских компаний и граждан равняется 114% ВВП, поэтому повышение Банком Японии ставки хотя бы до уровня нынешних ставок ФРС США утопит японские острова в океане, как Зевс Атлантиду.
Для мировых рынков масштаб проблемы, связанной с обвалом облигаций Японии при повышении ставок, оценивается в $7 трлн.
С другой стороны, не повышение или слишком медленное повышение ставки Банком Японии давит на иену, усиливает ее девальвацию к доллару на фоне более высокодоходных долларовых активов и вызывает рост инфляции, связанной с импортом, а также способствует девальвации валют соседних стран, что сводит на нет все усилия администрации Трампа по сокращению дефицита торговли со странами Восточной Азии. Падающую иену приходится защищать, и самым простым для Банка Японии решением является распродажа международных резервов, размещенных в основном в казначейские облигации США. Проблема слабой иены превращается в проблему для американского госдолга в самый неподходящий момент роста доходностей облигаций США и необходимости увеличивать заимствования.
Таким образом, поддержка иены (за эмиссионные доллары и «союзнические» евро) — это не «знак дружбы», а часть игры за спасение американского долгового рынка и доллара, теряющего доверие инвесторов. Увеличение лимита репо со стороны ФРС США может позволить Японии финансировать валютные интервенции без необходимости продавать со своего баланса казначейские облигации на сумму $1,12 трлн. «Мы сделаем все возможное, чтобы поддержать их таким образом, чтобы это помогло американской экономике и американским налогоплательщикам»,— заявил Бессент в начале августа. Объем средств, направленных на поддержку японского валютного рынка в августе 2026 года, оценивается в $100 млрд. ФРС еще и на процентах по репо заработает. Практическая польза для США очевидна, но Япония может оказаться в роли незадачливого булгаковского управдома Никанора Ивановича Босого, которому Коровьев, подсовывая пачки денег, оказавшихся долларами, доверительно говорил: «А вашему товариществу полнейшая выгода и очевидный профит. А за деньгами он не постоит. Миллионер!»
Предотвратить коллапс японского рынка и дестабилизацию мировых финансов задача важная, но авторитетные американские экономисты считают, что любые подобные действия будут «амортизатором, а не лекарством от валютных тенденций, обусловленных фундаментальными факторами». А главный фактор, или «упрямый факт» состоит в том, что, по данным
Института международных финансов (IIF), уже в первом квартале 2026 года совокупный мировой долг достиг очередного рекорда в $353 трлн.
Это астрономическое значение включает в себя все заимствования государственного, корпоративного и финансового секторов, а также домохозяйств по всему миру. Суммарный размер американского долга, включающий долги корпораций и домохозяйств, превысил $114 трлн и продолжает рост. Совокупный уровень макроэкономической долговой нагрузки Китая (включающий государственный и корпоративный долг, задолженность домохозяйств, а также теневой и внебалансовый долг) достиг, по оценкам Worldeconomics, диапазона 302–336% китайского ВВП и может превышать $50 трлн.
А ведь Всемирный Банк еще в 2020 году в своей публикации «Глобальные волны долга» предупреждал правительства и центральные банки, что именно рост долгов станет причиной грядущего мирового экономического кризиса.
Попытка Минфина США контролировать кривую доходности через покупки длинных казначейских облигаций и совместные интервенции на японском валютном рынке свидетельствуют о том, что монетарные власти США всерьез обеспокоены угрозой более катастрофического кризиса, чем кризис 2008 года.
Игра на триллионы
Бреттон-Вудская конференция вознесла доллар США на почетное первое место в мировой финансовой системе, но без других валют доллар выглядел бы как живущий на астероиде король без подданных из «Маленького принца» Антуана де Сент-Экзюпери. По данным Банка международных расчетов в Базеле, объем мировых валютных операций составляет $10 трлн в день, дневной оборот валютных свопов — $4 трлн, а ежедневный объем торгов внебиржевыми процентными деривативами достигает $8 трлн. Доминирующей валютой в валютных парах является доллар США, он участвует в 89% сделок на рынке forex, второй по активности валютой с долей в 29% является евро, третье место у японской иены — 17%.
Глобальный валютный и долговой рынки взаимосвязаны. Международные валюты используются в качестве средства сохранения стоимости и в виде инвестиционных и резервных активов, например, в форме казначейских облигаций США. Стратегия получения прибыли за счет арбитража процентных ставок в разных валютах — так называемая стратегия кэрри-трейд (carry trade) поддерживает долговой рынок, поскольку триллионным объемам валютообменных операций требуется триллионная емкость рынков облигаций развитых стран, прежде всего США.
Главная валютная пара операций кэрри-трейд в мире — доллар/иена, поскольку Япония на протяжении более 25 лет является глобальным исключением в вопросах денежно-кредитной политики. Ни одна другая крупная экономика не поддерживала процентные ставки на уровне, близком к нулю, так долго, как Япония. Банк Японии сохранял отрицательные процентные ставки с 2016 года до марта 2024 года, когда был вынужден повысить ставку до 0,10%. Сейчас эта учетная ставка составляет 1%, что по-прежнему является самым низким значением среди крупнейших экономик мира.
Наибольший риск в игре кэрри-трейд состоит неопределенности валютных курсов. Если динамика котировок развернется в противоположную сторону и валюта активов упадет в стоимости относительно валюты заимствований, инвесторы получат колоссальные убытки. Кроме того, сделки кэрри-трейд, как правило, выполняются с большим кредитным плечом, поэтому небольшое движение валютных курсов может привести к огромным потерям. Если помножить на триллионные объемы, то слом кэрри-трейда с иеной может спровоцировать глобальный кризис ликвидности через турбулентность на крупнейших долговых рынках и неприятие рисков, через обрушение пирамиды репо и залоговой стоимости активов.
Уроборос, который лопнул
Thomas White / Illustration / Reuters
Глобализация объединила мировые рынки, а доллар связал финансовые, информационные производственные и торговые потоки. Доллар США — это мировые деньги, средство платежа на глобальных финансовых рынках, средство обращения на товарных рынках, мера стоимости товаров и услуг, средство накопления. Чем больше становился размер мировой экономики, тем больше требовалось долларов и внутри, и за пределами США. Торговые партнеры Америки — Япония, страны ЕС, Китай, Южная Корея, Мексика и пр., получают доллары за свои товары, и эта гигантская долларовая выручка, сделав обороты на валютном рынке и в торговых расчетах, в массе своей возвращается обратно на американский финансовый и долговой рынок. Круг замыкается. Постоянный спрос на доллары как мировую резервную и расчетную валюту позволяет Соединенным Штатам жить с огромным отрицательным сальдо торгового баланса, наращивать госдолг и финансировать бюджетный дефицит, поскольку импортируемые со всего мира реальные товары обмениваются на главный американский «товар» — доллар США, а спрос на доллары есть всегда, поэтому кризис платежного баланса невозможен или не рассматривается.
Негативные стороны такого круговорота тоже существуют. Высокая доля импорта в структуре внутреннего потребления и растущий ежегодно дефицит торгового баланса создают угрозы для устойчивого роста внутренней экономики США. Отчасти торговый дефицит финансируется за счет госдолга, если получатели бюджетных средств (компании и домохозяйства) покупают готовые изделия, компоненты или потребительские товары у зарубежных производителей, прежде всего у Китая. Исключительные преимущества США как эмитента главной валюты и финансиализация товарных рынков не стимулирует внутреннее производство. Происходит перманентная деиндустриализация и перенос промышленности туда, где все дешевле, чем в Америке, кроме доллара, конечно. Возвращающиеся из-за рубежа триллионы долларов питают финансовые пузыри, и при этом мировая финансовая система оказывается зависима от циклического потребления в США и дисбалансов американской экономики.
Таким образом, это уже не круговорот, а скорее свернувшийся в кольцо дракон-уроборос, заглатывающий свой хвост. Символ бесконечности, цикличности и саморазрушения. Уроборос, распухший от бесконечного потребления товарной массы, услуг и капитала, начинает лопаться. В казначейских облигациях несварение, они имеют статус надежного защитного актива на опасениях неконтролируемого роста долга, инвесторы не спешат их покупать с прежним энтузиазмом. А из брюха уробороса прежней глобализации уже выбрался «красный дракон» Китай — вторая экономика мира по номинальному ВВП и всемирная фабрика, способная производить товары любой сложности. Китай сейчас имеет возможность занимать на внешних рынках намного дешевле, чем США. 30-летние гособлигации Китая торгуются с доходностью 2,16–-2,18% годовых, а то время как американские казначейские облигации того же срока дают доходность 5,23–5,25%. На коротких сроках разрыв еще заметнее: 1,4% годовых у 5-летних китайских против 4,4% у сверхнадежных бондов США.
По мере фрагментации некогда единой глобальной экономики и развития и умножения несовместимых систем в сфере международных платежей, информационных технологий, ИИ, технологических стандартов и геополитических блоков стоимость займов для США будет возрастать, как и издержки американских союзников, таких как Япония и ЕС. «Эпоха низких процентных ставок закончилась. Экономические последствия только начинаются»,— пишет The New York Times в статье, посвященной резкому росту стоимости заимствований.
Правда, и Китай уже вступил на путь японификации своей экономики: долг увеличивается до колоссальных размеров, экономический рост замедляется, население стареет, рентабельность капитала под вопросом, обвал рынка недвижимости и дефляция. Журнал Foreign Affairs в сентябрьском номере предупреждает: «Следующий глобальный экономический кризис может быть спровоцирован в Китае». Промышленная машина Китая не может остановиться, не может замедлиться, но из-за сокращения глобального спроса не сможет продолжать работать. «Торговый профицит Китая может, по сути, рухнуть сам на себя».
У японцев есть поверье, что если сложить тысячу бумажных журавликов, то можно загадать желание, которое обязательно исполнится, и катастрофы можно избежать. Если…
"Деньги". Приложение №21
от 03.09.2026, стр. 21