Дефолты и ответчики
Как меняется защита инвесторов от неисполнения долговых обязательств эмитентов
Неисполнение обязательств по публичным долгам — будничное событие для российского облигационного рынка. Для большинства инвесторов в облигации дефолт по ним означает потерю почти всех средств, особенно в случае банкротства эмитента. В последнее время в ситуации наметились перемены — инвесторы рассчитывают на активное участие в защите их прав представителей владельцев облигаций (ПВО), а также на повышение ответственности организаторов размещений, аудиторов и рейтинговых агентств. Однако и самим инвесторам следует отдавать отчет, что инвестиции в долговые бумаги — это не банковские депозиты с гарантией государства, а инструменты с рыночным риском.
Глеб Щелкунов / Коммерсантъ
Купить фотоПод защитой ПВО
Сочетание слов «август» и «дефолт» символично для российского долгового рынка. В середине месяца 28 лет назад правительство РФ объявило о невозможности исполнять текущие обязательства по госдолгу. Потери инвесторов были велики, хотя за прошедшие годы их острота во многом забылась. Тем более что государство больше не допускало таких сбоев.
Этого не скажешь про корпоративных эмитентов. Причем в кризисные периоды частота неисполнения обязательств, естественно, растет.
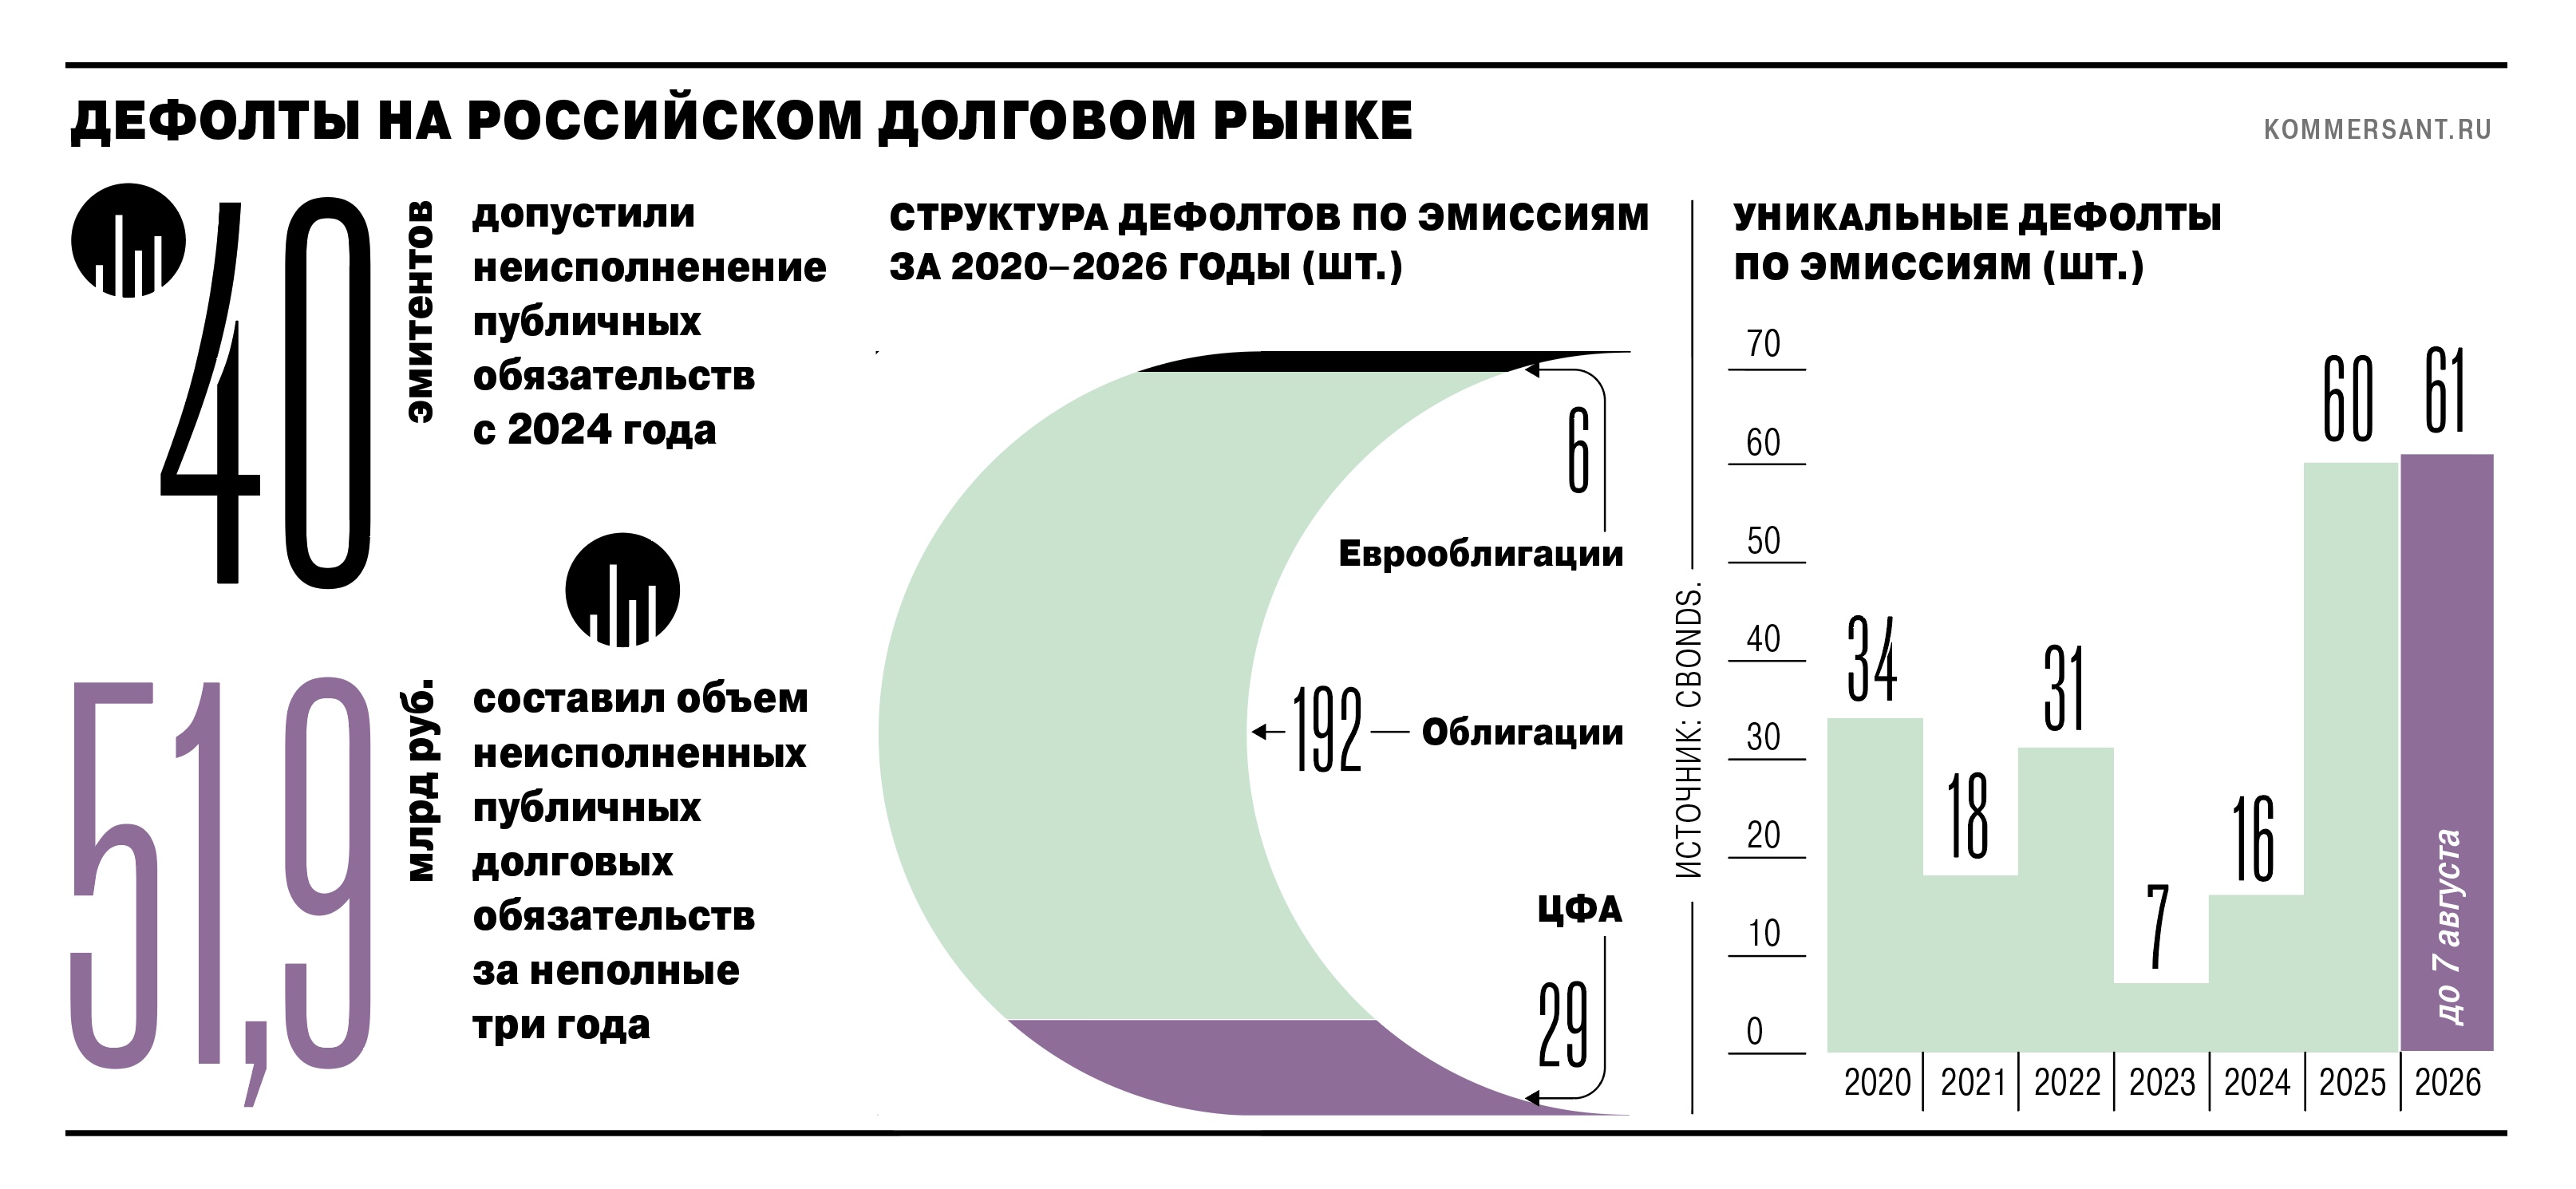
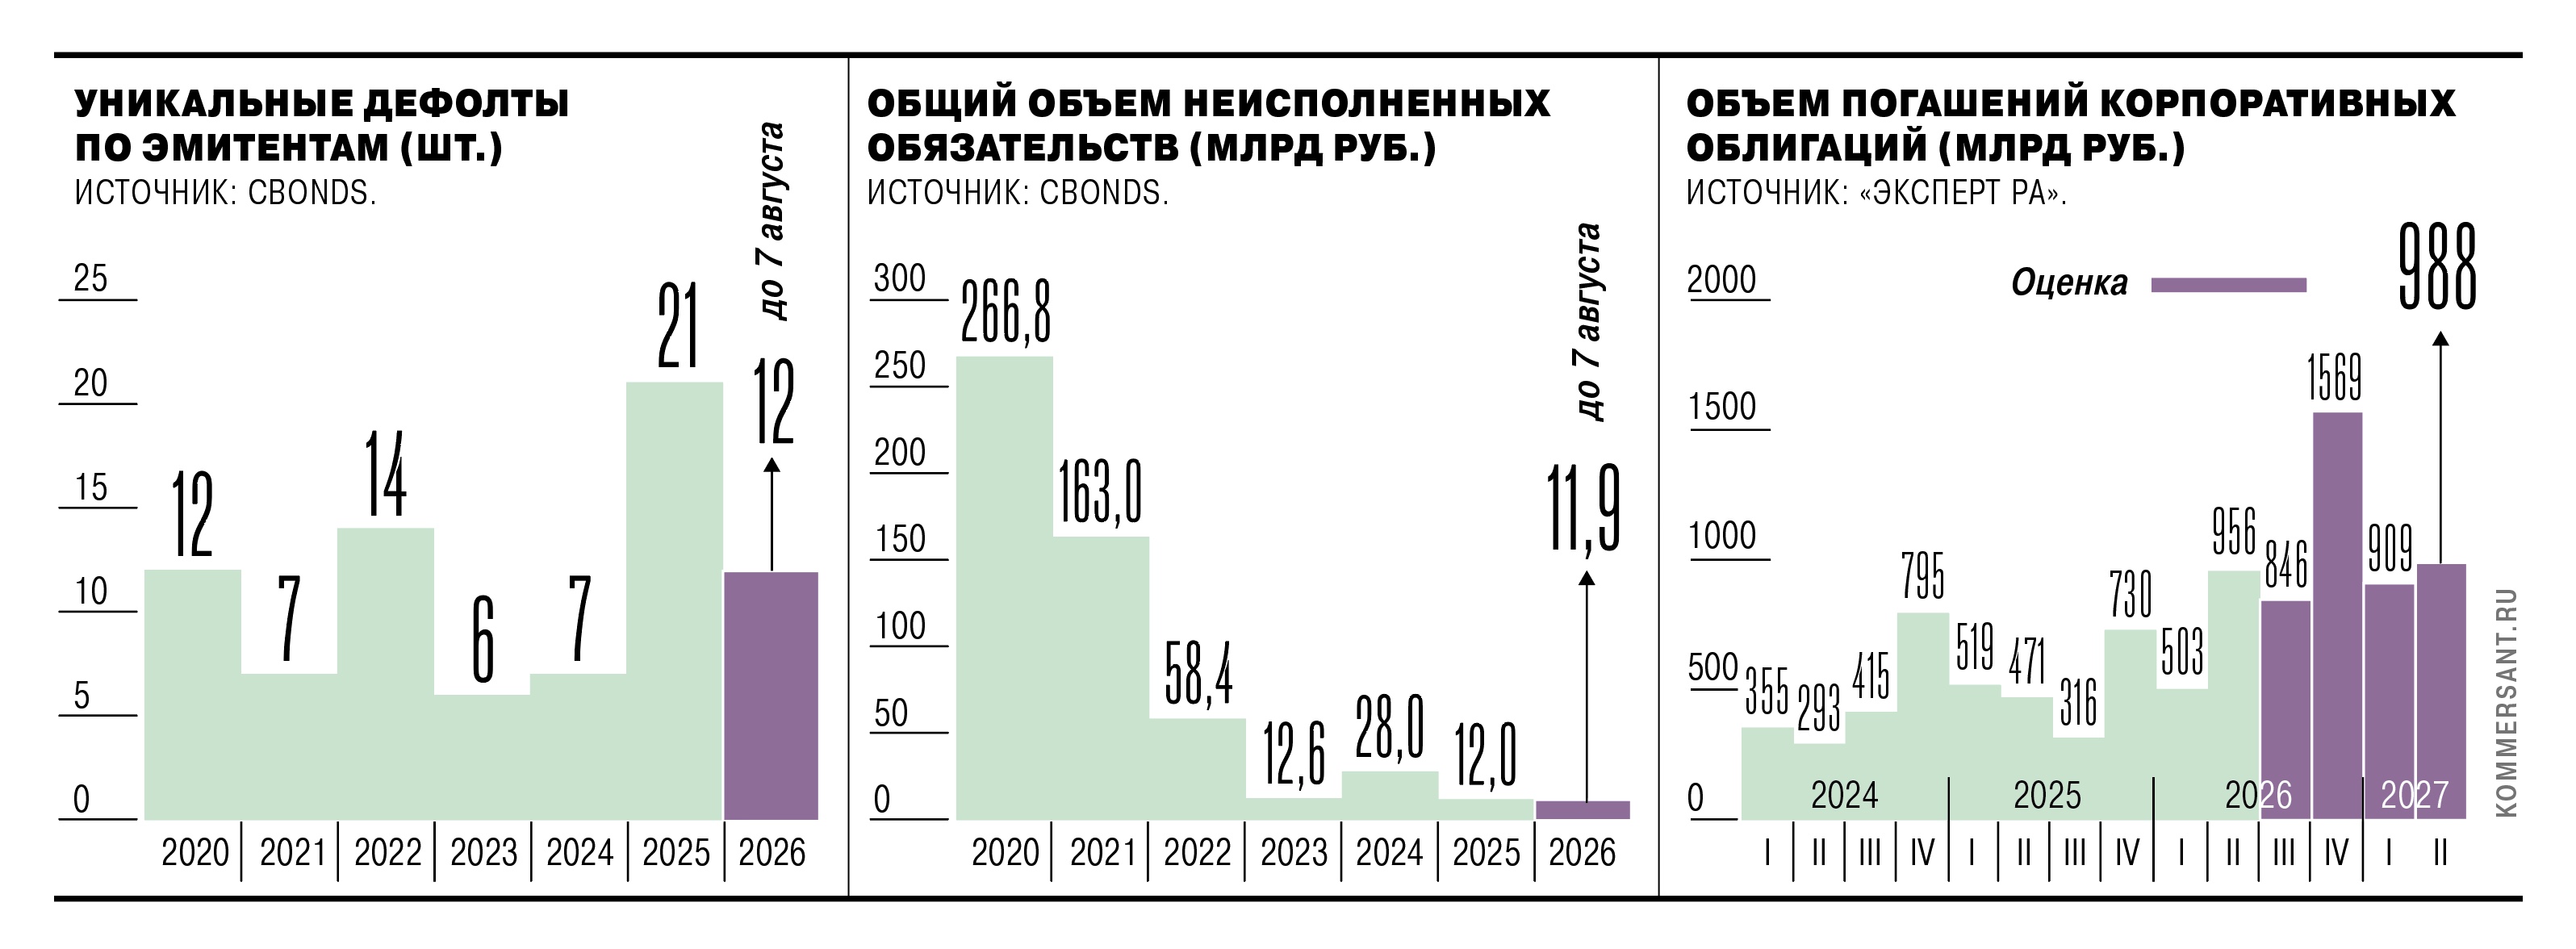
По данным Cbonds, к началу августа количество уникальных дефолтов по эмиссиям достигло 61, что сопоставимо с количеством дефолтов за весь 2025 год.
Сравнялся и объем неисполненных обязательств — 11,9 млрд руб. на начало августа 2026 года и 12 млрд руб. по итогам 2025 года. Причем август 2026 года также отметился полноценным дефолтом компании «Евротранс», которая на протяжении предшествовавших четырех месяцев регулярно допускала технические дефолты, а в последний раз не смогла выплатить купон (на 41 млн руб.) по одному из выпусков биржевых облигаций. Однако в результате Московская биржа перевела все выпуски долговых бумаг компании (номиналом 28,8 млрд руб.) в режим торгов «Д».
Дефолт — это неисполнение или неполное исполнение эмитентом обязательств по долговым обязательствам. Если эмитент не выплатил в срок купон или номинал при погашении, биржа фиксирует технический дефолт. Если обязательства не исполнены по истечении следующих десяти дней, для эмитента наступает полноценный дефолт. Держатели облигации получают право требовать досрочного их погашения. Если эмитент этого не обеспечит, облигационеры могут подать иск о банкротстве. Однако гарантий полного возврата средств в случае банкротства нет. По данным Федресурса, в среднем в 2022–2026 годах розничным инвесторам удавалось вернуть лишь 6,6% вложенных средств.
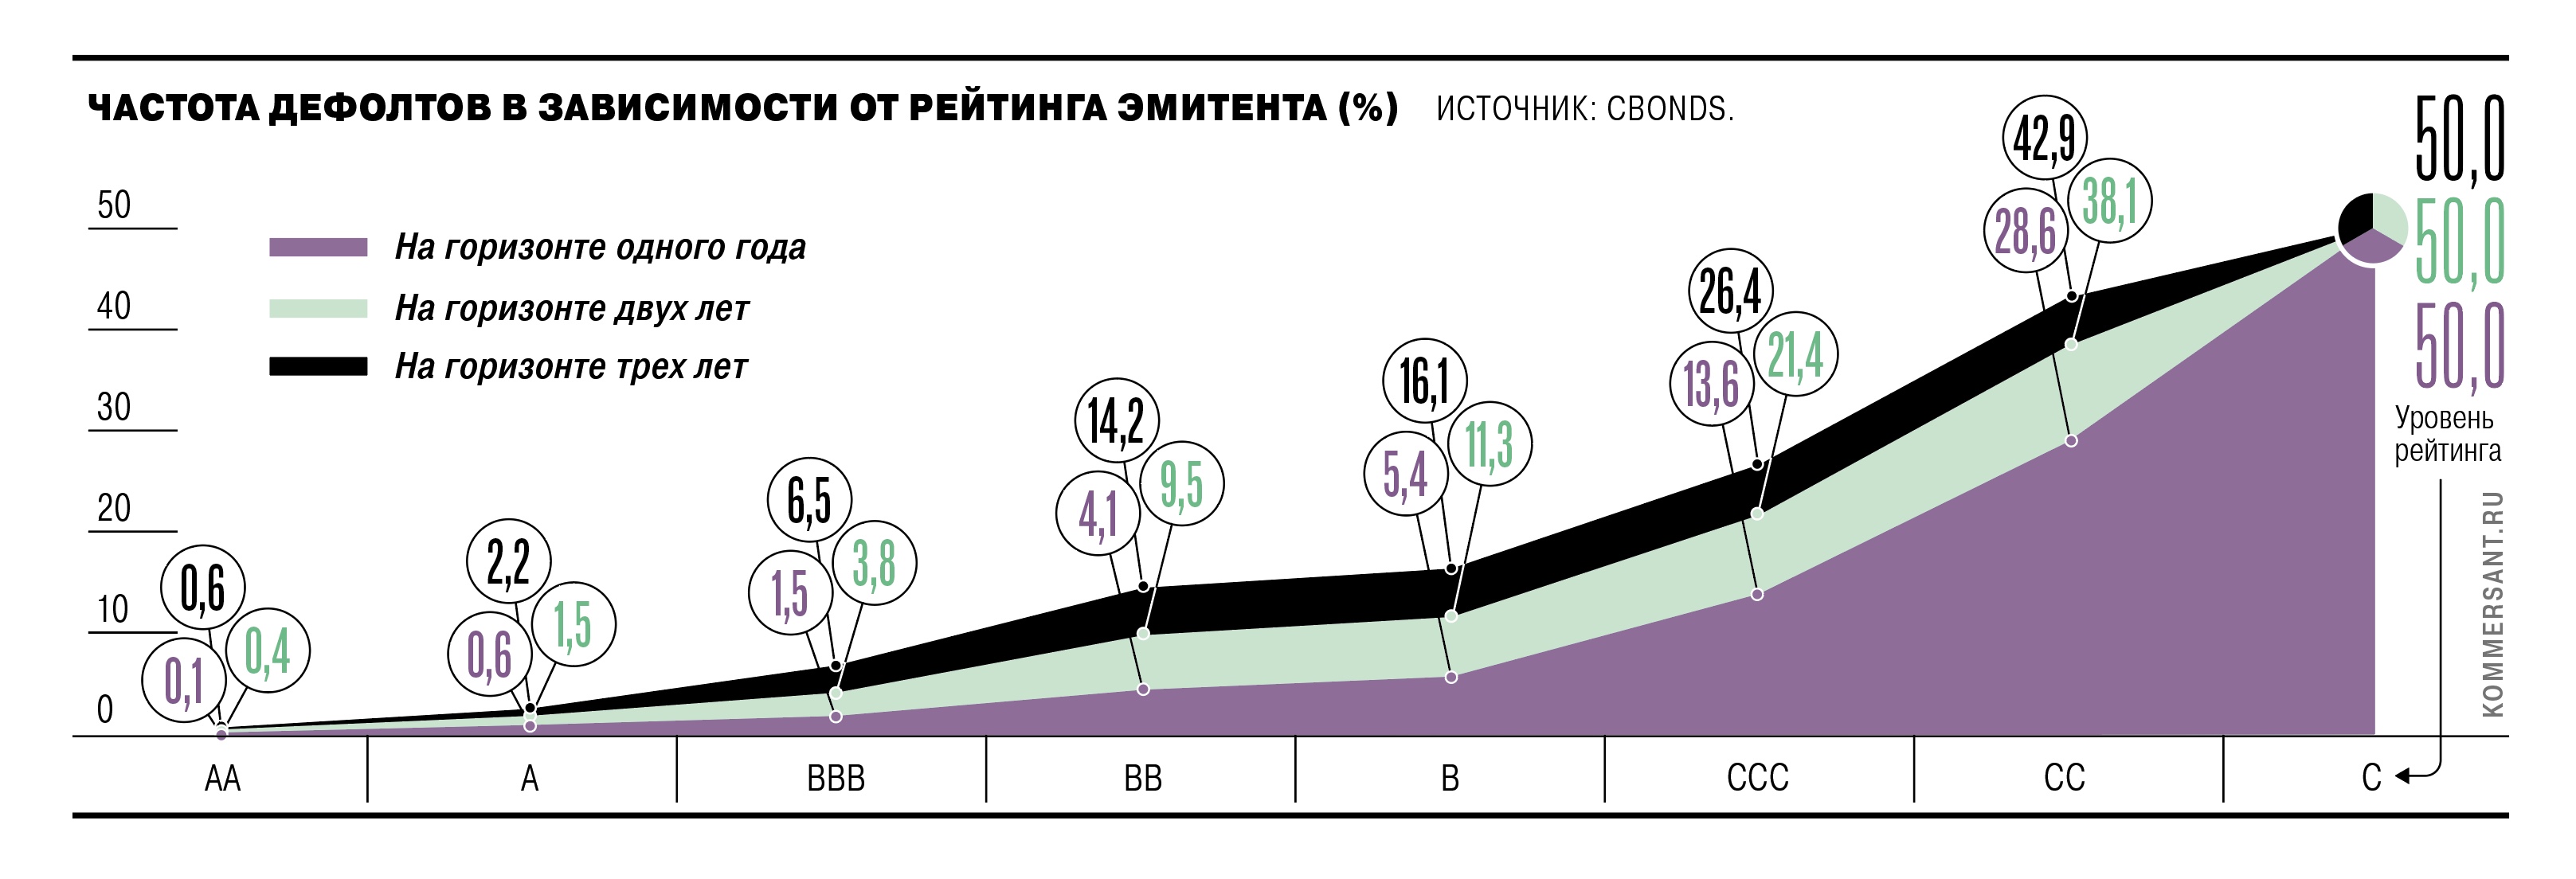
В целом избежать дефолтов не удастся. Для российского рынка вероятность дефолта эмитента характеризуется его кредитным рейтингом. В частности, по оценке НРА, на горизонте одного года вероятность дефолта эмитента с рейтингом А и выше в среднем оценивается менее чем в 1%, с рейтингом ВВВ — 1–2%, с рейтингом ВВ — 3–6%, с рейтингом В — 7–18%, с рейтингом ССС и ниже — более 18%.
Одним из элементов качественной защиты прав инвесторов в случае дефолтов является изменение роли представителей владельцев облигаций (ПВО).
«Исторически роль была ближе к защите корректности выпуска: ПВО создавался для организации выпуска, сопровождения эмиссии и проверки соблюдения процедурных моментов, а не для защиты прав инвесторов»,— отмечает член совета Национальной ассоциации специалистов финансового планирования Мария Ермилова. В текущих условиях, когда число дефолтов растет, а инвесторы все чаще остаются с просроченными бумагами, ПВО должен стать институтом контроля качества долгового продукта, отмечает она. В частности, эти организации должны анализировать долговую нагрузку эмитента, устойчивость денежных потоков, бизнес-модель и реалистичность финансового плана эмитента. «Представитель владельцев облигаций обязан оперативно сообщать инвесторам о резком росте задолженности, отрицательном денежном потоке, зависимости от одного источника дохода или признаках вывода активов»,— отмечает госпожа Ермилова.
К настоящему времени этот механизм коллективной защиты начал работать увереннее. Однако остаются сегменты, которые не охватываются этими институтами. В частности, для эмитентов, чьи ценные бумаги входят в биржевые котировальные листы 1-го и 2-го уровней их наличия не требуется. Кроме того, почти невозможно найти ПВО в случае ухода эмитента в дефолт.
Инвесторы считают, что организации, обеспечивающие размещение облигаций (организаторы, аудиторы, рейтинговые агентства), также должны нести определенную ответственность за выводимых на рынок эмитентов (см. интервью в конце страницы). На Западе андеррайтеры размещения и аудиторы несут прямую ответственность за любое искажение или сокрытие фактов о проспекте эмиссии, указывает член совета Ассоциации розничных и институциональных инвесторов Антон Джуган. «Важно, чтобы инвесторов уведомляли не только о перспективах, которые может сулить покупка активов, а о нынешнем положении эмитентов и реальной возможности выполнять свои обязательства»,— отмечает он. Западная практика также предусматривает и отложенное вознаграждение андеррайтеров. «Например, половину комиссионных средств он получает сразу, а половину спустя несколько лет, зависимо от качества выплат по облигациям»,— поясняет господа Ермилова.
Не отбрасывая риски
Впрочем, организаторы размещения обращают внимание, что, покупая бумаги с повышенной доходностью, инвестор осознанно принимает высокие кредитные риски. Однако, как отмечает Мария Ермилова, «облигации часто воспринимаются как аналог банковского вклада, а высокая доходность — как “повышенный процент”, а не как сигнал о вероятном дефолте».
Как указывает директор управления по работе на рынках долгового капитала Совкомбанка Никита Реук, «организатор не несет ответственности за последующий дефолт эмитента, он лишь предлагает рынку инструмент, однако решение о покупке принимают сами инвесторы».
По мнению эксперта, попытка переложить кредитный риск на организаторов «нанесет сильный удар по всему долговому рынку ценных бумаг».
Кроме того, кредитное качество эмитента определяется независимыми рейтинговыми агентствами, и именно рейтинг служит ключевым ориентиром для инвесторов. Однако ориентироваться на рейтинги инвестору не всегда удобно, так как агентствам не всегда удается вовремя актуализировать данные. Как поясняет старший директор НРА Алла Юрова, на изменение уровня рейтинга требуется много времени: на запрос комментария от компании, подготовку материалов для внепланового рейтингового комитета, фиксацию результатов комитета, ознакомление компании с пресс-релизом, возможную процедуру подачи и рассмотрения апелляции. «Агентство реагирует на изменение факторов кредитоспособности компании не из эмоциональных оценок, а после получения всей информации, в том числе и комментариев от рейтингуемых»,— указывает гендиректор «Эксперт Бизнес-решений» Павел Митрофанов.
При этом, согласно новому проекту положения Банка России «О допуске ценных бумаг к организованным торгам», за своим кредитным рейтингом будут обязаны следить и сами эмитенты. В частности, при падении кредитного рейтинга ниже инвестиционного уровня (в западной практике это ВВВ и ниже) они будут обязаны обеспечить своим инвесторам наличие ПВО. При этом эмитент облигаций с низким кредитным качеством (ниже BB-) должен создать публичный план восстановления своего финансового положения с ежеквартальным раскрытием информации о его реализации. «Новации сделают положение эмитента более прозрачным, а также помогут проводить реструктуризации задолженности»,— отметили в ЦБ. Кроме того, Московская биржа обязывает эмитентов с рейтингом ниже BBB+ иметь представителя владельцев облигаций.
Проблема заключается и в том, что «инвесторы нередко воспринимают положительное заключение от аудитора как сигнал того, что бизнес устойчив и что он будет продолжать генерировать доходы», отмечает президент компании «Пачоли» Светлана Романова. Однако аудиторское заключение «является лишь верификацией того, что финансовая отчетность составлена в соответствии с выбранными эмитентом стандартами», говорит Алла Юрова.
При этом «если эмитент отразил в отчете все аспекты, связанные с угрозой дефолта, аудиторы выдают положительное аудиторское заключение» и могут лишь обратить внимание инвестора на «факты, которые могут вызвать проблемы в будущем», указывает госпожа Романова .
В случае дефолта Банк России обращает внимание на заключения аудитора и проверяет качество его работы. Если вскроется, что «аудитор в заключении ничего не говорит о проблемах, ЦБ может приостановить его лицензию», указывает Светлана Романова. При этом рейтинговые агентства учитывают качество аудитора, поэтому заключение от профучастника с сомнительной репутацией может стать основанием для присвоения бумагам «максимально негативной оценки», отмечает Павел Митрофанов.
Цифровые издержки
По мере того как рынок классических облигаций обрастал все более жесткими требованиями к раскрытию информации, финансовой отчетности и процедурам размещения, у эмитентов появился соблазн найти более простой путь привлечения денег. Для некоторых компаний такими инструментами стали цифровые финансовые активы (ЦФА), к которым долгое время не применялись практически никакие регуляторные ограничения, отмечает господин Джуган. По оценке Cbonds, по итогам 2025 года более двух десятков эмитентов ЦФА перестали обслуживать свои выпуски, за семь месяцев 2026 года зафиксировано 12 случаев неисполнения обязательств по ЦФА.
Такие проблемы заставили законодателей заняться построением защитного контура и инфраструктуры рынка цифровых активов.
«Изменения назрели, учитывая, что ЦФА пользовались особенной популярностью у малого бизнеса, который привлекал по 5–10 млн руб. под честное слово, без раскрытия балансов и финансовых показателей»,— указывает топ-менеджер ОИС «Мадригал» Александр Бурьян. С октября 2026 года эмитенты ЦФА будут обязаны публично раскрывать более полную информацию о себе и своих выпусках, а также публиковать отчетность за три года, в том числе и аудиторские заключения. Однако самым важным изменением станет появление на рынке представителей интересов обладателей цифровых прав, действующих по аналогии с представителями владельцев облигаций, что станет возможным благодаря закону «О цифровой валюте», подписанному президентом 4 августа. «Следующим логичным шагом станет создание полноценных собраний держателей ЦФА по аналогии с фондовым рынком»,— указывает Александр Бурьян.
Однако потребуются и дополнительные изменения, в частности, запрет на бесконтрольную вторичную перепродажу дефолтных ЦФА. На рынке облигаций для таких токсичных бумаг существует режим «Д», хотя бы прекращающий начисление дохода, указывает господин Бурьян.
Мнение эксперта
Газета «Коммерсантъ» №146
от 13.08.2026, стр. 7