Набиуллина о замедлении роста зарплат, возможном ужесточении ДКП и своем здоровье
Глава ЦБ рассказала о причинах отсутствия в публичном пространстве
Глава Центробанка Эльвира Набиуллина выступила на пресс-конференции по итогам решения Банка России понизить ключевую ставку на 25 базисных пунктов, до 14,25%. Она сообщила о возможном ужесточении денежно-кредитной политики в будущем, заявила о замедлении роста зарплат и рассказала о причинах своего отсутствия в публичном пространстве последние недели. Главные заявления госпожи Набиуллиной — в подборке “Ъ”.
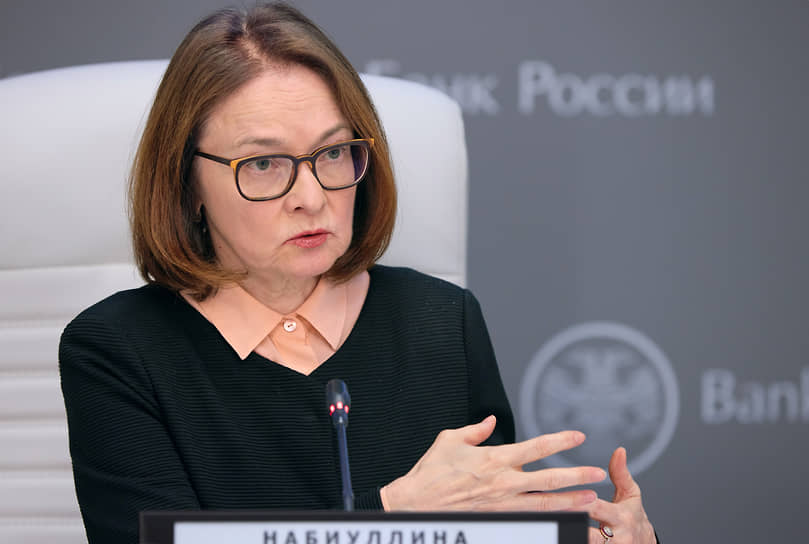
Председатель Банка России Эльвира Набиуллина
Артем Кудрявцев / Пресс-служба Банка России
Инфляция
Текущий рост цен в последние месяцы значительно снизился, в основном под влиянием разовых факторов.
Для решений ЦБ важнее устойчивая инфляция. Она замедлилась, но не так существенно, и, по нашим оценкам, сохраняется в диапазоне 4-5% в пересчете на год.
Инфляционные ожидания уменьшились и у бизнеса, и у населения, но все еще остаются повышенными.
На июньскую инфляцию повлияет произошедший всплеск цен на топливо.
В последние недели произошел разворот в динамике цен на плодоовощную продукцию после нетипичного снижения весной.
В июле не будет повышения тарифов ЖКУ, как в прошлом году. Годовая инфляция может временно снизиться за счет этого фактора, но это будет только перераспределение роста цен внутри года.

Экономика
Во втором квартале показатели экономической активности улучшаются. Временные факторы, которые сдерживали ее, исчерпались и развернулись.
Экономическая динамика за первое полугодие соответствует умеренному росту выпуска товаров и услуг.
Ситуация по отраслям различается, и эта неоднородность выросла за последний год. Это связано со структурной перестройкой экономики.
Сохраняется умеренный рост потребительской активности.
Рост зарплат замедлился, предприятия в своих планах закладывают все более умеренные индексации.
Сохраняется высокий разброс в динамике оплаты труда по отраслям и видам деятельности.
Напряженность на рынке труда снижается медленно.
Для устойчивого уменьшения давления на издержки и цены нужно дальнейшее сближение роста оплаты труда и его производительности.
ВВП в январе-апреле вырос на 0,3%. По итогам полугодия ЦБ ожидает роста в 0,5%.
Нынешняя цена на нефть в бюджетном правиле высоковата, она должна быть снижена.
Денежно-кредитные условия
Процентные ставки в большинстве сегментов финансового рынка продолжили плавно снижаться.
Норма сбережений, хотя и немного снижается, остается достаточно высокой.
В апреле-мае существенно ускорился рост кредитования.
Динамика денежно-кредитных показателей в настоящее время требует от нас особого внимания.
Во-первых, если ускорение кредитования окажется устойчивой тенденцией, а не краткосрочным всплеском после низких значений в начале года, то это может говорить о том, что текущие денежно-кредитные условия уже не воспринимаются заемщиками как сдерживающие.
Во-вторых, вклад бюджетной политики в увеличение денежного предложения остается повышенным, а с учетом пересмотра параметров бюджета и далее будет больше, чем мы предполагали.
Если в этих условиях рост кредитования продолжится такими высокими темпами, это может потребовать от нас более жесткой денежно-кредитной политики, чем ожидалось в базовом сценарии.
Рост доходности долгосрочных ОФЗ отражает неопределенность по поводу бюджетной политики.
Пространство для дальнейшего снижения ставки сократилось, в какой мере — будет обсуждаться в июле.
В июле ЦБ обновит прогноз по траектории ключевой ставки, в большей степени это затронет ожидания на 2026-2027 годы.
Много голосов за снижение ставки, мы не рассматриваем это как давление и принимаем решение самостоятельно.
Прогноз по средней ключевой ставке ЦБ будет пересматриваться скорее вверх.
Внешние условия
Ситуация на Ближнем Востоке привела к росту сырьевых цен. Эти изменения уже начали транслироваться в ускорение инфляции во многих странах.
Для российской экономики до сих пор преобладали дезинфляционные эффекты — более высокие цены на сырьевые товары привели к росту экспортной выручки и укреплению рубля.
Проинфляционные последствия войны на Ближнем Востоке могут повлиять на российскую экономику через цены импортируемых товаров и логистические издержки.
Риски
Баланс рисков сместился в сторону проинфляционных.
Пересмотр параметров бюджетной политики уже происходит. Пока непонятно, насколько он будет масштабным.
Дефицит кадров и инфляционные ожидания остаются факторами риска. В некоторых регионах сокращение дефицита кадров приостановилось.
Выросли проинфляционные риски, связанные с временным снижением предложения в отдельных отраслях.
Дезинфляционным риском остается более низкая динамика внутреннего спроса по сравнению с оценками ЦБ.
Центробанк не видит рисков охлаждения экономики.
О здоровье
Хочу поблагодарить всех, кто искренне беспокоился о моем здоровье.
У меня была простуда, и я потеряла голос.