Кредиты остаются при своих
Количество реструктуризаций снизилось
В прошлом году объемы реструктуризации кредитов населения снижались, свидетельствуют данные Сбербанка. В целом это может отражать и данные в целом по сектору. В 2024 году на фоне роста процентных ставок число обращений за изменением условий по кредиту может вырасти, но это вряд ли выльется в существенный рост числа реально оформленных реструктуризаций.
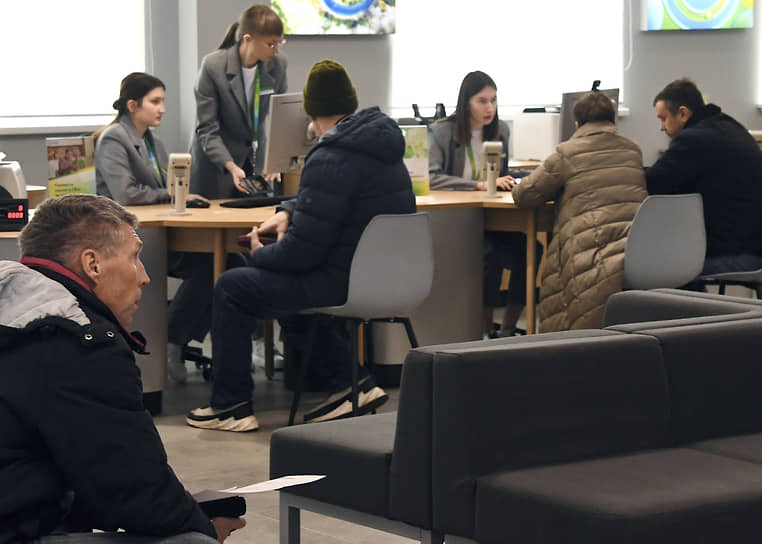
Головное отделение Сбербанка в Республике Крым
Виктор Коротаев / Коммерсантъ
Купить фотоСбербанк сообщил, что по итогам 2023 года снизил число реструктуризаций более чем на треть, до 138 тыс. кредитов на общую сумму 60 млрд руб. Банк приводит данные по розничным клиентам без учета статистики по кредитным каникулам для военнослужащих. Основная масса — 85% — это потребительские кредиты. В ВТБ сообщили “Ъ”, что их объем реструктуризаций не изменился по отношению к предыдущему году.
При этом, по данным ЦБ, количество заявок на реструктуризацию в прошлом году росло: в первом квартале было подано 527,5 тыс., во втором — 555,7 тыс., в третьем — 583,7 тыс. заявок. По четвертому кварталу данные пока не обнародованы. По статистике ЦБ, доля одобренных заявок, и первую очередь по собственным программам банков (которые занимали около 85% от рассмотренных), снижалась. В частности, в начале года она превышала 41%, а в третьем квартале опустилась ниже 35%.
Традиционной практикой для банков является предоставление реструктуризации с момента не менее чем шести месяцев после взятия кредита. Реструктуризация может менять как ценовые, так и неценовые параметры кредита (изменение процентной ставки, графика платежей по долгу, залога, заемщика и т. п.). С 1 января 2024 года право на кредитные каникулы в сегменте потребкредитов будет действовать на постоянной основе.
Руководитель департамента внутреннего аудита и управления рисками аудиторско-консалтинговой группы ФБК Роман Кенигсберг полагает, что снижение объемов реструктуризации розничных кредитов может быть характерно для всего банковского сектора. Он обращает внимание, что в 2022 году на фоне санкционных ограничений ЦБ рекомендовал банкам предусмотреть для клиентов кредитные каникулы (они в том числе являются реструктуризацией) по аналогии с запущенными во время пандемии. Многие розничные клиенты воспользовались этой возможностью, поэтому динамика снижения в 2023 году может быть связана с пиком оформления каникул в 2022-м. Также снижение может быть обусловлено и ростом ключевой ставки (в прошлом году выросла более чем в два раза, до 16%).
«Когда ставка падает, у клиентов появляется желание сэкономить на платежах, переоформив кредит. При росте ключевой ставки связанный с таким фактором спрос на реструктуризацию отсутствует»,— поясняет господин Кенигсберг.
По словам руководителя группы рейтингов финансовых институтов АКРА Валерия Пивня, «реструктуризация в условиях высоких ставок может быть невыгодна для кредитора: банки в меньшей степени заинтересованы в увеличении срока обслуживания относительно дешевого кредита».
При этом, несмотря на рост ставок, граждане охотно брали кредиты во многом на льготных условиях, тогда как потребкредитование начало замедляться. Всего за прошедший год они взяли кредитов на сумму 16,8 трлн руб., свидетельствуют данные Frank RG (см. “Ъ” от 12 января). Управляющий директор рейтингового агентства «Эксперт РА» Юрий Беликов допускает, что в 2024 году интенсивность подачи заявок на реструктуризацию может повыситься. «Это будет связано с ожидаемым ростом частоты возникновения сложностей с обслуживанием долга на фоне общей закредитованности»,— считает он.
Эльвира Набиуллина, глава ЦБ, на совещании президента РФ с членами правительства 8 ноября 2023 года:
«Можно было бы подумать, чтобы такому стандарту (комплексного урегулирования долга.— “Ъ”) придать силу закона, чтобы он был обязательным для всех банков, чтобы люди могли решать проблему с разными банками».
Однако в ВТБ не ожидают значимого изменения объемов реструктуризации в 2024 году. По словам руководителя департамента финансового урегулирования банка Евгения Новикова, «на это повлияют как меры ЦБ по охлаждению розничного кредитования, так и либерализация реструктуризации со стороны банков, в том числе применение комплексного урегулирования, а также предложения отдельных игроков».
Для банка реструктуризация может нести как положительный, так и отрицательный эффект, поясняет господин Кенигсберг. «Отрицательным является снижение денежных потоков от погашения кредита, рост риска ликвидности. Положительным — снижение объемов просроченных долгов и связанных с ними кредитных рисков, следовательно, банку меньше придется тратить собственный капитал на покрытие рисков»,— говорит эксперт. Кроме того, для банков с избытком ликвидности реструктуризация — это инструмент борьбы за клиента, заключает эксперт.
Газета «Коммерсантъ» №11
от 23.01.2024, стр. 8