


Минфин подстраховался
В мае он вернулся к практике размещений гособлигаций с плавающей ставкой
В условиях дефицита бюджета Минфин внес изменения в тактику привлечения заимствований. В мае министерство предложило инвесторам кроме классических ОФЗ с постоянным купоном и плавающим номиналом облигации с плавающей ставкой. Этот шаг позволит не только исполнить план по заимствованию на этот год, но и в случае необходимости перевыполнить его. Активное размещение таких бумаг может снизить давление с долгосрочных классических ОФЗ, что позитивно скажется на их цене.
Александр Коряков / Коммерсантъ
В первые четыре месяца года министерство еженедельно размещало долгосрочные ОФЗ с постоянным купоном (ОФЗ-ПД), два раза в месяц разбавляя их ОФЗ с плавающим номиналом (ОФЗ-ИН). Минфину удалось занять по итогам первого квартала 738 млрд руб., то есть менее 87% от квартального плана (850 млрд руб.). В апреле ситуация не улучшилась, за месяц министерству удалось занять лишь 226 млрд руб., что на 10% выше показателя марта, но на четверть меньше плановой величины в 309 млрд руб. (из расчета, что во втором квартале в среднем в неделю Минфин должен занимать 77,25 млрд руб.).
Апрельское отставание от плана может быть связано со снижением спроса на ОФЗ-ПД со стороны системно значимых кредитных организаций (СЗКО). По оценкам ЦБ, в прошлом месяце СЗКО выкупили на аукционах ОФЗ лишь 9% всего объема размещений, в марте на них приходилось 60,5%, а в феврале — 65,6%. «Низкий спрос на ОФЗ со стороны кредитных организаций может быть обусловлен тем, что банки стремятся ограничить свой процентный риск (доля краткосрочных пассивов по-прежнему превышает 80%), наращивая более краткосрочное корпоративное кредитование по плавающим ставкам»,— отмечается в майском «Обзоре рисков финансовых рынков» ЦБ.
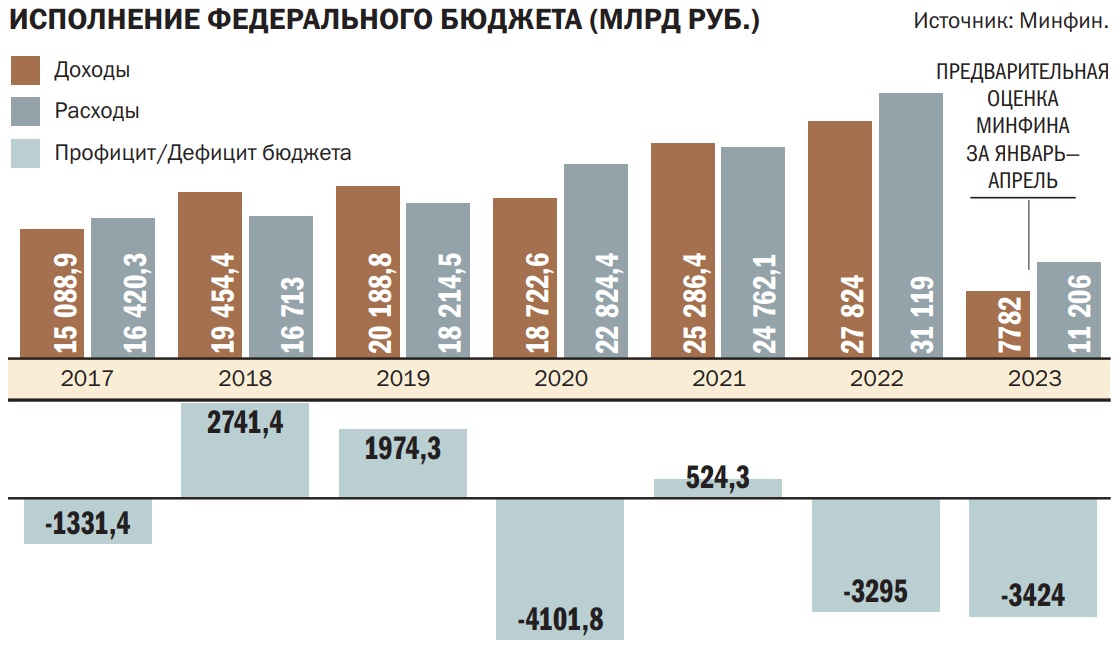
Главный аналитик Совкомбанка Михаил Васильев обращает внимание, что на фоне повышенных госрасходов дефицит бюджета за январь—апрель вырос до 3,4 трлн руб., тогда как по итогам первого квартала составлял 2,4 трлн руб. То есть дефицит уже выше величины, заложенной на этот год (2,9 трлн руб.). «Минфин в основном задействовал средства ФНБ для финансирования дефицита бюджета. Хотя чиновники всегда подчеркивали, что предпочитают займы на долговом рынке с целью сберечь средства ФНБ»,— отмечает Михаил Васильев.
В целях активизации спроса министерство впервые с начала года возобновило размещение ОФЗ с плавающей ставкой (ОФЗ-ПК — флоатеры). 2 мая инвесторам был предложен новый выпуск ОФЗ-ПК объемом 750 млрд руб., спрос на который составил 260,7 млрд руб. В итоге выпуск был размещен в объеме 75,5 млрд руб. по средневзвешенной цене — 96,57% от номинала. Это максимальный объем привлечений в рамках одного аукциона в этом году. «Покупка флоатеров сейчас выглядит вполне логичной на фоне все более частых заявлений со стороны ЦБ о возможном повышении ключевой ставки»,— считает руководитель направления анализа рынка облигаций инвестиционного банка «Синара» Александр Афонин.
Размещение флоатеров позволяет Минфину привлечь большой объем средств по более низким ставкам в сравнении с классическими ОФЗ. С начала этого года Ruonia находится в диапазоне 6,8–7,6% годовых, тогда как доходности ОФЗ с фиксированной ставкой купона срочностью 10–12 лет составляют 10,5–10,8% годовых. «Минфин, как заемщик, стремится, во-первых, размещать свои бумаги на возможно более долгий срок для уменьшения рисков рефинансирования и, во-вторых, по возможности уменьшать свои процентные риски, размещая бумаги с фиксированным купоном»,— поясняет руководитель отдела аналитики долгового рынка «Ренессанс Капитала» Алексей Булгаков. «Оборотной стороной может оказаться рост нагрузки на бюджет, если ставки все-таки пойдут вверх»,— полагает руководитель направления DCM департамента корпоративных финансов «Цифра брокер» Максим Чернега.
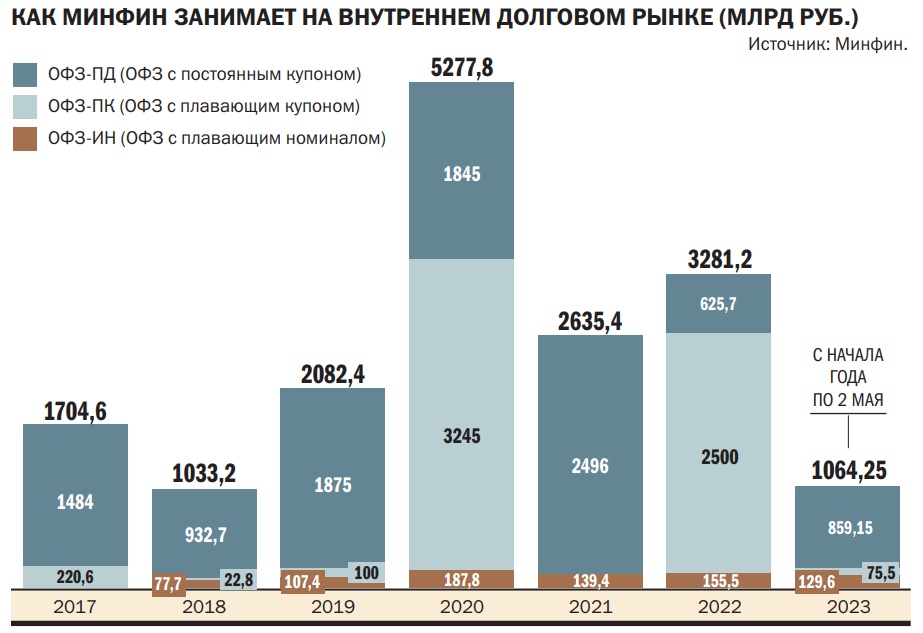
Этот инструмент позволяет Минфину привлекать большие объемы средств для финансирования бюджета даже в непростых рыночных условиях. Так, в пандемийном 2020 году и в году минувшем при суммарном объеме размещений ОФЗ за год 5,28 трлн руб. и 3,28 трлн руб. на ОФЗ-ПК пришлось 3,2 трлн руб. и 2,5 трлн руб. соответственно. Основными покупателями выступали крупные банки, для которых критичны процентные риски, о чем говорят объемы размещений. Например, на последнем аукционе таких бумаг в декабре 2022 года спрос превышал 437 млрд руб., а объем размещения составил 250 млрд руб. В середине ноября за один аукцион Минфин смог привлечь 750 млрд руб. Размещение флоатеров поможет Минфину выполнить свою программу более равномерно, без резких всплесков, как это было в конце прошлого года, считает Александр Афонин.
По мнению Михаила Васильева, в ближайшие месяцы Минфин будет консервативно предлагать флоатеры, классические ОФЗ и инфляционные бумаги, отсекать агрессивные заявки и размещать ОФЗ по 75–100 млрд руб. в неделю. Однако в случае роста дефицита бюджета активность размещений может вырасти. В Совкомбанке полагают, что дефицит бюджета по итогам года может превысить 4,5 трлн руб. «В этом сценарии Минфин может во втором полугодии увеличить объемы размещений флоатеров до 150–300 млрд руб. в неделю, нарастив дисконт по цене на аукционах ОФЗ»,— считает Михаил Васильев.
Предложение ОФЗ-ПК позитивно для всего рынка госбумаг, так как может снизить давление с классической суверенной кривой доходности, особенно с долгосрочного ее участка. «В случае продолжения регулярных первичных размещений флоатеров, вероятно, возможно умеренное сужение спреда между доходностями коротких и длинных ОФЗ с фиксированным купоном с нынешних рекордных значений (спред между однолетними и десятилетними ОФЗ сейчас составляет около 300 б. п.), но он все равно останется очень большим по историческим меркам, поскольку проблема недостатка "естественных носителей процентных рисков" на российском финансовом рынке никуда не делась»,— говорит Алексей Булгаков.
Динамика долгосрочных ставок будет во многом зависеть от политики ЦБ, риторика представителей которого заметно ужесточилась с начала года. В частности, глава Банка России Эльвира Набиуллина полагает, что вероятность повышения ключевой ставки высока как никогда. «Несмотря на то что инфляция укладывается в целевые показатели, ЦБ постоянно апеллирует к рискам ее роста и грозит повысить ставку, если вдруг появятся признаки реализации этих рисков. Соответственно, эти опасения держат рынок в напряжении»,— отмечает Максим Чернега. По его мнению, возможное повышение ключевой ставки на 0,25–0,5 п. п. уже заложено в ценах, если же со стороны ЦБ последуют сигналы более мягкого характера, корректировка ставок на 1–1,5 п. п. выглядит вполне возможной и закономерной.
"Деньги". Приложение №9
от 24.05.2023, стр. 8