Год под суперсанкциями
Как ограничения повлияли на российскую экономику
Накопленные резервы и высокий профицит внешней торговли поддержали российскую экономику в прошлом году. Однако количество санкций не сокращается, а контроль за их соблюдением, напротив, усиливается – на этом фоне правительство озаботилось обеспечением не только технологического, но и финансового суверенитета.
Владимир Песня / РИА Новости
За прошедший год страны «большой семерки» ввели беспрецедентное количество санкций, направленных на ограничение торговли и финансовых операций — страны ЕС утвердили уже десять пакетов санкций, Минфин США — более 2,5 тыс. мер. Это повлияло как на торговлю — она сместилась в сторону азиатских стран,— так и на финансовые потоки: российские инвесторы остались без привычных инструментов, а уход зарубежных компаний давит на рубль даже в условиях действующих ограничений.
Ситуацию, сложившуюся в российской экономике в прошлом году, можно считать уникальной — расширение профицита торгового баланса (по итогам года он увеличился с $190,3 млрд до $308 млрд) на фоне роста мировых цен на энергоресурсы поддержало курс рубля и бюджет.
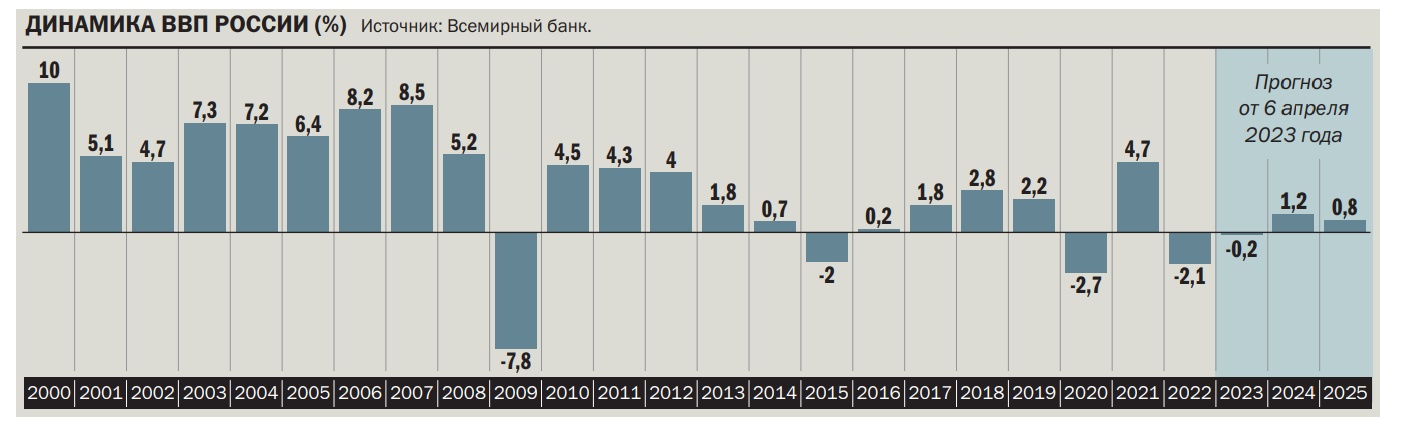
Это сдержало спад в экономике — весной прошлого года, по негативным оценкам, прогнозировалось сокращение российского ВВП на 15%, но фактическое сжатие составило 2,1%. До начала СВО российское правительство прогнозировало рост ВВП на 3%.
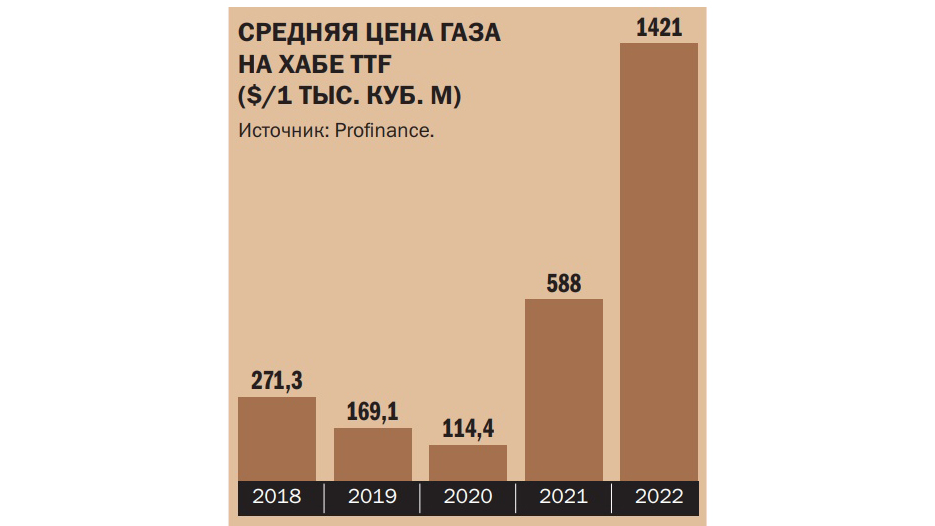
Влияние санкций оказалось ограниченным в первую очередь из-за сохранения экспорта энергоресурсов: вплоть до декабря российские компании продолжали поставлять нефть и нефтепродукты на европейский рынок (с 5 декабря действует европейское эмбарго на ввоз сырой нефти, с 5 февраля этого года — на ввоз нефтепродуктов). Поставки газа в Европу продолжались по трубопроводам через Украину и Турцию, при этом рост цен с избытком компенсировал выпадение поставок.
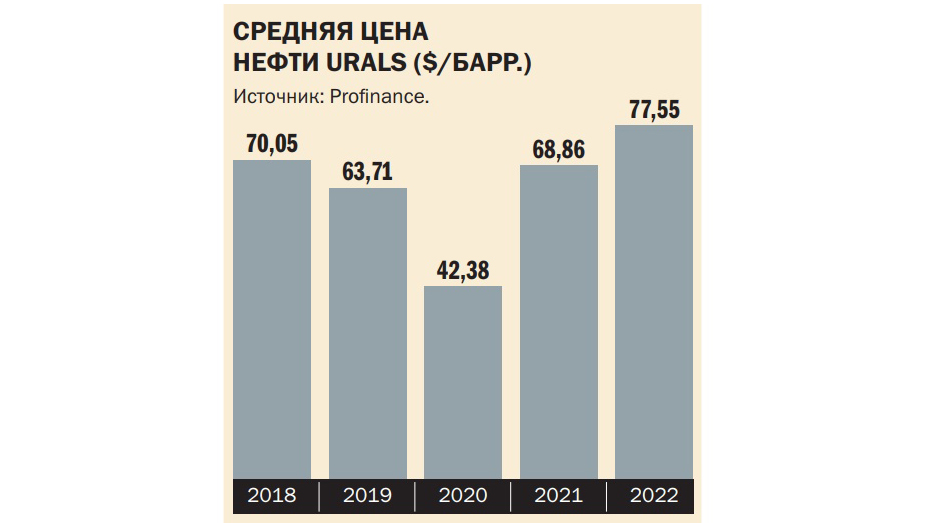
Объемы вывоза российской нефти действительно почти не пострадали от санкций: по данным Международного энергетического агентства (МЭА), сейчас Россия экспортирует примерно столько же нефти, как и год назад — поставки, которые раньше направлялись в США и Европу, теперь идут в Азию, Африку и на Ближний Восток. Однако теперь санкции затрагивают и поставки в третьи страны — для этого «семерка» утвердила потолок цен на нефть в размере $60 за баррель (при его превышении европейские судовладельцы не могут осуществлять перевозку российской нефти). Предполагалось, что эта мера позволит сохранить поставки нефти из РФ на мировой рынок (их прекращение вызвало бы резкий рост цен), но сократить доходы от экспорта. Скидки для покупателей ударили по нефтяным доходам — средняя цена за российскую нефть в феврале, по данным МЭА, составила $52,48 за баррель (агентство рассчитывает цену по данным, не учитывающим стоимость фрахта и страховки), при средней цене барреля нефти Brent в $82,50. Некоторые сорта российской нефти стоят выше порога, в таких случаях поставщики могут запрашивать исключения из санкций — так, в частности, уже поступила Япония.
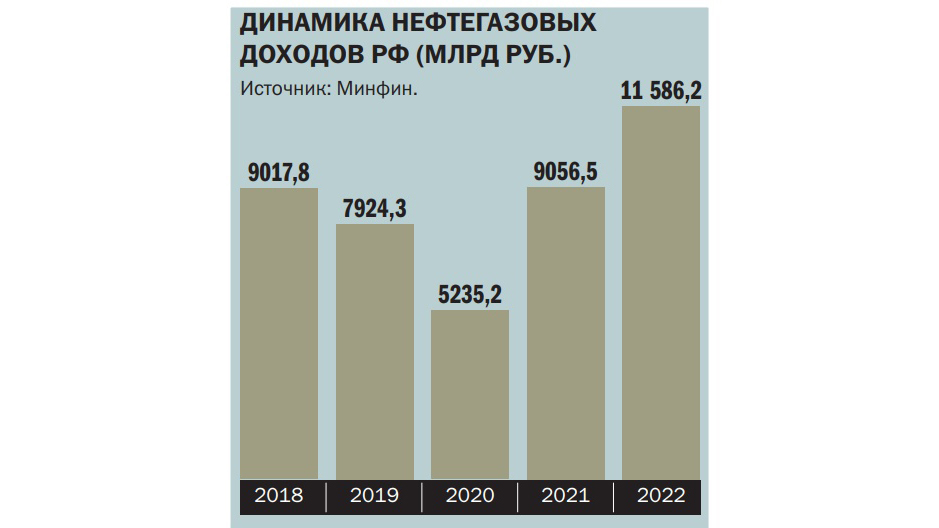
В итоге, если в прошлом году нефтегазовые доходы бюджета выросли более чем на четверть — с 9,1 трлн руб. до 11,6 трлн руб., то теперь они не дотягивают даже до плана Минфина (ведомство заложило в бюджет-2023 сокращение нефтегазовых доходов на 23% к прошлому году, до 8,94 трлн руб.). В марте поступления от нефти и газа упали на 43% год к году, увеличившись к февралю на 32%, а отклонение от плана составило 93 млрд руб. (из разницы плана на следующий месяц и фактического показателя за предыдущий считается объем продаж валюты для поддержки рубля — в апреле он будет минимальным с февраля). В прошлом году именно нефтегазовые доходы позволили компенсировать негативное влияние спада в экономике на бюджет, а также частично покрыть незапланированные расходы (суммарные доходы оказались на 2,5 трлн руб. выше плана, расходы — на 7,4 трлн руб.).
Влияние санкций привело и к масштабной перестройке потоков импорта — ввоз из стран ЕС, судя по данным европейской статистики, сократился с €89,2 млрд до €55,2 млрд, поставки из Китая, напротив, увеличились на 12,8%, до $76,1 млрд руб. Российский бизнес также столкнулся с необходимостью переориентации логистики на соседние страны, такие как Турция, Грузия и Казахстан. В этом году страны «семерки» собираются дополнительно осложнить ввоз в РФ подсанкционных товаров — это касается в первую очередь высокотехнологичной продукции и товаров двойного назначения.
Капитальные оттоки
Иван Шаповалов / Коммерсантъ
Купить фотоСамыми быстрыми и действенными оказались ограничения в финансовой сфере — именно здесь распространение вторичных санкций несет наибольшие риски: попадание в черные списки лишает доступа к инфраструктуре, позволяющей совершать финансовые транзакции; это касается как платежных операций (к осени большинство зарубежных банков отказались от обслуживания карт «Мир»), так и доступа к финансовым инструментам. Российский же ЦБ не может снять ограничения на оборот наличной валюты из-за того, что она не поступает в страну, отмечал первый зампред ЦБ РФ Дмитрий Тулин (эти меры были продлены до 9 сентября 2023 года).
После волны санкций доля американского доллара в торгах на бирже резко сократилась — в феврале на китайский юань пришлось почти 40% всего объема торгов основными валютами, на доллар — 38%, на евро — 21,2%. В феврале прошлого года на доллар приходилось 87,6%, на юань — 0,32%, на евро — 11,9%. Популярность юаня объясняется как переводом части экспортных контрактов на эту валюту, так и растущей зависимостью от импорта из КНР. Росту объема торгов способствовало и возвращение бюджетного правила, в рамках которого Банк России начал продавать юани на открытом рынке, а также риски введения санкций против Мосбиржи и Национального клирингового центра (НКЦ).
С уходом иностранных компаний из РФ растет и влияние оттока капитала на курс рубля. «Если в 2022 году рубль возглавил рейтинг валют развивающихся стран (плюс 6,8% к доллару США), то в 2023-м откатился в аутсайдеры (минус 12%), уступив только аргентинскому песо. Все основные сырьевые валюты (мексиканский и колумбийский песо, бразильский реал) чувствуют себя заметно лучше — еще одно косвенное напоминание структурных изменений нашего рынка из-за геополитики и санкций»,— отмечает директор по инвестициям «Локо-Инвест» Дмитрий Полевой.
Эксперт добавляет, что привычное для прошлого года объяснение слабости рубля торговым балансом для текущей ситуации не подходит: произошла нормализация профицитов с рекордных до более нормальных уровней, при этом стабилизирующие свойства рубля для торгового баланса продолжают работать (чем слабее рубль — тем меньше импорт), но сокращение торгового профицита автоматически повысило значимость потоков капитала — менее прозрачной части платежного баланса, особенно на фоне одобрения сделок нерезидентов о продаже бизнеса. «В условиях менее ликвидного и глубокого FX-рынка это создает повышенную волатильность рубля. Добавим сохраняющийся спрос на валюту со стороны обеспеченной части населения и покинувших страну и периодические выплаты по евробондам в рублях (которые банки должны конвертировать в валюту в считанные дни, чтобы не создавать ОВП), и получим то, что имеем — малообъяснимые скачки курса»,— отмечает эксперт.
Константин Кокошкин / Коммерсантъ
Купить фотоНа фондовом рынке также произошли существенные изменения: заморозка зарубежных активов, снижение фондовых индексов, рост депозитных ставок охладили интерес розничного инвестора к рынку ценных бумаг в прошлом году, однако по мере его восстановления в четвертом квартале возобновился рост активов клиентов профучастников, отмечал ЦБ в обзоре ключевых показателей профессиональных участников рынка ценных бумаг за 2022 год. По данным регулятора, доля иностранных активов за год снизилась с 46% до 31% (значительная их часть остается замороженной), а средний размер счета резидентов сократился вдвое: с 409 тыс. до 205 тыс. руб. С мая по декабрь взносы на брокерские счета физлиц превышали вывод средств со счетов, но этот приток был меньше, чем отток в марте и апреле.
Теперь на российском рынке реализуется концепция «финансового суверенитета» — по плану правительства розничные инвесторы должны стать источником «длинных» денег в экономике посредством вложений в ценные бумаги российских эмитентов.
Доступ к зарубежным бумагам при этом остается ограниченным из-за рисков дальнейшего распространения санкций.
«Раньше американские акции в долларе США были одним из самых популярных инструментов для инвестиций у россиян, так как имели перспективы долгосрочного роста рынка и возможность инвестировать в USD, теперь у российских брокеров они доступны только инвесторам со статусом квалифицированного, альтернативой является покупка ПИФов»,— отмечает аналитик по международным рынкам акций «БКС Мир инвестиций» Игорь Герасимов. Альтернативой американским акциям для неквалифицированных инвесторов в прошлом году стали акции с рынка Гонконга — к началу 2023 года число доступных гонконгских бумаг на «СПб бирже» составило 115, однако с 1 апреля ЦБ РФ предписал брокерам предупреждать «неквалифицированных» инвесторов об инфраструктурных рисках хранения «СПб биржей» отдельных гонконгских акций в недружественных юрисдикциях. Сейчас биржа работает над выстраиванием цепочки из депозитариев в дружественных странах. «Еще два инструмента — это юань и облигации в нем российских эмитентов, а также замещающие облигации, которые позволяют инвесторам хеджировать валютные риски по рублю и иметь де-факто валютный актив без участия иностранной инфраструктуры»,— добавляет Игорь Герасимов.
Более перспективным является выход инвесторов на рынок материкового Китая, однако данный процесс пока сопряжен с целым рядом ограничений как с китайской, так и с российской стороны. «Китайская экономика сопоставима с американской по размерам (при подсчете по паритету покупательной способности), при этом капитализация фондового рынка составляет около $13 трлн против $57 трлн в США (капитализация российского фондового рынка еще до начала событий на Украине не превышала $0,5 трлн)»,— отмечает директор департамента управления активами «Ингосстрах-Инвестиции» Артем Майоров. При этом существует значительная разница между рынками материкового Китая и Гонконга. В первом случае основной вес приходится на те компании, которые давно ведут бизнес — зачастую в традиционных отраслях (а лидером по весу в индексах и вовсе является крупнейший производитель водки в мире). «Биржа Гонконга, напротив, ориентирована на инвесторов из-за рубежа, здесь размещаются в первую очередь технологические компании (такие как Tencent), при этом бумаги сильнее подвержены рискам оттока при опасениях геополитической напряженности»,— добавляет эксперт.
"Деньги". Приложение №6
от 20.04.2023, стр. 13