Иностранцам срезали премию
Страховой рынок становится совсем российским
Страховщики с иностранным участием показали значительное снижение сборов по итогам 2022 года. Резкое падение вызвано как приостановлением заключения новых договоров и уходом зарубежных клиентов, так и особенностями портфеля, в том числе связанными с перестрахованием. По словам экспертов, компании, перешедшие к новым инвесторам, прежде всего банковским группам, смогут восстановить показатели.
Юрий Мартьянов / Коммерсантъ
Купить фотоНа фоне пусть и небольшого, на 0,7%, до 1,82 трлн руб., общего роста сбора страховых премий за 2022 год на российском рынке ряд страховых компаний продемонстрировали серьезное снижение показателей. Это следует из опубликованной статистики ЦБ и в первую очередь коснулось страховщиков, имевших на начало прошлого года иностранных бенефициаров.
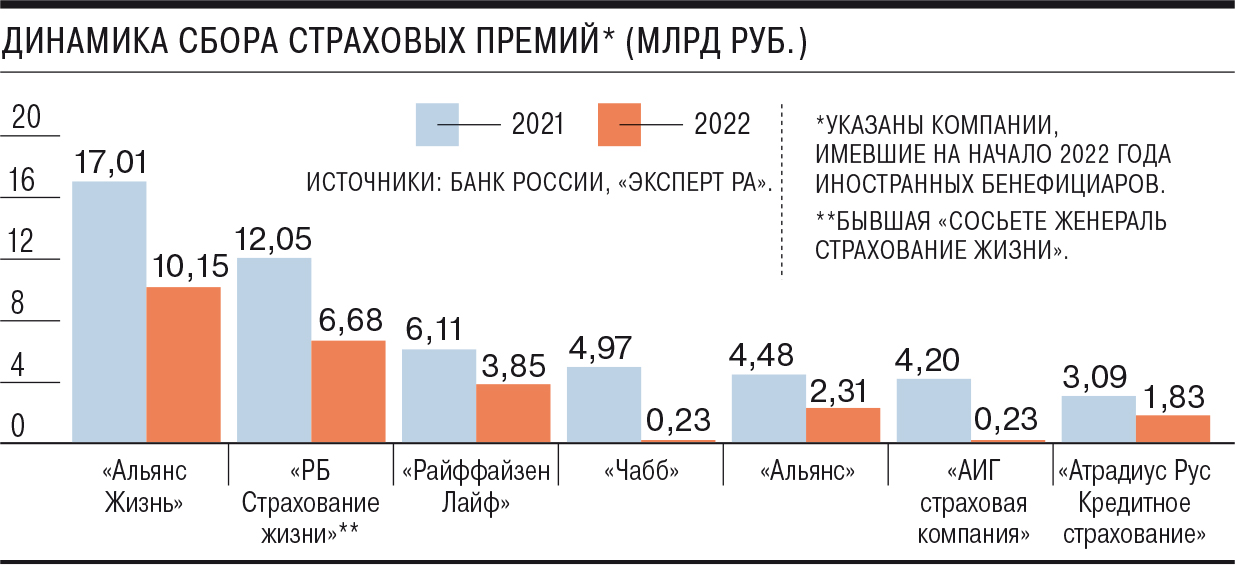
В частности, такие крупные компании, как «Альянс Жизнь», «РБ Страхование жизни» (быв. «Сосьете Женераль Страхование жизни»), «Райффайзен Лайф», сократили сбор премий на 37–44%. У менее крупных компаний, например, «Турикума» (быв. «Цюрих»), сборы сократились почти в два раза, а у таких страховщиков, как «Чабб» и «АИГ страховая компания»,— почти в двадцать раз. В компаниях не ответили на запросы “Ъ”.
По данным «Эксперт РА», на начало 2022 года на российском рынке присутствовало около 20 страховых компаний с иностранным капиталом. На них приходилось около 5% премий по прямому страхованию. Группа «Интеросс» в апреле 2022 года в рамках сделки по покупке Росбанка приобрела компании «Сосьете Женераль Страхование» и «Сосьете Женераль Страхование жизни» (теперь «РБ Страхование» и «РБ Страхование жизни»). В мае швейцарская Zurich Insurance Group передала российский бизнес топ-менеджерам российской компании. Компания «Интерхолдинг» в июле договорилась о покупке пакета «50% + 1 акция» в дочерних компаниях Allianz Group. American International Group продала российскую дочернюю компанию частным инвесторам (см. “Ъ” от 19 декабря 2022 года).
Значительно снизились сборы как компаний, перешедших к новым собственникам, так и продолжающих работать с прежними владельцами. Управляющий директор по рейтингам страховых и инвестиционных компаний «Эксперт РА» Алексей Янин поясняет, что такие компании в феврале-марте 2022 года получили от своих западных собственников указание прекратить заключение новых договоров и привлечение новых клиентов. У них осталось только обслуживание клиентов по действующим договорам и их пролонгация.
При этом, по словам эксперта, некоторые иностранные страховщики ориентировались на корпоративный сегмент, и преимущественно на компании с зарубежными акционерами.
В связи с тем, что многие такие клиенты приостановили работу или ушли с российского рынка либо поменяли акционеров, здесь также были определенные потери страховых взносов, отмечает он.
На показатели повлияла и структура страхового портфеля. Замдиректора группы рейтингов финансовых институтов АКРА Алла Борисова указывает, что компании, «где преобладало банковское страхование и страхование жизни, демонстрировали снижение премии одновременно со снижением активности банков по выдаче кредитов и ипотек, а также со снижением заинтересованности клиентов в инвестиционном и накопительном страховании».
Кроме того, если в портфеле компании с иностранным участием «преобладали виды, которые перестраховывались, в частности, в материнских компаниях или в целом за рубежом», то они столкнулись с ограничениями, введенными на рынке перестрахования, отмечает госпожа Борисова. Так, еще год назад Госдума приняла закон, запрещающий перестрахование в компаниях недружественных стран.
Эксперты отмечают, что положение компаний, еще не сменивших иностранных собственников, продолжит ухудшаться.
Вместе с тем уже есть прецеденты передачи бизнеса менеджменту, что может помочь в случае обратного выкупа при изменении конъюнктуры, считает профессор Финансового университета при правительстве РФ Александр Цыганов. В ряде случаев после смены собственников компании будут ориентироваться на материнский бизнес, что особенно характерно для банковских групп. Такие компании, полагает он, при сохранении бизнеса банком-учредителем восстановят и страховые взносы.
Газета «Коммерсантъ» №48
от 22.03.2023, стр. 8