


Санкционный баррель
Нефть дорожает на страхах ее дефицита
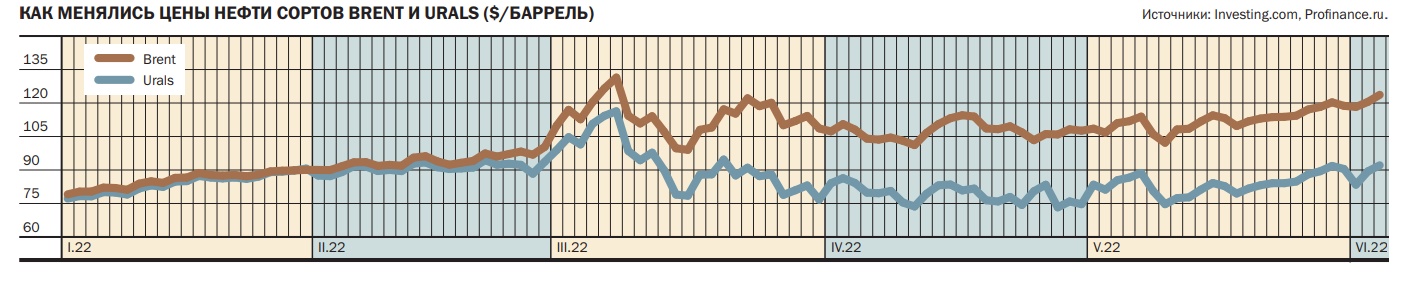
В начале июня цена североморской Brent поднялась выше $120 за баррель. Фактически цена вернулась к значениям марта. Инвесторы встревожены последствиями введенного в Европе частичного эмбарго нефти, которые в сочетании с отменой локдаунов в Китае и ростом экономики США ведут к дефициту сырья на мировом рынке. Эксперты ожидают, что осенью с ростом добычи нефти странами ОПЕК и снижением темпов роста мировой экономики может произойти просадка цен до $100 за баррель.
Sergei Karpukhin/File Photo / Reuters
В июне цена североморской нефти марки Brent впервые с марта поднялась выше уровня в $120. По данным Investing.com, 3 июня цена нефти Brent на спот-рынке поднималась до $123,8 за баррель — максимума с 24 марта. С начала мая цены выросли более чем на 15%, и до 14-летнего максимума, установленного 8 марта, цены не дотянули порядка $3. Увереннее выросли цены на российскую нефть Urals, которые за рассмотренный период выросли более чем на 23%, достигнув отметки $92,23 за баррель. Это почти на 25% ниже максимума, достигнутого в начале марта. Спред между Brent и Urals составил $31,56 за баррель, что несколько ниже среднего дисконта в мае, который, по оценке «Открытие Инвестиций», составлял $32–35 за баррель.
Нефть Brent весь апрель и первую половину мая торговалась в довольно широком диапазоне $102–114 за баррель, но вместе с тем ярко выраженного стремления к росту не демонстрировала. Виной тому было беспокойство инвесторов из-за сложной эпидемиологической ситуации в Китае, а также опасения спада мировой экономики. Однако во второй половине мая котировки возобновили уверенный рост, причиной которому, как отмечает начальник отдела глобальных исследований «Открытие Инвестиций» Михаил Шульгин, стали сигналы ослабления карантинных ограничений в Китае. Власти Шанхая объявили, что с 1 июня производители могут вернуться к работе в штатном режиме, а вспышку в Пекине удалось взять под контроль без введения таких жестких ограничений, как в Шанхае. «Улучшение коронавирусной обстановки в КНР предполагает повышение экономической активности, увеличение количества перемещений граждан, что подразумевает более высокий спрос на нефтепродукты»,— поясняет господин Шульгин.
К концу мая снизились опасения и относительно крупнейшей мировой экономики — экономики США. Потребительские расходы, которые более чем на две трети обеспечивают экономическую активность в США, в апреле увеличились на 0,9%, а темпы инфляции замедлились. Дефлятор потребительских расходов (PCE), на который ориентируется ФРС при принятии решений по ставке, в апреле вырос на 0,2% (самые низкие темпы роста с ноября 2020 года) против 0,9% в марте. Благоприятные макроэкономические данные из США, как отмечает стратег по операциям на товарно-сырьевых рынках SberCIB Investment Research Михаил Шейбе, способствовали глобальной позитивной динамике рискованных активов, что позитивно сказалось на рынке нефти. «Усиливал эффект дефицит предложения как сырой нефти, так и нефтепродуктов, рынки которых сейчас очень сильно перегреты в преддверии сезонного роста спроса этим летом»,— подчеркивает господин Шейбе.
Ключевым фактором роста последних дней мая и начала июня стали европейские санкции в отношении российской нефти. Обсуждение шестого пакета санкций, куда входят и новые ограничения на поставку российской нефти, велось с апреля, но из-за противостояния некоторых стран, включая Венгрию, объявлены были только в начале июня. Как и ожидалось, полного эмбарго объявлено не было, танкерные поставки нефти продолжатся до начала декабря по контрактам, заключенным до 4 июня, для нефтепродуктов аналогичные сделки возможны до 5 февраля 2023 года. Трубопроводные поставки также пока остаются, причем в случае южной части трубопровода «Дружба» — на неопределенный период времени. По мнению эксперта по фондовому рынку «БКС Мир инвестиций» Игоря Галактионова, план пошагового отказа от российской нефти означает рост дефицита поставок на европейском направлении и рост цен.
США и Евросоюз активизировали поиск альтернативы российской нефти. В частности, американские переговорщики зачастили в Саудовскую Аравию. 3 июня президент США Джо Байден сообщил о намерении лично посетить королевство. Это довольно серьезный шаг в направлении улучшения напряженных отношений между саудитами и американцами. В начале марта The Wall Street Journal со ссылкой на чиновников в США и на Ближнем Востоке писал о том, что наследный принц Саудовской Аравии Мухаммед ибн Салман и шейх ОАЭ Мухаммед ибн Заид аль Нахайян отклонили просьбы США о телефонном разговоре с Байденом. «Сторонам есть что предложить друг другу. Саудовская Аравия может получить от США всеобъемлющие гарантии региональной безопасности. Штаты могут выбить для себя увеличение производства, которое способно стимулировать завершение ралли нефтяных цен, которое стимулирует высокую инфляцию. А борьба с инфляцией — приоритет в США в преддверии промежуточных выборов, которые состоятся в ноябре»,— отмечает Михаил Шульгин.
Вместе с тем участники рынка сомневаются, что общими силами удастся вытеснить российскую нефть. По оценкам Михаила Шульгина, Евросоюз импортировал порядка 3–4 млн баррелей нефти Urals в день. Если исходить из оценок эксперта, что 75% российского импорта подпадает под эмбарго немедленно, а 90% к концу года, а также возможную переориентацию России на поставки в Азию в объеме 1 млн баррелей в день, то остается дефицит предложения в размере около 1,5 млн баррелей нефти в сутки. «Маловероятно, что это можно компенсировать силами Саудовской Аравии и ОАЭ. Прекращение перебоев в поставках из Ливии, рост в этой стране производства, а также возвращение на мировой рынок предложения иранских баррелей — в совокупности эти объемы, вероятно, смогли бы компенсировать выпадение российских поставок. Но это долгая и сложная политическая перспектива, которая в реальности может не воплотиться в жизнь»,— полагает господин Шульгин.
Наращивание объемов добычи странами ОПЕК в любом случае будет оказывать поддержку рынку нефти. Дополнительное давление на цены могут оказать: волатильность на глобальных рынках на фоне роста ставок (преимущественно со стороны ФРС США) и опасения замедления глобального экономического роста, как следствие, меньших темпов роста спроса на нефть в следующем году. «К концу года мы ожидаем, что котировки Brent скорректируются в сторону $100 за баррель и, возможно, ниже этой отметки на фоне роста глобального предложения и даже формирования небольшого профицита при рисках глобального экономического замедления»,— полагает Михаил Шейбе.
В летние же месяцы Михаил Шейбе ждет сохранения цен на уровне $120–125 за баррель. В ближайшие месяцы поддержку рынку будут оказывать высокий автомобильный сезон в США и дальнейшее снятие антиковидных ограничений в Китае. «На эти две страны приходится треть всего мирового спроса, поэтому ситуация в них сильно влияет на весь мировой рынок. Цены на нефть в летний период могут оставаться в коридоре $110–120 за баррель Brent»,— считает Игорь Галактионов. К концу года он не исключает снижения до $95–105 за баррель за счет того, что предложение начнет догонять спрос, и к декабрю рынок может сбалансироваться или даже войти в состояние небольшого профицита.
"Деньги". Приложение №15
от 16.06.2022, стр. 8