В АТБ закатились автокредиты
Квант Мобайл банк передал ему клиентов на 7 млрд рублей
Азиатско-Тихоокеанский банк (АТБ), проданный осенью прошлого года казахстанским инвесторам, забрал розничные кредиты на 7 млрд руб. у родственного Квант Мобайл банка. Эти сделки — часть схемы объединения банков, которая была запущена в конце апреля. Такой формат слияния подходит только для небольших по размеру банков. В результате расчистки баланса Квант Мобайл банка, скорее всего, произойдет ликвидация юрлица, поскольку было решено оставить один бренд.
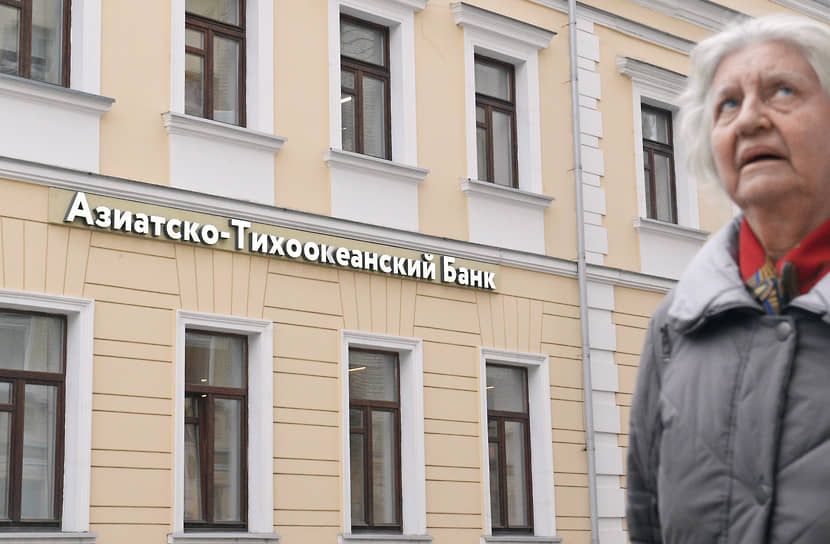
Глеб Щелкунов / Коммерсантъ
Купить фотоАзиатско-Тихоокеанский банк (52-е место по размеру активов на 2022 года) получил от Квант Мобайл банка (144-е место) часть его розничного кредитного портфеля. Сделки, как пояснили в АТБ, происходят «в рамках плана присоединения Квант Мобайл банка». Бенефициар обоих банков — казахстанская группа Pioneer Capital Invest. Речь идет о трех сделках на общую сумму 6,9 млрд руб. Это около 39,5% от стоимости активов присоединяемого банка по состоянию на начало апреля. Кроме того, в рамках процесса объединения Квант Мобайл банк с конца апреля перестал выдавать новые автокредиты, с 12 мая прекратил обслуживание банковских карт. По итогам слияния останется один бренд, а «объединенный АТБ продолжит развивать восток России», отмечается на сайте банка.
Осенью 2021 года по итогам проведенного аукциона ЦБ победителем на торгах по покупке Азиатско-Тихоокеанского банка стало казахстанское ТОО Pioneer Capital Invest. Сумма сделки составила около 15 млрд руб. Тогда же АКРА понизило рейтинг АТБ до BBB– из-за прекращения влияния государства на его кредитоспособность. Санация АТБ продолжалась с апреля 2018 по сентябрь 2021 года. Предпосылки для санации появились в декабре 2016 года, после отзыва лицензии у его дочернего М2М Прайвет банка, в результате чего ЦБ потребовал от АТБ создания дополнительных резервов. В отношении прежних менеджеров банка идут уголовные дела (см. “Ъ” от 11 мая).
В структуре активов Квант Мобайл банка наибольшая доля приходится на автокредиты. По данным Frank RG, он занимал 23-е место на рынке автокредитования с портфелем 11,6 млрд руб. Но в последние годы портфель активно сокращался. Текущий объем почти вдвое меньше объема портфеля на ту же дату 2020 года, свидетельствуют данные Frank RG. Основным направлением работы АТБ является необеспеченное кредитование физических лиц, отмечали рейтинговые аналитики. По данным Frank RG, на начало февраля 2022 года розничный портфель АТБ составлял 68 млрд руб.
То, что по прошествии определенного времени после того, как стало известно о слиянии двух банков, реализовывается сделка по продаже кредитного портфеля физических лиц, свидетельствует о том, что стороны об объединении не договорились и продажа банка происходит по частям, а не целиком, указывает партнер консалтинговой группы GRM Сергей Новиков.
Эльвира Набиуллина, глава ЦБ, на Международном банковском форуме в Сочи 17 сентября 2021 года:
«У нас сегодня состоялся аукцион по продаже АТБ. Его купил иностранный инвестор с казахским капиталом по хорошей цене».
Впрочем, используемая схема присоединения через передачу розничного портфеля подходит именно для небольших по размеру банков, говорит источник “Ъ” на банковском рынке. С корпоративными кредитами, как правило, такие цессии не проводят: у корпоративных клиентов всегда налаженные отношения с кредитором, и смена банков стратегически может быть проигрышем, поясняет собеседник “Ъ”. В свою очередь, по итогам передачи портфеля и «расчистки баланса» присоединяемого банка может произойти добровольная ликвидация юридического лица.
При этом, как правило, в таких случаях можно обойтись без дополнительного соглашения со стороны клиентов, поскольку уже давно в практике кредитных договоров есть оговорка о праве на переуступку прав требований, говорит собеседник “Ъ”. Это постепенно вошло в практику с начала 2008–2009 годов «на первой волне секьюритизации», отмечает он. Согласно ст. 382 ГК РФ, при переводе обязательств к другому кредитору согласия должника не требуется, если иное не предусмотрено договором. «Когда банки хотят провести целиком классическую реорганизацию, они заинтересованы в удержании всего баланса активов и, по сути, увеличении капитала»,— добавляет собеседник “Ъ”. Перенос портфеля, по его словам, также актуален в условиях, когда клиентские базы банков пересекаются.
Газета «Коммерсантъ» №92
от 27.05.2022, стр. 8