


Нефтяной покер
Из чего складываются высокие цены на нефть
Рекордные за последние три года цены на нефть вряд ли будут устойчивыми. России не стоит рассчитывать на возврат тучных 2000-х.
David McNew/Getty Images/AFP
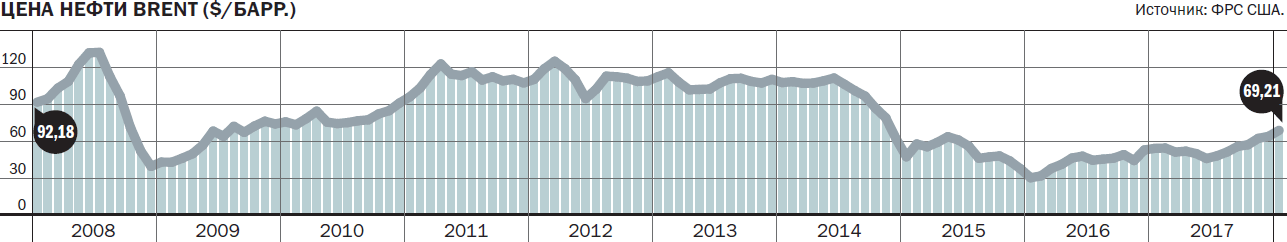
В январе—феврале 2018 года цены на нефть поднялись на максимумы с декабря 2014-го. Баррель Brent торговался около $70 — уровень, еще летом прошлого года казавшийся недостижимым.
Для России ситуация, прямо скажем, весьма комфортная (если оставлять в стороне долгосрочные негативные последствия "ресурсного проклятия" для экономики). Дефицит бюджета, если подобные нефтяные цены продержатся весь год (пусть даже упадут на десяток долларов), будет нулевым, а курс рубля придется сдерживать от укрепления, а не от снижения. Последнее, впрочем, и происходит благодаря интервенциям Минфина на валютном рынке.
Карты в руки
Как обычно, рост цен на углеводороды был следствием сразу нескольких факторов.
Во-первых, в начале года сложилась напряженная обстановка вокруг Ирана. Серия антиправительственных выступлений в конце декабря 2017-го — начале января 2018-го создала риски для внутриполитической стабильности, во всяком случае в глазах пугливого сырьевого рынка.
Во-вторых, в январе игроки активно обсуждали возможность возобновления санкций в отношении Ирана со стороны США.
В-третьих, аномально холодная погода в США в начале года привела к значительному росту потребления дистиллятов и природного газа для отопления.
Все эти факторы, впрочем, оказались временными. В середине января президент США Дональд Трамп "в последний раз" продлил соглашение о снятии санкций с Ирана на очередные 120 дней. Более того, предыдущие нефтяные санкции в отношении Ирана оказались эффективными из-за европейского эмбарго. Так что любое решение Трампа по санкциям спустя очередные "самые последние" 120 дней в текущей ситуации мало что изменит. Ну а погода в США к началу февраля вошла в привычную сезонную норму.
Текущий расклад
Цены на нефть зависят и от других — долгосрочных — трендов. В США за последние несколько месяцев зафиксировано довольно существенное падение коммерческих запасов сырой нефти. Последние приближаются к своему среднему уровню за последние десять лет.
Падение запасов имеет свое объяснение — прежде всего оно связано с резким ростом экспорта нефти и в особенности нефтепродуктов из США. После снятия ограничений на экспорт нефти в конце 2015 года США стали активно экспортировать свою нефть. С конца 2015 года по текущий момент экспорт вырос с 0,5 млн баррелей в день (мбд) до 1,2 мбд. Также существенно вырос экспорт нефтепродуктов — с 4,2 мбд до 5,1 мбд.
Почему США экспортируют свою нефть, одновременно являясь ее крупнейшим мировым импортером (после Китая)? Все дело в том, что американские НПЗ были построены в те времена, когда о сланцевой нефти еще даже не мечтали. И соответственно, они были технологически заточены на тяжелую импортную нефть.
Сланцевая революция изменила расклад. Новая американская сланцевая нефть оказалась в основном исключительно легкой. Поэтому для использования на большинстве американских НПЗ такую нефть приходится разбавлять более тяжелыми сортами, которые надо импортировать. В общем, с использованием сланцевой легкой нефти имеются разные логистические сложности, поэтому в некоторых случаях ее проще экспортировать. Отсюда и во многом сокращение американских коммерческих запасов нефти.
Конечно, при экспорте из США нефть никуда не исчезает — просто перемещается из одной локации в другую. Но дело в том, что статистический учет в США несравненно более качественный, чем в других странах, поэтому излишек нефти, убывающий из Америки, в каком-то смысле становится "невидимым", а поэтому трактуется рынком как дефицит.
Однако, кроме во многом искусственного дефицита в США, есть и более существенные предпосылки нефтяного ралли. Это реальный глобальный дефицит. Соглашение ОПЕК+, стартовавшее в ноябре 2016 года, видимо, все-таки работает. По оценке американского нефтяного аналитика Арта Бермана, в результате соглашения ОПЕК+ с ноября 2016 года с мирового рынка были изъяты дополнительные 596 млн баррелей жидкого топлива (нефти плюс газоконденсата), в то время как дополнительные объемы американской сланцевой нефти добавили на рынок значительно меньший объем — 157 млн баррелей.
О конкретных цифрах можно и поспорить, но в целом картина, видимо, соответствует действительности. По оценке Бермана, соглашение ОПЕК+ ответственно за $20-25/барр. премии в текущей цене. В общем, успех!
Американский джокер
Разобравшись с причинами высоких цен на нефть, стоит просчитать риски их возможного снижения.
Непосредственной причиной подобного тренда может быть излишне оптимистичное текущее настроение биржевых игроков. По данным Commodity Futures Trading Commission, отношение длинных позиций к коротким среди хедж-фондов по фьючерсам в WTI + Brent к началу февраля находится на исключительно высоком уровне — 11:1. Проще говоря, почти все играют на повышение, поэтому, когда игроки захотят зафиксировать прибыль, возможен лавинообразный выход из позиций, что создает риски коррекции.
Однако все это чисто технические причины. Фундаментальные лежат глубже. Прежде всего возможный "джокер" в игре на понижение — рост добычи в США. Здесь ситуация не очень хорошая для сырьевых держав, ведь сланцевая добыча в Америке растет и уже достигла 10 мбд — выдающийся результат и рекорд. Буровая активность, стагнировавшая в США с ноября 2017 года, в последние недели вновь начала расти — тоже тревожный знак.
Кроме того, важны не только цифры, но и структурная трансформация самой нефтяной индустрии, инициированная сланцевой революцией. Основное преимущество сланцевых месторождений — сверхбыстрый для норм индустрии цикл производства.
В сравнении с классическими нефтяными проектами сланцевый проект требует значительно меньше начальных инвестиций. Например, по оценкам консалтинговой компании Redburn, для равнозначных проектов с полным объемом добычи в 650 млн баррелей нефтяного эквивалента и инвестициями в $15/барр. глубоководный проект сразу требует около $7 млрд инвестиций и несколько лет ожидания денежного потока. Это в лучшем случае, в худшем может быть как с Кашаганом в Казахстане, где произошли многолетние задержки и рост сметы. А в случае со сланцевым месторождением инвестор вкладывает лишь $1 млрд, а дальше проект сам себя финансирует быстро генерируемым денежным потоком. Кроме того, условный семимиллиардный сланцевый проект с 1 тыс. скважин может быть разбит на несколько подпроектов в зависимости от цен и массы других причин. Главное преимущество — гибкость.
Однако гибкость гибкостью, но переломить изъятые с рынка сотни миллионов баррелей ОПЕК+ американская сланцевая нефть пока не в состоянии. Впрочем, у Америки есть еще один козырь, пока не брошенный на игру,— Аляска. Еще в прошлом году Трамп дал распоряжение об оценке ресурсов и подготовке к лизингу для добычи нефти и газа в двух аляскинских природных заповедниках. Потенциал добычи высокий: по оценкам EIA от 2000 года, он составляет 1-1,45 мбд. Это немало — треть-четверть текущего нетто-импорта нефти и нефтепродуктов США.
Освоение нефти на Аляске вряд ли обрадует и ОПЕК, и действующую заодно с картелем Россию. Однако для санкционирования разработки месторождений требуется одобрение Конгресса. Пока оно остается под вопросом — большинство демократов не поддерживают такое решение. Против выступают и экологические организации: на территории заповедников живут северные олени карибу.
Остается только надеяться, что благополучие животных так и не будет потревожено. Еще более важная надежда заключается в сохранении экономического роста в ключевых точках мировой экономики — США, еврозоне и Китае. Без сохранения высоких темпов роста и, соответственно, здорового аппетита на энергоресурсы рассчитывать на высокие цены на нефть не приходится. Увы, рисков здесь тоже предостаточно — дисбалансов за последние годы во всех этих экономиках накоплено немало. Поэтому рассчитывать на высокие цены на нефть хоть и хочется, но нерационально — в сложившейся конфигурации факторов всегда что-то может пойти не так. Надеяться на лучшее, но готовиться к худшему — всегда актуальный лозунг для державы, зависимой от внешней сырьевой конъюнктуры.
"Деньги". Приложение №2
от 28.02.2018, стр. 22