


Михаил Гуцериев сливает в открытую
"Русснефть" и "Нефтиса" объединятся с выходом на IPO
Как и предполагал "Ъ", Михаил Гуцериев сливает два своих нефтяных проекта — "Русснефть" и "Нефтису". Долю в объединенной компании может получить давний партнер бизнесмена и крупный кредитор "Русснефти" трейдер Glencore. Еще одним акционером с долей до 10% станет Сбербанк, участвовавший в финансировании нефтекомпании. После консолидации объединенная структура, которую бизнесмен оценивает в $18 млрд, должна провести IPO, решив проблемы значительной долговой нагрузки. Аналитики согласны, что это лучший выход, но считают оценку Михаила Гуцериева завышенной как минимум вдвое.
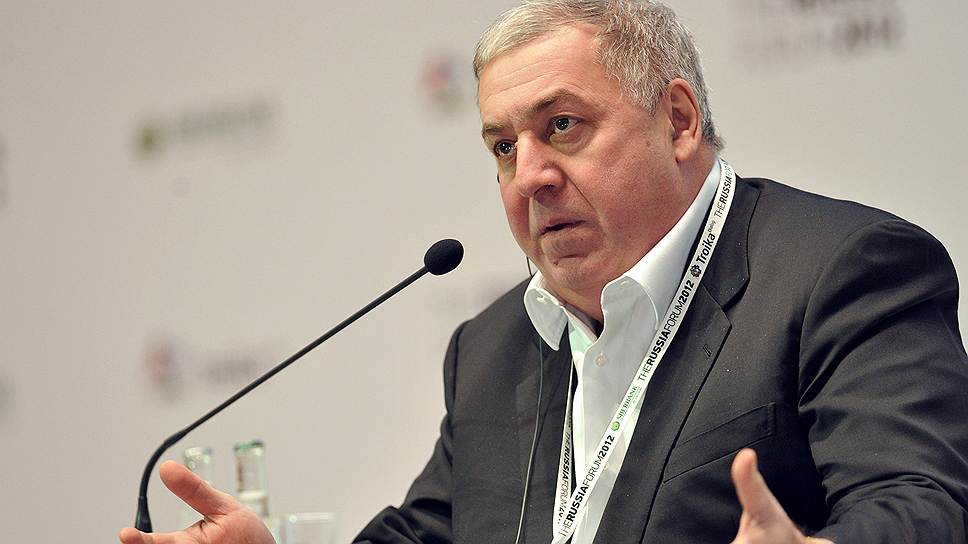
Президент ОАО НК "Русснефть" Михаил Гуцериев
Глеб Щелкунов / Коммерсантъ
Владелец "Русснефти" и "Нефтисы" Михаил Гуцериев вчера в интервью Bloomberg сообщил, что изучает возможность их слияния с проведением IPO в 2016 году. "Ъ" рассказывал о возможности объединения 25 февраля. Стоимость объединенной компании бизнесмен оценивает в $18 млрд при уровне добычи в 17 млн тонн нефти и запасах 700 млн тонн. По словам господина Гуцериева, слияние "Нефтисы" и "Русснефти" позволит снизить их общий долг до $1,6 млрд. Сейчас он составляет $4,9 млрд, уточняет источник "Ъ", близкий к "Русснефти".
Часть долга будет погашена путем конвертации в акции задолженности "Русснефти" перед Glencore, ее давним партнером и кредитором, сообщил господин Гуцериев. Какой пакет получит швейцарский трейдер, он не уточнил, в "Русснефти" и Glencore этот вопрос комментировать отказались. По словам источника "Ъ", знакомого с ситуацией, Glencore останется трейдером объединенной структуры (сейчас она продает и нефть "Русснефти"). Также долю в новой компании может получить другой кредитор "Русснефти" — Сбербанк. У него, по словам Михаила Гуцериева, опцион на 10%.
После того как «Нефтиса» выкупила у Евтушенкова «Белкамнефть», я понял, что пора сливать «Русснефть» и «Нефтису»
Кампанию по консолидации своих нефтяных активов Михаил Гуцериев начал в мае прошлого года. Сначала бизнесмен договорился с АФК "Система" о продаже ему 49% "Русснефти", еще позже со Сбербанком — о продаже 2%. Затем приступил к укрупнению "Нефтисы", переведя на компанию часть крупных активов "Русснефти". По словам господина Гуцериева, базой для создания "Нефтисы" стали активы в Казахстане, Азербайджане и России, которые он приобрел за $1,5 млрд в 2007-2010 годах, когда уезжал из страны. Известны только российские активы "Нефтисы": "Западно-Малобалыкское" (ЗМБ), "Атайнефть", "СтандартНафта", "Уралнефтесервис", Единые нефтепромысловые энергетические системы, "Белкамнефть". Приобретения "Нефтисы" после 2010 года, уточнил бизнесмен, связаны с невозможностью привлечь финансирование на "Русснефть" из-за высокого долга. Сейчас стоимость "Нефтисы" ее владелец оценивает в $4,5 млрд, ежегодный объем добычи составляет 4,5 млн тонн (из них 800 тыс. тонн в Казахстане и 700 тыс. тонн в Азербайджане). Сама же "Русснефть" добывает около 12,7 млн тонн нефти, согласно отчету за 2013 год. По данным "Спарк-Интерфакс", на конец 2012 года долга у "Нефтисы" не было, итоги за 2013 год компания еще не раскрыла. По данным источника "Ъ", знакомого с ситуацией, долг "Нефтисы" составляет около $2 млрд.
По словам Александра Назарова из Газпромбанка, совокупный долг "Русснефти" на конец 2012 года составлял 150 млрд руб., а на конец 2013 года — уже 100 млрд руб., хотя в прошлом году господин Гуцериев осуществил целый ряд крупных сделок. Вероятно, займы были взяты на другие активы, в частности, на "Нефтису", отмечает эксперт. Он согласен, что на фоне высокого уровня долга IPO может стать "наиболее логичным выходом". Но оценку объединенной компании на уровне $18 млрд господин Назаров считает завышенной: исходя из текущих мультипликаторов российского нефтегазового рынка, ее стоимость может составить $8-9 млрд. Так, "Башнефть" с добычей 13 млн тонн нефти в год и сильной нефтепереработкой и "Татнефть" с добычей 26 млн тонн и также с НПЗ оцениваются на уровне $13 млрд.
Газета «Коммерсантъ» №34
от 28.02.2014, стр. 9