


Пятое колесо
Сельхозпроизводителям предпочтительнее работать с банками напрямую, а лизинговые компании жалуются на недостатки заемщиков и неудобства, вызванные тем, что работа в сельскохозяйственной отрасли носит сезонный характер. Государству не удалось стать третейским судьей, и ситуация сложилась патовая: у каждого участника рынка есть масса претензий и нет ни одного рецепта решения проблем.
И нести тяжело, и бросить жалко
Лизинг сельхозоборудования — занятие неблагодарное. Финансовый инструмент, который в других отраслях позволяет выгодно приобретать необходимую технику, в сельском хозяйстве не умеют ни брать, ни предлагать. С юридической точки зрения это вполне объяснимо. Основное преимущество лизинга состоит в том, что налог на имущество платит лизингодатель. Но в сельском хозяйстве этот бонус не работает, так как сельскохозяйственное предприятие, где более 70% выручки составляет реализация сельхозпродуктов, этот налог не платит.
Налог на имущество появляется в вертикально интегрированных агрохолдингах — структурах, которые включают в себя производство продукции, ее переработку и реализацию. Но то, что по зубам крупному бизнесу, "середнячкам" уже не по силам. Средние и мелкие игроки предпочитают покупать технику на собственные средства или в кредит: тут и процентная ставка ниже (обычно ставка по лизингу плюс 2,5-2,8% к банковской ставке), и есть надежда на субсидирование процентной ставки со стороны государства. А работу с лизинговыми компаниями аграрии расценивают как кабалу.
"Если вы берете оборудование в лизинг, то начинаете выплачивать деньги не по своему графику, а тогда, когда назначает компания,— объясняет руководитель крестьянского хозяйства "Колионово" Михаил Шляпников.— Конкретный пример: мы хотим взять технику на посевную кампанию, пашной трактор, который стоит 2 млн руб. Основная выручка идет осенью, с осени начинаются закупки на весну. Весной денег почти нет, а с нас начинают требовать выплату за это оборудование. Если компании удается договориться, чтобы выплаты начинались через полтора года, то работать можно, а если вам поставили срок десять месяцев — работать очень сложно".
Представители лизинговых компаний, в свою очередь, говорят о том, что график выплат не личная прихоть, а плоть от плоти бухгалтерской отчетности. Лизингополучатель предпочитает составлять графики платежей с учетом сезонности, увеличивать выплаты в летний период, уменьшать — на зимние месяцы. Лизинговым компаниям такой подход доставляет неудобства. Существуют правила бухучета, в какой-то момент идет большая прибыль, зимой фиксируются убытки — очень неудобно.
И это далеко не единственная проблема для бизнеса. Взять, к примеру, сам предмет лизинга. Грузовые машины, если забрать их у первоначального покупателя, можно реализовать в различных сегментах, а комбайн — он и есть комбайн, и найти ему применение вне сельского хозяйства будет сложно.
"Обеспечением сделки в лизинговой схеме становится сама сельхозтехника, которая даже после изъятия нерентабельна: второй раз ее очень сложно пристроить,— рассказывает Михаил Жильцов, заместитель генерального директора "АГАС-холдинга".— Например, в 2008 году один комбайн "Енисей 1200" стоил 2,3 млн руб. Год он был в крестьянском хозяйстве, которое в итоге разорилось, мы забрали его себе и реализовали уже по цене 1,2 млн руб. Деваться было некуда — техника у нас простояла год без дела, а сейчас прогноз на урожай был положительный, и крестьяне его забрали".
Бизнес взаймы
Главный недостаток работы с сельхозпроизводителями для всех финансовых институтов — сомнительная надежность заемщиков. Во-первых, этот бизнес обладает волатильной рентабельностью. По словам президента Ассоциации дилеров сельхозтехники АСХОД Павла Репникова, она непредсказуема, может составлять как отрицательную величину, так и достигать 100-150% в отдельные годы. Во-вторых, с такого клиента особо нечего взять в залог. Компании, наученные кризисным опытом, пытаются брать дополнительное обеспечение под контракты и придумывают различные схемы взаимодействия с лизингополучателями: брать поручительство от материнских, сестринских, аффилированных компаний, если бизнес клиента диверсифицирован, брать в качестве поручителя компанию со стороны. "Если поставщик очень заинтересован в лизингополучателе, бывают случаи — довольно редкие, что поставщик сам подписывает гарантию обратного выкупа техники, если лизингополучатель перестанет платить,— рассказывает представитель Deutsche Leasing Vostok Игорь Лебедев.— О банковских гарантиях тут речи не идет. За то время, что я работаю, не было ни одного случая, чтобы какое-то банковское обеспечение нам было предложено со стороны лизингополучателя".
Но перестраховаться получается не всегда, так как заемщики слишком зависимы от внешних факторов. "После 2008 года сельхозтехника, которая была выдана крестьянам, была изъята либо с большими потугами мы пытаемся по ней рассчитаться,— продолжает Михаил Жильцов.— Почему так произошло? Наверное, потому, что государство в прошлом году — а тогда был урожай — принимало зерно по цене ниже себестоимости: 2600-2700 руб. за тонну при себестоимости 2900-3200 руб., как мне говорили крестьяне. В итоге нам пришлось переносить платежи".
Аномальная жара 2010 года, которая погубила большую часть урожая в центральных регионах РФ, оказалась на руку жителям Алтайского края. Сейчас, по словам господина Жильцова, зерно закупают по приемлемым ценам, так что в этом году компания надеется закрыть долги по оставшейся сельхозтехнике.
Для тех, кто работает в пострадавшем регионе, перспективы выплат весьма туманны. В этом году нет зерна, и некоторые компании до сих пор ждут выплат от клиентов, терпят убытки. Впрочем, заемщик заемщику рознь. Как рассказали нам в одной лизинговой компании, у них есть клиент, "который не платит, а дочка у него в Швейцарии учится. Мы с таким заемщиком ничего сделать не можем, судимся, но попробуйте поймать его в полях, на телефон он не отвечает. Осталось только GPS-датчики ставить на каждую единицу техники".
Государство в ответе
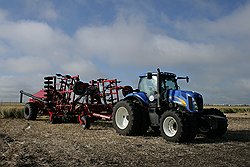
Михаил Квасов / Коммерсантъ
Частный бизнес не любит работать с аграриями. Игроки рынка считают, что в этой отрасли должны работать специализированные лизинговые компании, которые пользуются поддержкой государства. "Мы не работаем в этом сегменте, считаем это очень рискованным для лизинговых компаний, которые работают как чисто коммерческие организации,— отмечает Радик Зинатулин, руководитель отдела автотранспорта "Лизинг-Трейд".— Как правило, в сегменте агролизинга технику в лизинг дает государство под какой-то небольшой процент на долгий срок. Есть государственные программы, с которыми мы не можем конкурировать. Кроме того, насколько мне известно, в сельском хозяйстве существуют большие проблемы с дебиторской задолженностью, постоянные долги. Видимо, в этой отрасли есть мнение, что государство должно всех опекать".
Для работы в отрасли в 2000 году был создан Россельхозбанк, а годом позже появился "Росагролизинг" — государственная компания, ставшая крупнейшим игроком в отрасли, которая предоставляет технику под лояльный процент. Однако, по мнению представителей отрасли, работать с компанией непросто. По словам Павла Репникова, в "Росагролизинге" очень сложная процедура получения техники в лизинг. Здесь по-прежнему требуются дополнительные залоги, обременения и гарантии, несмотря на то что техника все равно остается в собственности лизинговой компании. "Таким образом государственные структуры пытаются страховать свои риски,— отмечает он.— Процедура получения техники занимает очень много времени, и все эти проволочки нивелируют бонусы — низкие процентные ставки". По сути, сельхозпроизводитель может своевременно оформить сделки по лизингу, но не получить технику в нужный момент. Еще одна проблема — заполучить технику в собственность по окончании выплат. "Несколько лет назад мы пользовались инструментом лизинга через "Росагролизинг", но больше не хотим с ними работать,— говорит представитель "Крестьянского хозяйства Гукова А. В.".— Мы оформляли в лизинг два комбайна и два "Кировца", а сейчас занимаемся переоформлением в собственность. Это очень длительная процедура, бесконечная документальная волокита".
"Business Guide (Лизинг)". Приложение №44
от 16.11.2010, стр. 12