

ТАИФ, выставивший в начале февраля обязательную оферту акционерам «Нижнекамскнефтехима», назвал цену выкупа обыкновенных и привилегированных акций, которая оказалась на 8% и 20,6% ниже биржевых котировок. На рынке сомневаются, что найдется большое количество желающих продать бумаги, но эксперты отмечают, что акции нефтехимических компаний в России традиционно недооценены и реальная стоимость бизнеса часто в несколько раз выше.
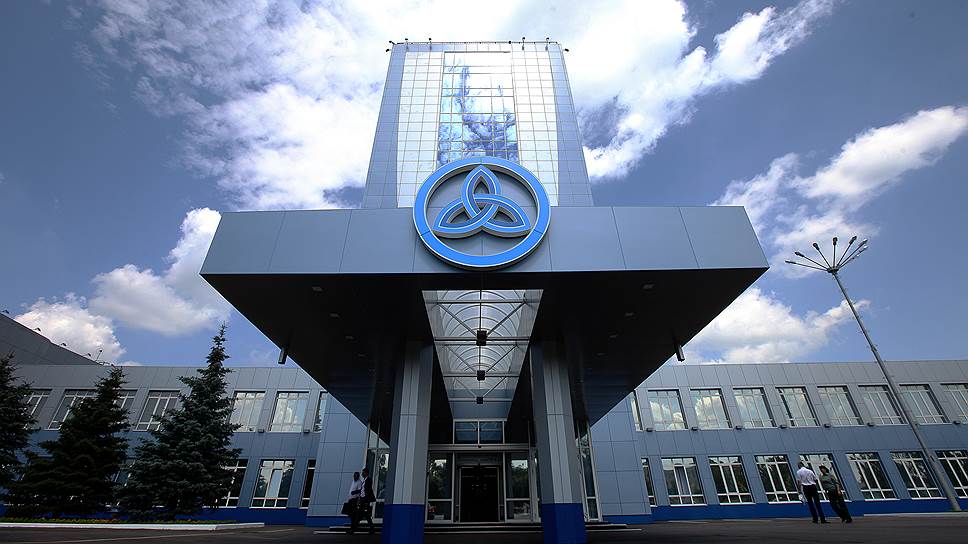
Фасад административного корпуса ОАО "Нижнекамскнефтехим" в Татарстане
Фото: Михаил Соколов, Коммерсантъ
В пятницу ТАИФ раскрыл цену, по которой его структура «Телеком-менеджмент» готова купить акции «Нижнекамскнефтехима» (НКНХ),— 25,4 руб. за обыкновенную и 17,8 руб. за привилегированную бумагу. Это на 8% и 20,6% ниже котировок акций на Московской бирже соответственно. Сейчас «Телеком-менеджменту» принадлежит около 50% уставного капитала НКНХ, в том числе 52,3% обыкновенных акций. На конец 2014 года компания владела 44,5% НКНХ, о том, что ее доля превысила 50%, стало известно в конце января, а в феврале в ЦБ была направлена обязательная оферта акционерам.
«Нижнекамскнефтехим» — один из крупнейших производителей синтетических каучуков в мире и пластиков в России. Выручка за 2014 год — 133 млрд руб. Вторым по величине акционером после структуры ТАИФ с пакетом 28,6% обыкновенных акций является «Связьинвестнефтехим», которым владеет правительство Татарстана.
В ТАИФ и «Связьинвестнефтехиме» от дополнительных комментариев отказались. Источники “Ъ”, знакомые с ситуацией, говорят, что, несмотря на оферту, скорее всего, активной продажи акций не будет, но предполагают, что, если ТАИФ удастся скупить крупный пакет НКНХ у миноритариев, компания может продать его иностранному или российскому инвестору по более высокой цене.
Глава информационно-аналитического центра Rupec Андрей Костин называет НКНХ уникальным предприятием с точки зрения концентрации на площадке различных нефтехимических цепочек, по ряду продуктов он является ключевым поставщиком в РФ. Эксперт напоминает, что предложенную в рамках оферты цену нельзя считать очень низкой, так как котировки НКНХ резко выросли после объявления о выкупе. В то же время, как отмечает господин Костин, малоликвидные бумаги нефтехимических компаний России традиционно недооценены, разрыв между котировками и реальной стоимостью бизнеса может быть многократным.