Набиуллина о топливном кризисе, ударам ВСУ по складам WB и смягчении ставки
Набиуллина оценила риски для экономики от удорожания топлива и ударов по складам
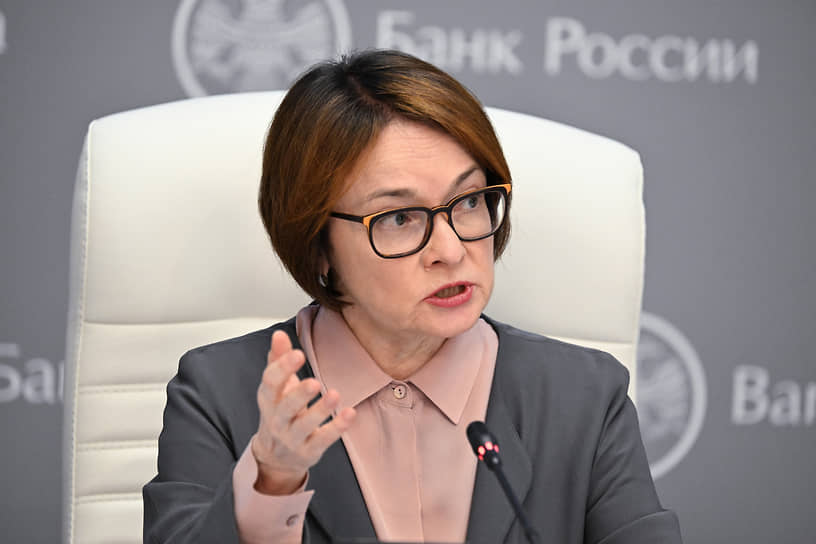
Председатель Банка России Эльвира Набиуллина выступила на пресс-конференции по итогам заседания совета директоров регулятора. Она рассказала, какие варианты, помимо понижения ключевой ставки на 25 б. п., рассматривали в ЦБ. Глава Центробанка связала проинфляционные риски со снижением производственных возможностей страны. Она предупредила, что смягчение ставки будет более плавным. Главные заявления госпожи Набиуллиной — в подборке «Ъ».
Дмитрий Духанин / Коммерсантъ
Купить фотоИнфляция
Наблюдаемая сейчас инфляция временная.
Во второй половине года темпы роста устойчивой инфляции останутся вблизи текущих уровней, оценка ЦБ не изменилась.
Возможности компаний по переносу издержек в цены могут быть ограничены.
ЦБ в будущем готов рассматривать только снижение таргета по инфляции.
Повышение таргета вредно для экономики.
«Инфляционная память» населения сохраняется в течение долгого времени, преодолеть ее можно только низкой инфляцией.

Топливный кризис
Удорожание топлива, по оперативным данным, начинает распространяться на цены по широкому кругу товаров и услуг.
По мере стабилизации ситуации с топливом инфляционные ожидания могут пойти вниз.
Чем дольше сохраняются перебои с поставками, тем сильнее проинфляционные риски.
Цена на нефть лишь ограниченно влияет на параметры прогноза ЦБ, бюджетное правило сглаживает ее колебания.
ЦБ снизил прогнозную цену на нефть с учетом условия выхода геополитической премии из цен на нее.
Видим принимаемые правительством меры на топливном рынке. По информации региональных учреждений ЦБ, ситуация на топливном рынке постепенно нормализуется.
Ситуация на топливном рынке в РФ была шоком предложения.
Прямой зависимости стоимости бензина и курса рубля нет, импорт топлива может повлиять на курс, но он будет небольшим.
Импорт бензина может несколько увеличить спрос на валюту, но пока масштаб этих операций незначителен.
Денежно-кредитная политика
Помимо снижения ключевой ставки на 25 б. п. ЦБ предметно рассматривал паузу, были единичные предложения по повышению.
ДКП должна обеспечить более сдержанный рост кредитования, чем во втором квартале.
Потребуется более высокая траектория ставки, решения ЦБ будут направлены на возвращение инфляции к 4%.
Смягчение денежно-кредитной политики должно быть более плавным в условиях более стимулирующего бюджета и ускорения роста цен.
ЦБ полностью не исключает возможность повышения ставки, если это потребуется для возврата инфляции к 4%.
Обновленный прогноз ЦБ предполагает, что для замедления инфляции достаточно нынешней жесткости ДКП.
Превентивно дергать ставку вверх оснований нет.
ЦБ видит дальнейший потенциал для смягчения ДКП, но более медленными темпами, чем предполагалось ранее.
Не нужно искать тайных сигналов в моей одежде и брошках, ЦБ «все пишет прямым текстом».
Производственные мощности
Значительная часть проинфляционных рисков связана со снижением производственных возможностей некоторых отраслей.
При прочих равных выбывание производственных мощностей сокращает пространство для снижения ключевой ставки.
Исходим из того, что компании восстановят свои производственные мощности до конца года.
Ситуация с выбытием производственных мощностей может иметь и дезинфляционные эффекты.
Выбытие производственного потенциала временное, и к концу года предприятия вернутся к нормальной работе.
Понизили прогноз ВВП с учетом снижения производственных мощностей.
Не надо огульно использовать термин «стагфляция» и пугать людей.
Проводимая монетарная политика позволяет избежать такого сценария.
Рынок труда
Ждем постепенного снижения напряженности на рынке труда.
Это будет вносить вклад в замедление роста цен.
Единственный способ увеличить темпы роста экономики — увеличение эффективности трудовых ресурсов и производства.
Финансовый сектор
Сберегательная активность населения немного снизилась, доля средств граждан в инструментах финансового рынка постепенно растет.
Динамика кредитования пока соответствует прогнозу ЦБ, а вот рост денежной массы его превышает.
Кредитование компаний замедляется, в рознице видим оживление.
Ожидаем более высокого структурного дефицита ликвидности в банковской системе, чем ожидалось.
Банки адаптируются к новым санкциям ЕС, не видим тут больших проблем.
Наши банки уже несколько лет живут в условиях санкций, и все они готовы к ним.
Запас капитала банков РФ сейчас составляет около 10 трлн рублей.
Прибыли достаточно, чтобы абсорбировать возможные убытки от переоценки ценных бумаг из-за снижения фондового рынка.
В последние три года в экономику РФ пришло через кредиты и облигации 38 трлн рублей.
Ставки по рыночной ипотеке снижаются, стремление кабмина сделать льготы более адресными способствует росту рыночной ипотеки.
Политика ЦБ РФ направлена на то, чтобы ставки снижались быстрее, а ипотека становилась доступнее.
Бюджет
Важной неопределенностью остаются параметры бюджета.
Мы закладывали нулевой дефицит раньше, чем в 29 году, поэтому мы сделали свою оценку возможного сальдо бюджета.
По прогнозу ЦБ в 2026 году дефицит бюджета будет на уровне 2% ВВП, в 2027 г. — 1%, в 2028 г. — 0,5%.
Тактика финансирования дефицита — прерогатива Минфина, он гибко подходит к заемной политике.
ЦБ не считает, что в России могут возникнуть сложности с обслуживанием госдолга, он низкий.
Инвестиции
Фондовый рынок РФ переживает непростые времена, но с точки зрения финансовой стабильности нет причин для беспокойства.
Рынок проходит через период волатильности.
Необходимости реагировать на риски, связанные с финансовой стабильностью, на финрынке РФ нет.
Инвестиционная активность в России сейчас сдержанная, хотя во II квартале она оживилась.
Ожидаем роста инвестиций в 2027 году.
При выводе криптовалют из РФ за рубеж ограничений для всех категорий инвесторов нет, однако следует учитывать отсутствие правовой защиты.
Удары по складам маркетплейсов
Атаки БПЛА на логистические центры являются шоком предложения, важно понять их влияние на устойчивую инфляцию, пока этого не видно.
У страхового сектора РФ достаточный запас прочности.
У компаний и РНПК хватает ресурсов.
ЦБ не рассматривает меры поддержки для страховой отрасли в связи с атаками на склады маркетплейсов.
Есть рост страховых выплат из-за атак БПЛА на склады.