ЦБ держит короткий шаг
Ключевая ставка снижена еще на 0,25%
Совет директоров Банка России 24 июля вопреки ожиданиям большинства аналитиков продолжил курс на смягчение денежно-кредитной политики, сохранив взятый на прошлом заседании минимальный шаг снижения ставки — 25 базисных пунктов. Ее новое значение — 14% годовых. В обосновании нового снижения регулятор отметил, что произошедший всплеск инфляции и инфляционных ожиданий во многом был связан с разовыми факторами, а показатели устойчивой инфляции остаются в приемлемом диапазоне 4–5% в пересчете на год.
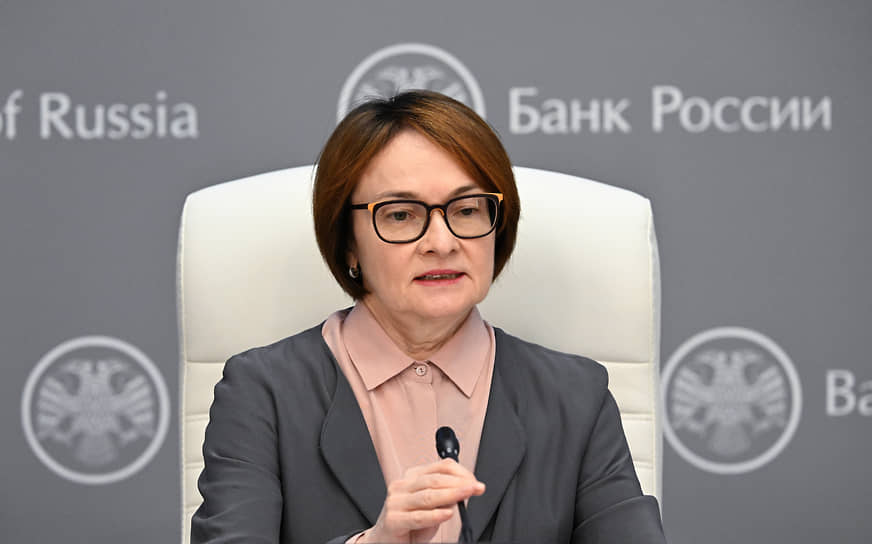
Дмитрий Духанин / Коммерсантъ
Купить фотоСнизив ставку с 14,25% до 14%, Банк России в своем заявлении в первую очередь традиционно указал на ситуацию с ценами. Во втором квартале инфляция с поправкой на сезонность составила в среднем 5% в пересчете на год после 8,7% в первом. Показатель базовой инфляции в среднем замедлился до 4,2% после 6,2% соответственно. В июле рост цен ускорился, но на это, отмечает ЦБ, «значимо влияли волатильные позиции»: топливо и плодоовощная продукция. Оценка устойчивой инфляции остается в диапазоне 4–5% в пересчете на год. Годовой показатель на 20 июля составил 5,9%.
Регулятора не смутили и выросшие в июле инфляционные ожидания населения бизнеса. Отмечено, впрочем, что их сохранение на повышенном уровне может препятствовать устойчивому замедлению инфляции, но эта формулировка вполне стандартна.

Что касается состояния экономики, то, по оперативным данным, во втором квартале она росла умеренными темпами. Основной вклад в рост внес потребительский спрос. При этом за последний месяц существенно снизились ожидания бизнеса по будущему спросу и выпуску — что может указывать на замедление роста потребления во втором полугодии, предупреждает ЦБ. Видимо, в том числе и поэтому прогноз роста ВВП в 2026 году регулятор снизил до 0–1% с прежних 1–2%.
Отметив, что кредитная активность в июне замедлилась, в основном в корпоративном секторе, ЦБ указал на рост портфеля розничных кредитов. В целом регулятор по-прежнему отмечает, что проинфляционные риски преобладают над дезинфляционными на среднесрочном горизонте. В основном рост инфляции возможен «из-за более значительного масштаба вторичных эффектов от временного выбытия производственных мощностей в отдельных отраслях» — за такой формулировкой, видимо, содержатся опасения по поводу последствий атак на НПЗ.
Рассуждения по поводу влияющей на решения бюджетной политики правительства ЦБ фактически отложил до октября, когда в Госдуму будут внесены новые бюджетные проектировки на трехлетний период. «Если они будут предполагать более высокий структурный первичный дефицит бюджета, может потребоваться более жесткая денежно-кредитная политика, чем в текущем базовом сценарии»,— в очередной раз предупредил ЦБ.
В обновленном среднесрочном прогнозе регулятор повысил свои ожидания по инфляции на конец года до 6–7% с 4,5–5,5% и по размеру средней ключевой ставки на остаток года — в диапазоне 13,7–14% (в апреле было 13,3–14%). Из этого следует, что на конец года ключевая ставка может составить 13–14%. На 2027 год прогноз по ставке повышен до 10,5–12,5% с 8–10%.