


«Рынок больше не покупает машины — он учится считать их эффективность»
Как грузоперевозчики увеличивают эффективность своей работы
Руководитель аналитического центра ГК «Монтранс» Дмитрий Журавлев — о падении продаж тяжелых грузовиков на 54%, росте компании на 56% и том, почему кризис стал лучшим временем для инвестиций в цифровизацию автопарков.
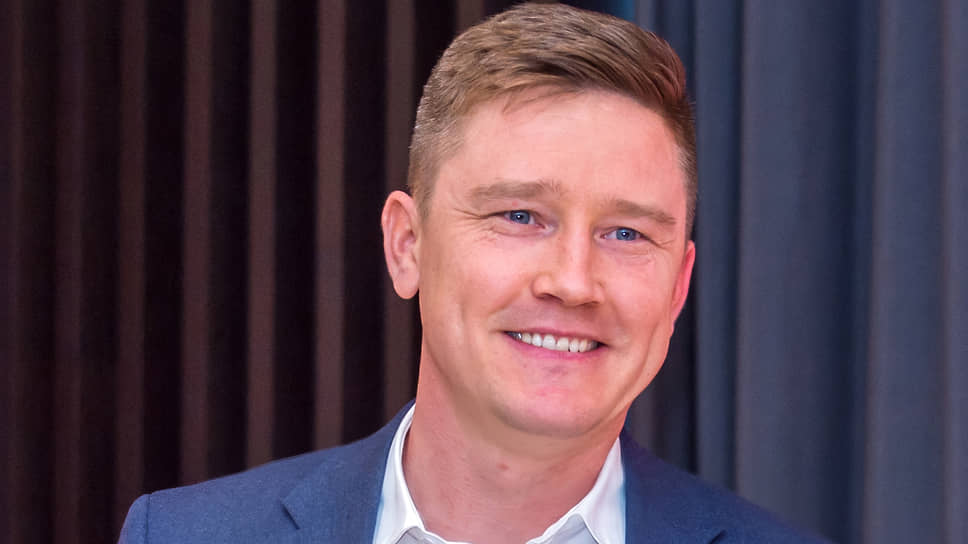
Руководитель аналитического центра ГК «Монтранс» Дмитрий Журавлев
Предоставлено ГК «Монтранс»
2025 год стал одним из самых тяжелых для российского рынка коммерческого транспорта. По данным «Автостата», продажи тяжелых грузовиков (HCV) сократились на 54% — до 46,9 тыс. машин после аномально высоких 102–126 тыс. единиц в 2023–2024 годах. Среднетоннажный сегмент (MCV) просел на 44%, легкий коммерческий транспорт (LCV) — на 22%. Импорт новых грузовиков сократился в десять раз.
На этом фоне ГК «Монтранс», работающая в сфере транспортной телематики и цифровизации автопарков, показала рост выручки на 56% год к году. “Ъ” поговорил с руководителем аналитического центра компании Дмитрием Журавлевым о том, как считать цифры кризиса, где остаются точки роста и почему выход из спада для транспортной отрасли лежит через данные.
— Рынок коммерческого транспорта падает второй год подряд. Что в это время происходит с рынком телематики и мониторинга транспорта?
— Рынок интеграторов мониторинга транспорта прошел классический цикл перегрева и охлаждения. В 2023–2024 годах был рекордный приток новых подключений. Но этот рост был вызван не столько органическим развитием перевозчиков, сколько внешними факторами: регуляторными требованиями, уходом иностранных игроков и рекордным ввозом новых грузовиков.
В пиковые годы совокупный объем новых подключений доходил примерно до 400 тыс. единиц в год. Интеграторы активно расширяли монтажные команды, закупали оборудование, наращивали склады. Росли и средние чеки: клиенты покупали не только GPS-трекеры, но и датчики топлива, видеомониторинг, интеграции с учетными системами.
В 2025 году ситуация резко изменилась. По нашим оценкам и по данным отраслевых источников, объем новых подключений снизился на 40–50% относительно пиковых значений 2024 года. В первом квартале 2026 года спад продолжился — еще на 10–15%.
— С чем связан такой провал?
— Причины структурные. Первая — исчерпание эффекта обязательного оснащения лесной техники аппаратурой спутниковой навигации. В 2024 году этот сегмент дал рынку, по оценкам участников, порядка 80 тыс. новых подключений. Основной пул техники был оснащен, и повторных продаж в таком объеме уже нет.
Вторая причина — сжатие рынка новых грузовиков. Продажи HCV в 2025 году рухнули более чем вдвое. А меньше новых машин — значит меньше первичных установок телематического оборудования.
Третья причина — оптимизация бюджетов. Высокая ключевая ставка, дорогой лизинг, рост стоимости владения техникой заставили перевозчиков замораживать капитальные расходы. Компании продлевают срок службы уже установленного оборудования и гораздо внимательнее смотрят на то, за что платят ежемесячно.
— Насколько насыщен рынок мониторинга транспорта в России?
— По ежегодным исследованиям, системами GPS-мониторинга в России уже охвачено более 4,1 млн единиц транспорта. Средняя стоимость подключения одного транспортного средства к платформе составляет около 547,5 руб. в месяц, за пять лет показатель вырос примерно на 30%.
На рынке работает около 2,5 тыс. компаний—интеграторов IoT-устройств. Основная масса — это средние региональные игроки, обслуживающие до 2 тыс. единиц техники. Именно они наиболее болезненно почувствовали смену рыночной конъюнктуры в 2025 году.
При этом говорить об остановке рынка неправильно. Скорее идет его переформатирование. Простая установка трекера перестает быть устойчивой бизнес-моделью. Деньги смещаются в сторону B2B-сервисов с добавленной стоимостью: контроля топлива, видеоаналитики, интеграции с ЭДО, ERP и логистическими платформами.
— То есть рынок не исчезает, а становится более сложным?
— Именно. Раньше многие зарабатывали на экспансии: больше машин — больше подключений. Сейчас экспансия закончилась. Началась конкуренция за уже существующий парк.
Клиенты стали чаще менять поставщиков: ищут более функциональный софт, более прозрачные тарифы, лучшую аналитику. Для интеграторов это болезненный, но здоровый процесс. Те, кто продавал только «железо», будут терять. Те, кто умеет работать с данными, будут расти.
— Каким вы видите рынок интеграторов мониторинга транспорта в 2026 году?
— Мы ожидаем, что рынок будет нащупывать дно в диапазоне 200–250 тыс. годовых подключений, если не произойдет новых шоков. Возврат к уровню 400 тыс. подключений в ближайшие один-два года маловероятен: для этого нужно восстановление продаж новых грузовиков, а таких предпосылок пока нет.
Ключевые факторы на 2026 год — динамика ключевой ставки, восстановление лизинга, распродажа складских остатков и адаптация бизнеса к китайской технике. В 2025 году почти половина проданных машин была прошлогодней. Это значит, что рынок еще переваривает избыток техники, ввезенной в период ажиотажного спроса.
Слабый рост возможен не раньше 2027 года. Но уже в 2026 году выиграют те компании, которые смогут увеличивать ARPU не за счет новых подключений, а за счет дополнительных цифровых сервисов на уже подключенном парке.
— На фоне падения рынка у «Монтранса» выручка выросла на 56% год к году. За счет чего это происходит, если клиенты перестают покупать новые машины?
— В этом и есть ключевой парадокс кризиса. Когда рынок новых машин падает, спрос на телематику не исчезает. Он перетекает во вторичный парк и в более глубокую аналитику данных.
Клиенты не покупают новые тягачи — они начинают беречь старые. А чтобы беречь технику, нужно понимать, как она работает: где перерасход топлива, где риск аварии, где водитель нарушает режим труда и отдыха, где техника простаивает из-за неплановых ремонтов.
Раньше многие заказчики ограничивались базовыми GPS-терминалами. Сейчас им нужны комплексные решения: контроль топлива, видеоаналитика, предиктивная аналитика износа узлов и агрегатов, интеграция с ERP. Потому что каждый литр дизеля и каждое внеплановое ДТП в условиях падения маржинальности становятся критичными.
Наш рост на 56% — это реакция на реальный запрос рынка. Мы не продаем «маячки». Мы предлагаем автопаркам инструменты выживания и повышения эффективности.
— Какие решения сейчас наиболее востребованы?
— Один из ключевых продуктов — интеллектуальная видеосистема Montrans DVR. Мы интегрируем ее в российские и зарубежные автопарки уже пять лет. Нейросети постоянно обучаются, функционал регулярно обновляется.
По сути, это «второй пилот» в кабине, который работает 24/7. Система не просто фиксирует происшествие, а предупреждает водителя о рисках: засыпании, отвлечении внимания, опасном сближении, агрессивном вождении. У нас есть кейсы, когда после внедрения системы в автопарках за год не происходило ни одного дорожного инцидента.
Например, в Иркутской области золотодобывающая компания «Полюс Сухой Лог» установила Montrans DVR Plus на 80 карьерных самосвалов и автосамосвалов. Система отслеживает критические события в режиме реального времени, включая засыпание водителя. Новое ПО MONTRANS VIDEO позволяет формировать аналитические отчеты и рейтинги водителей.
По итогам внедрения количество нежелательных событий снизилось в три раза, водители стали реже практиковать агрессивное вождение. Как показывает история внедрения Montrans DVR в автопарках России, затраты на техническое обслуживание и ремонты в компаниях сокращаются на 16%, экономия ГСМ составляет 12%.
— Какие сегменты коммерческого транспорта вы считаете точками роста в 2026 году?
— Мы видим три таких сегмента.
Первый — спецтехника. Пока рынок HCV упал на 54%, продажи коммунальной техники выросли примерно на 10%, а сегмент спецтехники в целом просел значительно меньше — примерно на 23%. Автокраны, башенные краны, подъемники, коммунально-дорожные машины, мусоровозы — это техника, которая часто финансируется из бюджетов или долгосрочных контрактов. Она меньше зависит от ключевой ставки.
Для нас это рынок систем учета моточасов, топлива и работы спецоборудования. Здесь нужны не универсальные решения, а специализированные продукты под конкретные сценарии эксплуатации.
Второй сегмент — вторичный рынок китайских HCV. Двух-, трех- и четырехлетние Shacman, Sitrak, FAW активно перепродаются. По нашим оценкам, в 2025 году этот сегмент вырос примерно на 63%. Новые владельцы — чаще всего малый и средний бизнес. Они не могут позволить себе новую технику, но вынуждены контролировать быстро изнашивающийся парк. Здесь большой потенциал у облачных решений с быстрым запуском.
Третий сегмент — городская логистика на LCV. Он просел меньше тяжелого транспорта — примерно на 22%. При этом доля физических лиц и ИП среди покупателей составляет около 31%. Это микробизнес, которому нужны простые и недорогие инструменты мониторинга. Для нас этот сегмент не основной, потому что «Монтранс» исторически сфокусирован на комплексных решениях, но как рынок он, безусловно, интересен.
— Что вы советуете участникам рынка? Как выходить из кризиса?
— Первое — перестать ждать возвращения 2023 года. Его не будет. Рынок HCV на уровне 126 тыс. машин был аномалией, вызванной шоковым замещением ушедших европейских брендов и массовым ввозом китайской техники. Новая норма, на мой взгляд,— это 45–55 тыс. тяжелых грузовиков в год.
Второе — инвестировать в данные, а не только в «железо». Победит не тот, у кого больше машин, а тот, кто лучше управляет тем, что уже есть. В 2026 году значительная часть данных с автопарков будет собираться и анализироваться в реальном времени. Компании, которые внедряют аналитику работы автопарка и ИИ-инструменты помощи водителю, уже сегодня сокращают простой на 20–30%.
Третье — не пытаться перескочить этапы. Мы часто видим, как компании хотят сразу внедрять искусственный интеллект, не наведя порядок в базовых данных. Это путь к разочарованию. Сначала должен быть чистый учет топлива и маршрутов. Затем — автоматизация отчетности. И только после этого — предиктивные модели и ИИ.
— Что вы скажете скептикам, которые до сих пор считают телематику необязательной опцией?
— Рынок коммерческого транспорта сократился вдвое. Лизинг подорожал. Топливо дорожает. Водителей не хватает. В этих условиях телематика — единственный инструмент контроля и аналитики, который позволяет увеличивать выручку на уже имеющемся парке без покупки новых машин.
Если компания не видит, где у нее сливают топливо, где водители нарушают режим труда и отдыха, где техника простаивает из-за неплановых ремонтов, ее конкуренты, у которых эти данные есть, просто задавят ее ценой.
У нас есть реальные кейсы, когда после внедрения системы EBITDA автопарка увеличивалась на 15–20% без покупки новой техники. Поэтому цифровизация в нынешних условиях — это уже не вопрос имиджа и не «хорошо бы когда-нибудь». Это вопрос конкурентоспособности.
Если компания не вкладывается в цифровизацию автопарка, ее обгонят конкуренты. И в какой-то момент она просто уйдет с рынка. Это не угроза, а диагноз, который мы ежедневно видим в аналитике.
— Ваш итоговый прогноз для отрасли на 2026 год?
— 2026 год станет годом прощупывания дна. Продажи новых тяжелых грузовиков, вероятно, будут в диапазоне 38–44 тыс. единиц. Но рынок телематики при этом продолжит расти — до 175–180 млрд руб.
Причина простая: бизнес переключается с экстенсивного роста на интенсивный. Раньше логика была такой: покупаем новые машины — растем. Теперь другая: эффективнее используем старые машины — выживаем и зарабатываем.
Точки роста — вторичный парк китайских грузовиков, спецтехника и городская логистика. А компании, которые уже сейчас инвестируют в видеоаналитику, предиктивные модели и интеграцию с ERP, через два-три года выйдут из кризиса заметно сильнее конкурентов.
У нас в «Монтрансе» есть правило: кризис — это не время сворачивать инвестиции в цифровизацию. Это время делать их с умом. Наш рост на 56% год к году — лучшее подтверждение этого тезиса.
"Авто. Коммерческий транспорт". Приложение №92
от 27.05.2026, стр. 2