


Выручка пошла в розлив
Производители минеральной воды Ставрополья заработали 1,3 млрд рублей
Производители минеральной воды Ставропольского края по итогам 2025 года увеличили совокупную выручку до 11,4 млрд руб., при этом чистая прибыль составила около 1,3 млрд руб. Рост оборотов у ряда крупнейших компаний сопровождается снижением рентабельности и увеличением нагрузки на оборотный капитал, включая рост дебиторской задолженности и кредитных обязательств. Опрошенные «Ъ–Кавказ» эксперты отмечают, что рынок постепенно смещается к модели роста за счет объемов, где ключевое значение приобретает способность компаний поддерживать продажи.
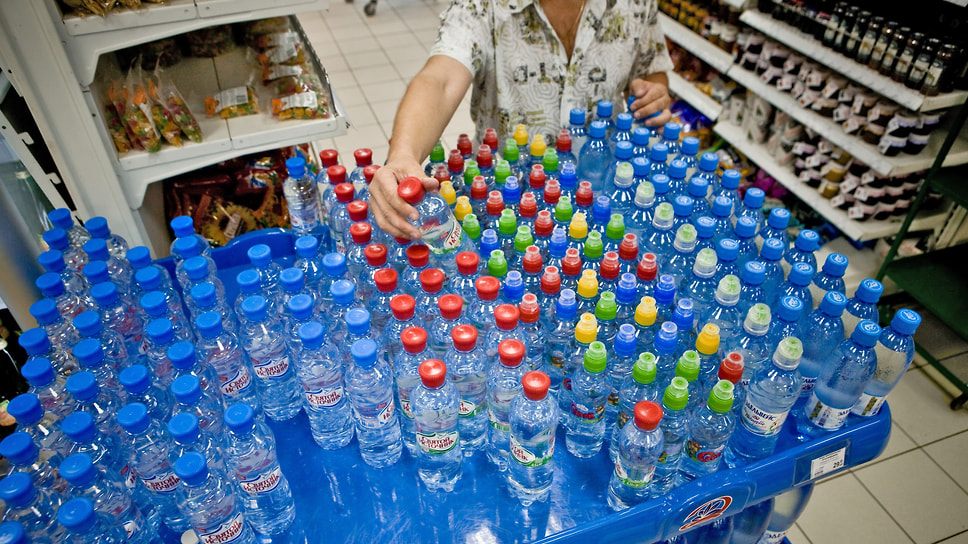
Марк Боярский / Коммерсантъ
Купить фотоПроизводители минеральной воды Ставропольского края по итогам 2025 года сформировали совокупную выручку на уровне 11,4 млрд руб., а чистую прибыль — порядка 1,3 млрд руб. Это следует из анализа данных СПАРК–Интерфакс, проведенного «Ъ–Кавказ». Основной финансовый результат сосредоточен у ограниченного числа компаний, тогда как значительная часть оборота приходится на предприятия с низкой рентабельностью.
Лидером по выручке и прибыли остается АО «Нарзан», получившее 3,2 млрд руб. выручки и 552 млн руб. чистой прибыли. Компания сохраняет высокий объем чистых активов (1,96 млрд руб.), при этом фиксируется рост дебиторской задолженности и отрицательный денежный поток (–17,9 млн руб.). По данным СПАРК, налоговые платежи компании в 2025 году составили около 460 млн руб.
Второе место по обороту занимает ООО «Рокадовские минеральные воды» с выручкой 2,39 млрд руб. Чистая прибыль составила 17,1 млн руб. при значительном росте расходов и долговой нагрузки; налоговые отчисления превышают 150 млн руб.
Существенный вклад в формирование совокупных показателей вносит группа компаний, включающая ООО «Тэсти», ООО «КМВ-Вода» и ООО «Холод-розлив». «Тэсти» при выручке 1,15 млрд руб. показала 246,8 млн руб. прибыли, «КМВ-Вода» — 1,61 млрд руб. выручки и 217,8 млн руб. прибыли, «Холод-розлив» — 1,29 млрд руб. выручки и 124,4 млн руб. прибыли при обязательствах свыше 1,4 млрд руб. и дебиторской задолженности около 870 млн руб. Их совокупные налоговые платежи оцениваются в 500 млн руб. Указанные компании, вместе с АО «Нарзан», входят в единый производственно-дистрибуционный кластер «Холдинг Аква», объединяющий активы по добыче, розливу и продаже минеральной воды, включая бренды «Нарзан», «Ессентуки» и «Архыз». Материнской структурой выступает «Аква Инвестиции», в капитале которой участвуют структуры АФК «Система» и частные инвесторы.
К числу крупнейших инфраструктурных игроков относится АО «Кавминводы» с выручкой 604 млн руб. и прибылью 8,8 млн руб.; налоговые платежи оцениваются на уровне 80 млн руб. Схожая структура отмечается у ООО «Завод минеральных вод Октябрь-А» (177 млн руб. выручки и 45,7 млн руб. прибыли), где существенная часть дохода формируется за счет финансовых операций.
В среднем сегменте находятся ООО «Источники Кавказа» (335 млн руб. выручки и 5,4 млн руб. прибыли) и ООО «Элита-Минерал Групп» (392 млн руб. и 4,7 млн руб.), где зафиксировано снижение прибыли по сравнению с предыдущим годом.
В сегменте малых компаний представлены ООО «ЗМВ Ессентуки-Аква» (111 млн руб. выручки и 6,9 млн руб. прибыли), ООО «Легендарные воды Железноводска» (77 млн руб. и 13,9 млн руб.) и ООО «Нарсан» (84,5 млн руб. и 2,4 млн руб.). Их налоговые платежи не превышают 15 млн руб. в год.
Также в выборке присутствуют специализированные структуры, включая ООО «ПК на КМВ» (3,5 млн руб. выручки, значительная часть налогов приходится на водный налог), ООО «Славтэк-Кисловодск» (1,8 млн руб.) и ООО «Ессентукский производственный комбинат» (1,1 млн руб.), которые не оказывают значимого влияния на общий объем рынка.
Ранжирование по выручке и прибыли различается: крупнейшие по обороту компании не всегда демонстрируют сопоставимые показатели рентабельности.
По данным СПАРК, совокупные налоговые платежи отрасли в 2025 году можно оценить на уровне 2 млрд руб., при этом основная нагрузка приходится на крупнейших производителей с выручкой свыше 1 млрд руб.
В 2024–2025 годах на структуру отрасли повлияли изменения в собственности и судебные споры, связанные с правами на недра и земельные участки. В частности, государственное АО «Кавминкурортресурсы» вышло из капитала «Холдинга Аква», продав свою 25– процентную долю структуре «Аква Инвестиции», которая консолидировала 100% холдинга. При этом КМКР сохранило статус стратегического партнера. Параллельно в регионе выносятся судебные решения в пользу государства по объектам недропользования: по иску Генеральной прокуратуры суд признал право собственности Российской Федерации на земельный участок под скважиной, ранее принадлежавший ООО «Завод минеральных вод Октябрь-А».
По мнению экспертов, опрошенных «Ъ–Кавказ», рынок минеральной воды в регионе растет за счет увеличения объемов, но сталкивается со снижением рентабельности.
«Рынок минеральной воды на Кавминводах в 2025 году фактически перешел в фазу оборотного роста, когда увеличение выручки не конвертируется в сопоставимую прибыль. Это видно по крупнейшим игрокам: при суммарной выручке свыше 11 млрд руб. чистая прибыль остается на уровне около 10% от оборота, а у ряда компаний — существенно ниже»,— говорит Алексей Горбунов, эксперт-аналитик потребительского рынка (FMCG).
По его словам, это может быть связано сразу с несколькими факторами. Во-первых, усилилось давление со стороны федерального ритейла, который требует дополнительных скидок и маркетинговых бюджетов. Во-вторых, выросли издержки — прежде всего на логистику, упаковку и продвижение продукции.
Кроме того, компании активно расширяют дистрибуцию и работают с отсрочкой платежа, что приводит к росту дебиторской задолженности и «замораживанию» части выручки в обороте.
«Мы видим, что рынок продолжает расти в физическом выражении, но структура спроса меняется: увеличивается доля федеральных сетей и маркетплейсов, где условия работы для производителей становятся жестче. Это влияет на маржинальность, особенно в массовом сегменте»,— отмечает директор практики потребительского рынка консалтинговой компании «Бизнес-Эксперт» Ольга Строева.
По ее словам, рост выручки связан с расширением каналов продаж и дистрибуции, однако требует дополнительных инвестиций, что отражается на финансовых показателях. Она добавляет, что ключевым фактором для отрасли в ближайший период станет баланс между ростом объемов и сохранением прибыльности, а также стабильность регулирования в сфере недропользования.
«На рынке сохраняется разделение между производителями с собственной ресурсной базой и дистрибуционными компаниями, однако граница между ними постепенно стирается: крупные игроки стремятся контролировать всю цепочку — от добычи до продаж. Снижение маржинальности при росте выручки во многом связано с усилением давления со стороны ритейла и ростом издержек, а также с увеличением дебиторской задолженности, которая фактически означает кредитование покупателей и “замораживание” средств в обороте. Такая модель носит краткосрочный характер и повышает риски ликвидности, особенно при ухудшении платежной дисциплины контрагентов»,— отмечает доктор экономических наук, профессор Финансового университета при Правительстве РФ Сергей Толкачев.
По его словам, дополнительное влияние на рынок оказывают изменения в структуре собственности и усиление контроля государства за использованием недр. Это создает неопределенность для бизнеса, может повлиять на доступ к сырьевой базе и инвестиционные решения компаний, а также станет одним из ключевых факторов для отрасли в 2026 году.
По мнению директора Исследовательского центра «Аналитика. Бизнес. Право» Венеры Шайдуллиной, рынок минеральной воды на КМВ все заметнее структурируется вокруг крупных центров прибыли, а устойчивость компаний определяется уже не только производством, но и способностью финансировать сбыт, контролировать издержки, поддерживать ликвидность и управлять оборотным капиталом.
«Рынок все больше приобретает черты системы с концентрацией прибыли у ограниченного числа игроков, тогда как остальные участники работают с более слабой финансовой устойчивостью. Ключевым становится умение управлять дебиторской задолженностью и выдерживать нагрузку на оборот, а также поддерживать доступ к сырьевой базе. Снижение маржинальности связано с давлением ритейла, ростом издержек и особенностями корпоративной структуры. В этих условиях растут риски ликвидности, а в 2026 году решающими станут финансовая устойчивость, доступ к сырью и контроль за долговой нагрузкой, а также способность адаптироваться к меняющейся структуре спроса»,— полагает эксперт.