


Не только вклад: как сегодня сохранять капитал на нестабильном рынке
Когда рынок становится нестабильным, у большинства людей включается понятная логика: найти для денег тихую гавань и переждать. В российской практике такой гаванью традиционно остается банковский вклад. И это объяснимо: он понятен, привычен и дает ощущение контроля. На 20 марта 2026 года ключевая ставка Банка России составляет 15% годовых, а инфляция в марте в годовом выражении — 5,86%. Для консервативного частного капитала это по-прежнему делает депозит естественной точкой опоры, - убежден Максим Темченко, эксперт по финансовому поведению, основатель «Клуба Миллионеров», профессор.
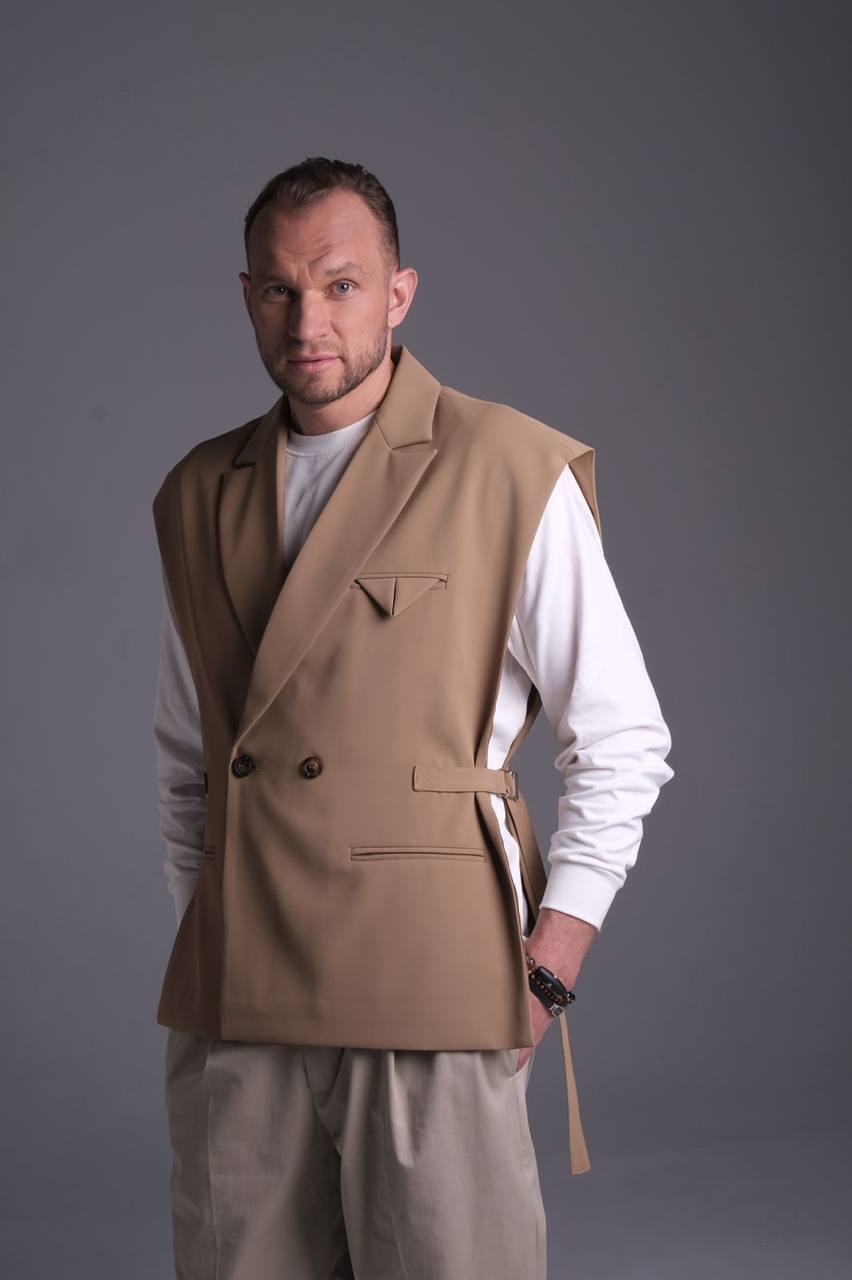
Максим Темченко, эксперт по финансовому поведению, основатель «Клуба Миллионеров», профессор
Но в нынешней реальности вопрос уже не сводится к тому, где выше процент. Главная задача сегодня — не просто разместить деньги, а сохранить капитал в среде, где меняются ставки, курсы, правила и ожидания. И здесь становится очевидно: вклад остается важной частью решения, но перестает быть универсальным ответом.
Главная ошибка, которую я вижу у частных инвесторов, предпринимателей и семей с накоплениями, — попытка решить задачу сохранения капитала одним инструментом. Раньше многим казалось, что можно найти один надежный ответ: вклад, валюта, недвижимость, золото. Но нестабильный рынок показал другую реальность: одного ответа больше нет.
Сегодня сохранение капитала — это не поиск волшебной доходности, а в первую очередь - архитектура. Не ставка на один «правильный» инструмент, а сборка нескольких слоев защиты, где у каждого слоя своя функция.
Вклад — это база, но не вся стратегия
У банковского вклада есть очевидные преимущества: понятность, предсказуемость, отсутствие рыночной волатильности в привычном смысле. Но у него есть и границы. Самая простая из них — страховое покрытие. В России система страхования вкладов защищает до 1,4 млн рублей на одного вкладчика в одном банке, включая проценты. Это значит, что для заметных сумм вопрос уже не только в ставке, но и в том, как деньги распределены между банками и форматами хранения.
Именно поэтому сегодня разумнее говорить не «что выбрать вместо вклада», а «какие инструменты должны работать рядом со вкладом».
Первый слой: деньги, которые должны быть доступны всегда
Часть капитала должна решать не задачу максимальной доходности, а задачу свободы маневра. Это резерв на непредвиденные расходы, кассовые разрывы, семейные вопросы, паузы в бизнесе. В эту зону обычно попадают накопительные счета, короткие депозиты и инструменты денежного рынка.
За последние годы в России заметно выросла роль фондов денежного рынка. Московская биржа прямо позиционирует их как инструмент для сбережения и указывает на высокую ликвидность; по ее данным, активы таких фондов превышают 1,7 трлн рублей, а число владельцев — 2,6 млн. Для широкого читателя это важно не как биржевая статистика, а как признак того, что между банковским счетом и «полноценным инвестированием» появилась большая промежуточная территория. Примеры такого класса — биржевые фонды денежного рынка, ориентированные на краткосрочные ставки денежного рынка.
Второй слой: предсказуемая рублевая часть
Следующий уровень — деньги, которым не нужна ежедневная доступность, но нужна спокойная и понятная логика работы. Здесь вклад по-прежнему уместен. Но рядом с ним все чаще оказываются и консервативные рыночные инструменты — прежде всего ОФЗ, то есть облигации федерального займа, а также короткие облигации крупных надежных эмитентов.
Смысл этого слоя не в погоне за еще несколькими процентами доходности. Смысл в диверсификации. Вклад — это одна природа риска. Облигация — другая. Для зрелой стратегии это принципиально: капитал становится устойчивее, когда распределен не только по суммам, но и по типам инструментов. Московская биржа указывает, что в облигации уже инвестируют 1,7 млн уникальных розничных инвесторов, а объем вложений физлиц в этот сегмент превышает 2,1 трлн рублей.
Третий слой: защита от внешних и валютных перекосов
Российская практика последних лет показала: даже если человек живет и тратит в рублях, полностью игнорировать внешний контур уже нельзя. Речь не о спекуляции и не о «ставке против рубля». Речь о базовой финансовой гигиене: часть капитала полезно держать в инструментах, у которых иная природа риска.
В российской инфраструктуре для этого существуют понятные решения: валютные облигации, замещающие облигации и другие инструменты, дающие доступ к валютному или квазивалютному контуру без выхода в экзотику. Московская биржа отдельно развивает этот сегмент и подчеркивает, что такие бумаги доступны через обычный брокерский счет.
Четвертый слой: защитные активы
Когда неопределенность усиливается, внимание закономерно возвращается к активам, которые воспринимаются как долгосрочный защитный контур. В российской практике это в первую очередь золото. Для частного капитала оно доступно в нескольких формах: физический металл, обезличенные металлические счета, биржевые инструменты.
Важно понимать: золото не заменяет подушку ликвидности и не решает все задачи само по себе. Его роль обычно иная — быть частью общей конструкции капитала, а не всей стратегией.
Пятый слой: неинвестиционная устойчивость
Самый недооцененный способ сохранить капитал — это не очередной финансовый продукт, а порядок в самой системе. Снижение долговой нагрузки, резерв на несколько месяцев, распределение крупных сумм по разным банкам, понятная структура личных и семейных финансов, запас ликвидности для бизнеса — все это зачастую влияет на устойчивость сильнее, чем выбор между близкими по смыслу инструментами.
Именно поэтому на нестабильном рынке выигрывает не тот, кто нашел «лучший актив», а тот, кто собрал лучшую конструкцию.
Что это означает на практике
Если говорить простым деловым языком, современная стратегия сохранения капитала выглядит не как ставка на один ответ, а как распределение ролей.
Одна часть денег должна быть всегда доступна — например, на накопительном счете или в фонде денежного рынка.
Другая — работать в понятной рублевой логике: во вкладе, ОФЗ или коротких облигациях высокого качества.
Третья — страховать от внешних и валютных перекосов: через валютные или замещающие облигации.
Четвертая — выполнять роль защитного долгосрочного слоя, например через золото.
Такой подход выглядит менее эффектно, чем обещание «найти лучший инструмент». Но именно он сегодня ближе к реальности.
Потому что на нестабильном рынке главная цель — не обогнать всех по доходности. Главная цель — сохранить свободу решения. Чтобы в сложный момент деньги не диктовали вам условия, а оставались опорой.
Вклад в этой системе остается важным инструментом. Но уже не единственным.