Карты встали на раздачу
Сегмент кредиток в июле показал максимальный рост с начала года
В июле 2025 года сегмент кредитных карт показал первые признаки восстановления. Рост связан со смягчением денежно-кредитной политики ЦБ и повышением риск-аппетита банков. Однако ставки остаются рекордно высокими — в среднем 47% годовых. Пока банки конкурируют за клиентов за счет льготных периодов, кешбэка и бонусов. Ожидается, что устойчивый рост сегмента начнется осенью, однако доля клиентов, выходящих за рамки грейс-периода, может превысить 85%.
Евгений Павленко / Коммерсантъ
Купить фотоВ распоряжении “Ъ” оказались данные БКИ «Объединенное кредитное бюро» по рынку кредитных карт за июль 2025 года. Согласно им, за месяц количество новых выданных кредитных карт достигло 1,19 млн штук (+9% к июню), а объем новых выдач увеличился до 170,31 млрд руб. (+21% к июню). Эти значения стали максимальными с начала 2025 года. Со второй половины 2024 года сегмент кредитных карт стремительно сокращался, а в первом полугодии 2025 года стагнировал.
Основные причины наметившегося роста — ожидание смягчения денежно-кредитной политики (ДКП) и сезонный фактор.
«Июль—август традиционно высокий сезон в розничном кредитовании, так как это сезон отпусков»,— говорит директор группы рейтингов финансовых институтов агентства НКР Егор Лопатин. Помимо этого, «в конце квартала банки более существенно ограничены в выдачах для соблюдения МПЛ, в то время как июль, как первый месяц квартала, в меньшей степени сдерживает потребительское кредитование», констатирует старший директор по банковским рейтингам «Эксперт РА» Иван Уклеин. Кроме того, увеличение выдач связано с повышением риск-аппетитов банков и ростом уровня одобрения кредиток на фоне ожиданий банков по последовательному смягчению регулирования со стороны ЦБ РФ, отмечает старший проектный лидер Frank RG Анна Стогниенко. В июне и июле 2025 года ЦБ снизил ключевую ставку с 21% до 18%.
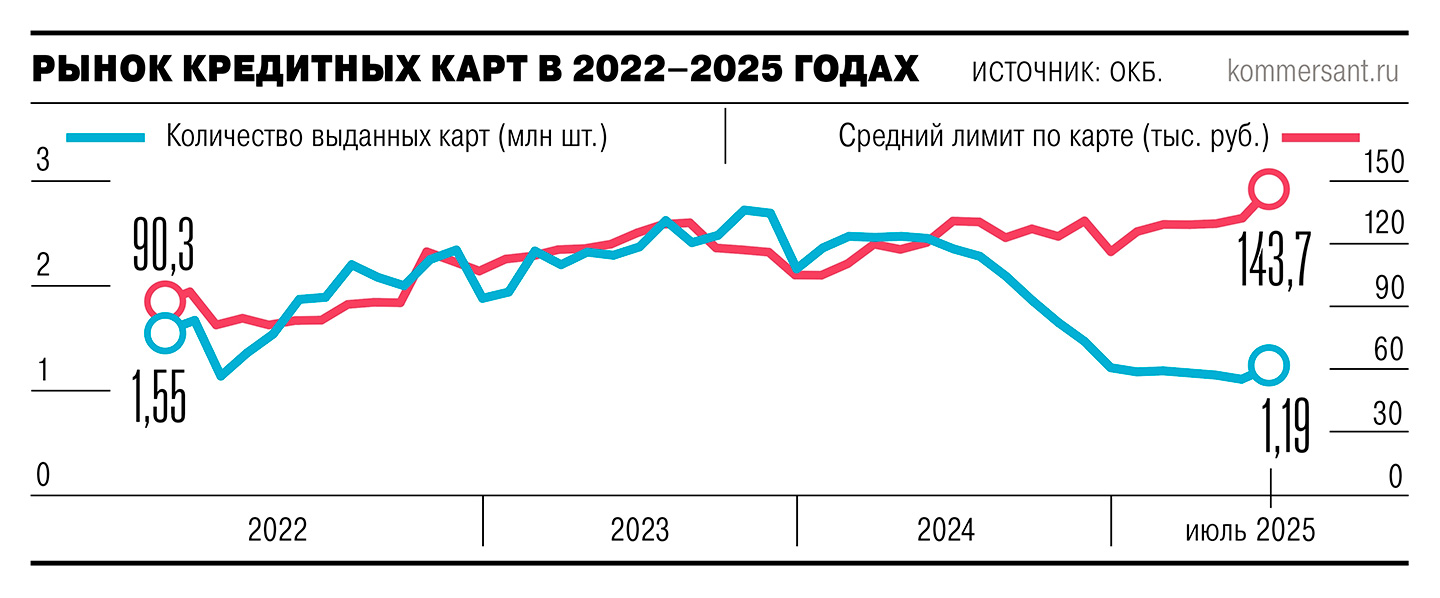
Впрочем, процентные ставки по кредиткам пока не снижаются, оставаясь на самом высоком уровне. Однако в июле их значения стабилизировались. По актуальным данным на август 2025 года, средняя ПСК по кредиткам составляет примерно 47% годовых (на уровне июня 2025 года), отмечает аналитик финансового маркетплейса «Сравни» Алексей Лоссан. Причем такая ПСК характерна для заемщиков с высоким кредитным рейтингом, у других клиентов ставка может быть выше — до 48–49% годовых, добавляет он.
«Конкуренция банков очень высока даже за самых высокорискованных заемщиков, банки пытаются сохранить клиента в своем периметре, даже если не могут одобрить ему кредитную карту с минимальным лимитом, практикуя передачу клиентской заявки в дружественную или дочернюю МФО для выдачи ему микрокредита»,— отмечает Анна Стогниенко. При этом кредитные карты всегда более востребованы среди прочих кредитных продуктов за счет того, что кредитный лимит уже одобрен и им можно воспользоваться в любой момент, говорит директор по развитию кредитных карт ОТП-банка Сергей Ходинский. В условиях высокой конкуренции банки привлекают клиентов в том числе за счет увеличения льготного периода, повышенного кешбэка, бонусов по другим продуктам банков, индивидуальных предложений от партнеров, отмечает директор рейтингов финансовых институтов НРА Наталья Богомолова.
Усиливает конкуренцию и выход в сегмент новых игроков.
В августе 2025 года Ozon-банк начал выпускать кредитные карты. Впрочем, поскольку такие продукты только недавно запущены и будут постепенно распространяться на клиентскую базу без кредитной агрессии, до конца текущего года не ожидается значимого влияния новых продуктов на сегмент в целом, считает Иван Уклеин.
Эксперты полагают, что устойчивый тренд к восстановлению выдач в связи с со смягчением ДКП и макрорегулирования произойдет в начале осени. Вместе с тем, учитывая сокращение льготных периодов, а также рост клиентской базы кредитных карт в основном за счет массового низкодоходного сегмента в 2025–2026 годах, доля клиентов, не укладывающихся в льготный период и платящих банку проценты по кредиткам, будет выше 85–90%, говорит Анна Стогниенко. Просрочка будет расти, но, скорее всего, не превысит 15–16% портфеля, что в условиях высоких процентных ставок не угрожает устойчивости и прибыльности модели, добавляет она.
Газета «Коммерсантъ» №148/П
от 18.08.2025, стр. 1