


Год невеликого перелома
Итоги рэнкинга крупнейших российских аудиторских компаний
Ежегодный, уже 30-й по счету рэнкинг крупнейших российских аудиторских компаний, составленный рейтинговым агентством RAEX, зафиксировал небольшой номинальный рост этого рынка профессиональных услуг — это уже стагнация, а не стремительное сжатие, наблюдавшееся два предыдущих года. Вытягивают рынок аудиторские услуги, а замедляет — дорогостоящий консалтинг.
Getty Images
Суммарный доход участников нынешнего рэнкинга крупнейших российских аудиторских организаций от RAEX достиг 39,174 млрд руб., увеличившись за 2024 год на 4,2% (плюс 1,572 млрд руб.; расчеты доходов аудиторских компаний приводятся исходя из статистической формы №2-аудит). Да, на фоне 9,5% годовой инфляции, которую насчитал Росстат, мы наблюдаем реальное сокращение данного рынка, однако на фоне показателей двух предыдущих лет даже такому итогу приходится радоваться. Ведь, напомним, по итогам 2022 года суммарная выручка участников рэнкинга даже номинально снизилась на 3,6% (при инфляции 11,9%), а по итогам 2023-го упала и вовсе сразу на 10% (при инфляции 7,4%).
Из 95 участников нынешнего списка 21 организация завершила год снижением выручки. Из первой десятки (82% выручки по рэнкингу) незначительное снижение доходов наблюдается всего у трех компаний (в среднем в пределах 2%, а суммарно — 372,7 млн руб.). Надежду на развитие указанных положительных тенденций дает опрос участников рэнкинга, проведенный RAEX: по данным 52 компаний (из 95), их суммарная выручка за первые два месяца 2025 года увеличилась на 5% по сравнению с аналогичным периодом прошлого года. Это дает основание предположить, что для аудиторских компаний переходный период завершается: обвал рынка из-за ухода иностранных заказчиков постепенно восполняется спросом со стороны локальных клиентов.
«Спрос на услуги аудиторов во многом формируется под влиянием внешних факторов, таких как совершенствование регуляторной среды, развитие технологий, введение экономических санкций. Если рассмотреть регулятивную сферу, то с 2022 года Банк России разрешил российским компаниям не раскрывать чувствительные к санкционному риску сведения. Это разрешение действует до конца текущего года, и если оно не будет продлено, то с 2026 года ситуация может измениться. В настоящее время регулятор и участники рынка обсуждают идею об обязательном аудите раздела годового отчета, посвященного корпоративному управлению»,— комментирует Алексей Терехов, управляющий партнер, услуги финансовым институтам, компания ФБК.
Обязательства непреодолимой силы
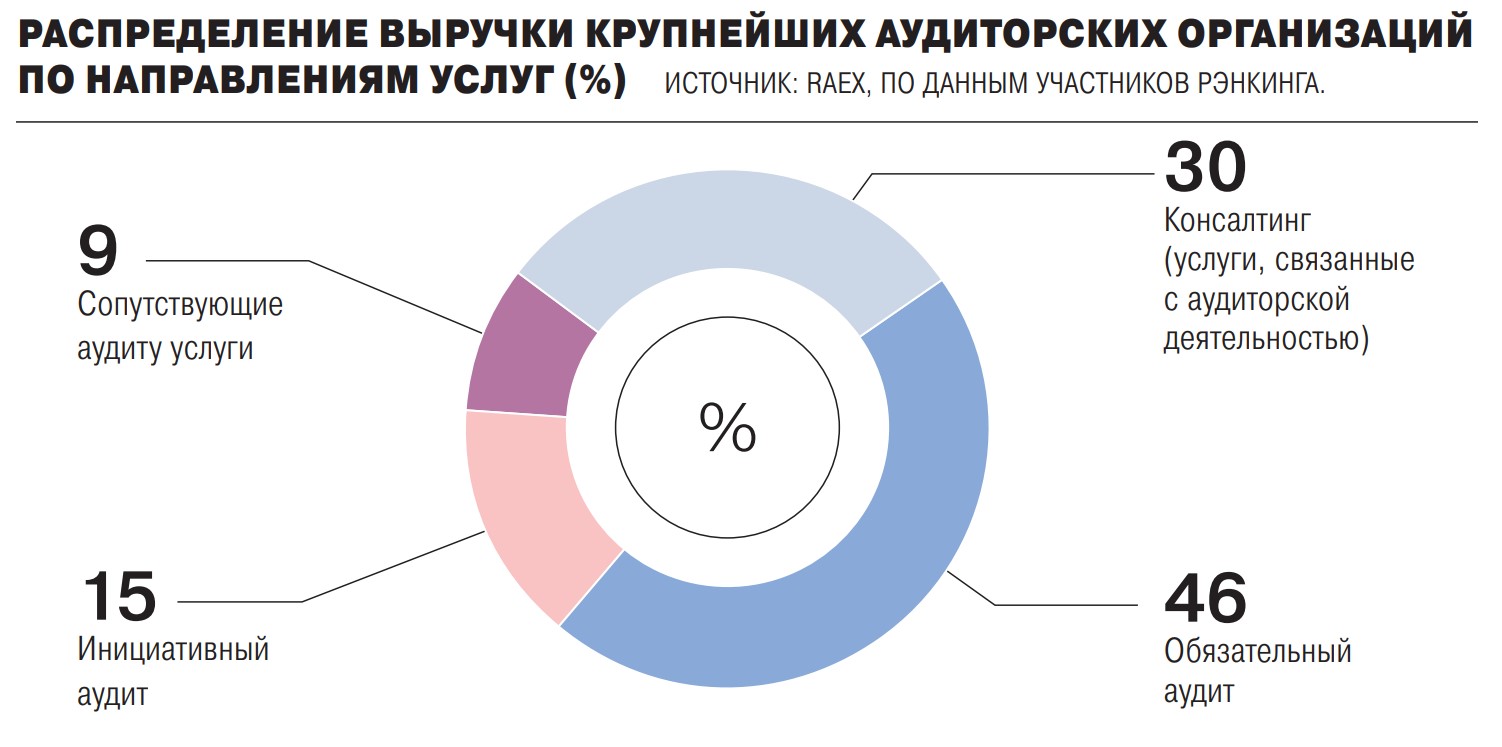
Сдерживал рост доходов аудиторских организаций в 2024 году в основном сектор консалтинговых услуг: совокупная выручка от консалтинга (в форме №2-аудит — это «прочие услуги, связанные с аудиторской деятельностью») снизилась у участников рэнкинга за год на 11% (в прошлом рэнкинге было зафиксировано снижение на 21%) и составила 11,738 млрд руб. (против 13,1848 млрд руб. годом ранее). По словам участников, одна из основных причин снижения — в усилении ценовой конкуренции: на фоне сокращающегося два года кряду спроса претендовать на деньги заказчика консультанты могли, лишь идя на существенные скидки.
А вот доходы от аудита в 2024 году увеличились по итогам 2024 года на 12% и составили 27,436 млрд руб. против 24,418 млрд руб. в 2023 году (в прошлогоднем рэнкинге было зафиксировано снижение на 3%). При этом рост наблюдался по всем основным направлениям аудита: аудит обязательный принес участникам рэнкинга на 9% больше — выручка составила 18,193 млрд руб., доходы от инициативного аудита подросли на 19% — до 5,937 млрд руб., и почти на столько же (плюс 18%) увеличились доходы от сопутствующих аудиту услуг — до 3,306 млрд руб.
«В последние годы мы наблюдаем трансформацию рынка аудиторских услуг. Клиенты предъявляют спрос не только на качественное выполнение аудиторского задания, но и на наличие цифровых инструментов, экспертов разного профиля, возможность оказания сопутствующих услуг, необходимых в текущей ситуации. Все это позволяет обеспечить защиту интересов собственников, государства и других участников рынка в быстро меняющейся среде. При оказании услуг аудитор также обязан учитывать ожидания регуляторов, что создает дополнительные требования к профессиональной подготовке сотрудников и формирует потребность в создании ИТ-инфраструктуры и усилении системы внутреннего контроля в аудиторских организациях»,— говорит Михаил Хачатурян, партнер Б1, руководитель департамента аудиторских и сопутствующих услуг.
В основе спроса на аудит — потребность клиента в независимом и профессиональном мнении о достоверности отчетности, ее проверке, подтверждении отсутствия ошибок, а также (и это главное — не будем лукавить) обязательный характер оказываемых услуг. «В 2024 году, как и раньше, основной спрос на аудиторские услуги формировали компании, для которых проведение аудита является обязательным. Новый тренд, который появился в прошлом году,— обращение компаний за услугами по аудиту в связи с их выходом на биржу (включая размещение облигаций), а также за консультационными услугами по созданию и оптимизации процессов составления отчетности для требований биржи и систем внутреннего контроля над подготовкой такой отчетности»,— рассказывает Полина Виксне, управляющий партнер, аудит, «Мариллион».
«Мы наблюдаем рост спроса на аудиторские услуги со стороны средних игроков — частные компании с опытом на рынке порядка 25 и более лет. Они стремятся вывести бизнес на новый уровень и на фоне дорогого кредитования рассматривают другие способы финансирования своего развития. Многие задумываются о привлечении стратегического инвестора либо размещении на фондовом рынке, но не имеют собственной экспертизы в подготовке финансовой отчетности по международным стандартам»,— отмечает Павел Серегин, генеральный директор ООО «НЭО Аудит» (консалтинговая группа Neo).
Группы по интересам
По сравнению с сегментом аудиторских компаний ситуация в рэнкинге аудиторских групп (АКГ) выглядит схоже. Совокупные доходы участников этого списка по итогам 2024 года составили 73,611 млрд руб., увеличившись за год всего на 1%. На долю аудита у АКГ приходится 39%, или 28,860 млрд руб. (темп роста за год — 8%), а на долю консалтинговых услуг — 61%, или 44,751 млрд руб. (снижение за год на 3,4%).
Впрочем, в краткосрочной перспективе восстановление сектора консалтинга вполне реально в связи с развитием инвестиционных программ, потребностями в привлечении финансирования, расширением международных связей, увеличением сделок с активами, внедрением новейших цифровых технологий и функций искусственного интеллекта — все это постепенно стимулирует спрос на услуги.
«Спрос в консалтинге во многом определяется внешними факторами, в последнее время — экономическими и геополитическими. В прошлом году многие крупные компании, имеющие активы в России и за рубежом, все еще находились в процессе реструктуризации и редомициляции, обусловленном уходом иностранных игроков с российского рынка и выстраиванием связей в дружественных юрисдикциях. Это способствовало спросу на услуги по сопровождению сделок M&A, консультации по вопросам международных финансовых расчетов, а также услуги по управлению проблемными активами (distressed assets)»,— уточняет Борис Яценко, управляющий партнер, консультационные услуги, компания ФБК.
Наибольший объем выручки (после объема доходов от аудита) крупнейшие АКГ заработали на услугах налогового консалтинга. Суммарная выручка в 2024 году в этом секторе составила 10,482 млрд руб., увеличившись за год, по сопоставимым данным, на 4%. На предоставлении юридических услуг в 2024 году крупнейшие аудиторские группы заработали 2,008 млрд руб. (темп роста +3% за год). Объем выручки от услуг финансового управления — 3,434 млрд руб. (снижение за год на 9%).
«Перед клиентами продолжают стоять жизненно важные для бизнеса вопросы: возможность продолжения экспортных и импортных операций, взаиморасчетов с иностранными контрагентами, завершение строительства, ввод в эксплуатацию новых производственных линий, выход на азиатские и ближневосточные рынки. Для нас это означает, что необходимо помочь клиентам с налоговыми вопросами, связанными с изменением цепочек поставок, учесть налоговые аспекты ведения бизнеса в новых для клиентов странах, обеспечить соблюдение требований налогового администрирования в странах присутствия»,— поясняет Юлия Тимонина, партнер Б1, руководитель департамента налогов, права и сопровождения бизнеса.
«Существенные изменения в налоговом законодательстве на стыке 2024–2025 годов, включая повышение ставок налогов, потребовали поддержки многих налогоплательщиков со стороны консультантов. В части финансовых услуг в 2025 году можно отметить некоторое снижение объема предынвестиционных исследований после временного всплеска во второй половине 2024 года, который, на наш взгляд, был обусловлен желанием закрыть сделки до повышения ставки налога на прибыль»,— рассказывает Алексей Швынденков, старший партнер, консалтинг, «Мариллион».
Наряду с аутсорсингом учетных функций, популярным у отечественных заказчиков, спрос по-прежнему отмечается на услуги в области международных стандартов финансовой отчетности. «Требования представления консолидированной информации все чаще предъявляют банки в ходе переговоров о кредитовании, особенно в части крупного бизнеса. В том случае, если компания планирует выйти на публичные рынки капитала (выпуск облигаций или размещение акций на бирже), МСФО уже давно стали лучшей практикой, даже если таких требований нет формально с точки зрения правил листинга на бирже. Сейчас в сегменте высокодоходных облигаций почти половина эмитентов (46%) представляют информацию о себе в формате МСФО. Если говорить об эмитентах с более высокими рейтингами, то 93% из них раскрывают отчетность в соответствии с МСФО»,— поясняет Евгений Самойлов, генеральный директор компании «Русаудит».
«На запросы клиентов влияет и текущая финансово-экономическая ситуация. Так, высокий уровень ставок вынуждает компании искать альтернативные источники финансирования, одним из них является выход на биржу. Последние несколько лет мы отмечаем высокий запрос на проверку достоверности финансовой отчетности, составленной по РСБУ и МСФО, и на консультационные услуги по вопросам размещений на бирже»,— говорит Алексей Терехов.
Еще 5,137 млрд руб. в совокупной выручке у крупнейших АКГ в прошлом периоде пришлось на услуги оценки (снижение выручки, по сопоставимым данным, на 2%). Спрос на оценку в прошлом году и сейчас обусловлен также сделками с объектами оценки, уходом некоторых иностранных держателей активов в России. Значимым сегментом услуг для участников рэнкинга остается ИТ-консалтинг — здесь по итогам 2024 года суммарные обороты составили 8,415 млрд руб., увеличившись за год, по сопоставимым данным, на 23%. В основе спроса — цифровизация различных бизнес-процессов и импортозамещение программного обеспечения.
"Аудит и консалтинг". Приложение №94
от 29.05.2025, стр. 1