Банки ищут дешевые пассивы
Участники рынка ждут реформы секьюритизации
Российские банки подготовили идеи по реформированию рынка секьюритизации, чтобы привлекать более дешевые пассивы по сравнению с подорожавшими вкладами. Предлагается заменить требования по рейтингам от международных агентств на отечественные, изменить отношение к оценке рискованности таких бумаг и включить их в число тех, под залог которых можно получать фондирование. Эксперты добавляют, что сейчас развитию рынка секьюритизации мешают и высокие ставки по кредитам, а это отрегулировать гораздо сложнее.
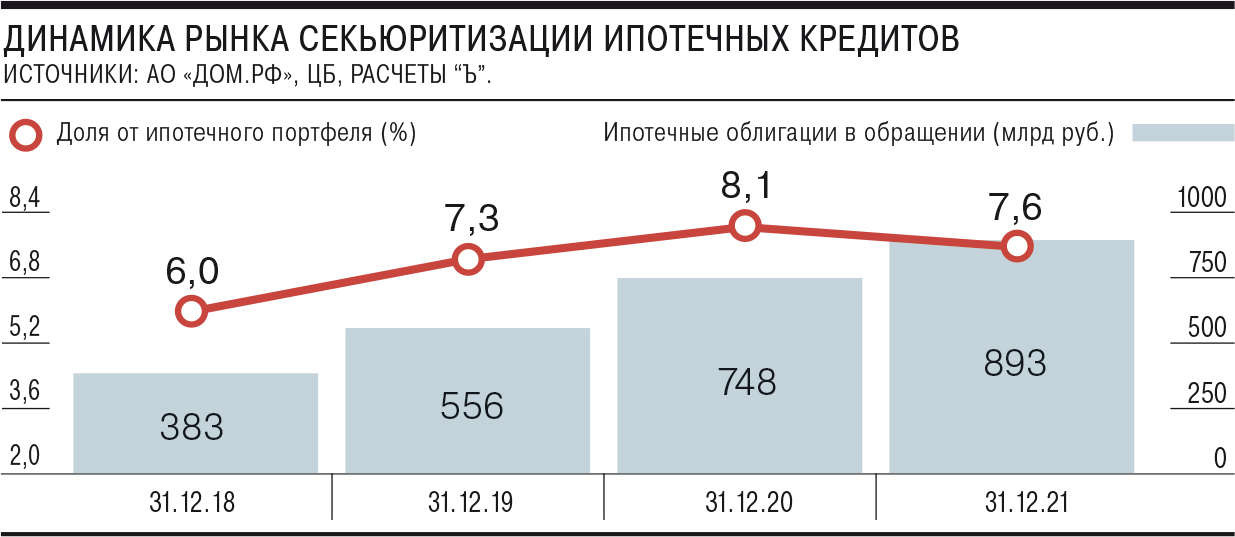
В конце прошлой недели банки направили в рабочую группу Ассоциации банков России (АБР) и Национальной финансовой ассоциации (НФА) предложения по реформированию рынка секьюритизации. Сама группа еще несколько месяцев назад отослала в ЦБ совместный доклад двух ассоциаций «Перезагрузка рынка неипотечной секьюритизации». Секьюритизация — одна из форм привлечения финансирования путем выпуска ценных бумаг, обеспеченных активами, генерирующими денежные потоки (например, портфель ипотечных кредитов, автокредитов и т. д.).
Как сообщили “Ъ” в Банке России, предложения банков рассмотрены и авторам доклада переданы комментарии регулятора. По словам вице-президента АБР Алексея Войлукова, в целом ЦБ поддерживает предложения ассоциаций, но «в свете изменившейся ситуации на финансовом рынке требуются дополнительная оценка и дополнения».
«Неипотечная секьюритизация может стать эффективным драйвером развития кредитования реального сектора экономики, как крупных, так и малых и средних предприятий»,— уверен президент НФА Василий Заблоцкий.
По его словам, сейчас список мер по ее развитию дорабатывается, но есть ключевые аспекты, которые рассматриваются в качестве первоочередных способов поддержки: «Мы видим, что в условиях дефицита ликвидности банковской системы расширение ломбардного списка и включение в него инструментов неипотечной секьюритизации смогут предоставить банкам—держателям таких облигаций дополнительную ликвидность. Из-за ухода иностранных рейтинговых агентств с российского рынка необходимо рассмотреть возможность признания ЦБ российских кредитных рейтингов структурного финансирования для регуляторных целей».
Также, по мнению банкиров, следует пересмотреть размер и способ принятия рисков по сделкам секьюритизации. «Но самое главное — создание условий для широкого инвестирования в инструменты секьюритизации,— подчеркивают в ВТБ,— а именно:
автоматическое включение облигаций с наивысшим рейтингом или с поручительством институтов развития в ломбардный список; инвестирование средств ФНБ;
установление отдельных лимитов для инвестирования средств НПФ в облигации, выпущенные в ходе сделок неипотечной секьюритизации;
расширение возможностей инвестирования средств страховых и управляющих компаний;
снятие ограничений для приобретения некоторых видов облигаций неквалифицированными инвесторами».
На сегодняшний момент ключевой проблемой является отрицательная разница в ставках между доходностью кредитных портфелей и ставками облигационного рынка, которая делает сделки при такой конъюнктуре экономически нецелесообразными, указывает управляющий директор по рейтингам структурированного финансирования «Эксперт РА» Александра Веролайнен. «При этом к однотраншевой секьюритизации "Дом.РФ" даже на фоне отрицательного спреда есть интерес со стороны оригинаторов как раз по причине возможности их использования в качестве залога в репо с ЦК, Федеральным казначейством, ЦБ»,— говорит она.
В свою очередь, руководитель группы рейтингов проектного и структурированного финансирования АКРА Тимур Искандаров обращает внимание, что полноценный запуск рынка секьюритизации позволил бы государству гибко оказывать поддержку путем покупки старших траншей секьюритизационных облигаций с максимальным рейтингом по ставкам, которые соответствовали бы в моменте макроэкономическим целям.
Газета «Коммерсантъ» №57/П
от 04.04.2022, стр. 8