Зарплатным картам не хватает бонусов
Граждане готовы доплачивать за дебетовые карты в других банках
Зарплатные карты в качестве дебетовых, несмотря на свою бесплатность, в большинстве случаев не являются привлекательными для клиентов. Такой вывод следует из исследования КПМГ. Зачастую граждане готовы доплачивать за вторую карту, причем чаще не в зарплатном банке, и отдают ей предпочтение. Эксперты считают, что банкам стоит пересмотреть условия по зарплатным картам для повышения их привлекательности.
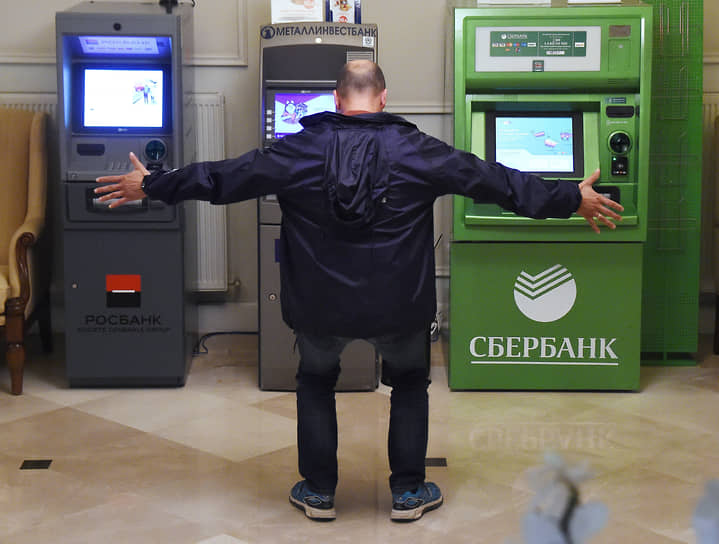
Анатолий Жданов / Коммерсантъ
Купить фотоДебетовая карта является самым популярным карточным продуктом, однако лишь 37% респондентов используют зарплатные карты в качестве основных. Большая доля респондентов (60%) предпочитает использовать для платежей дебетовые карты, отличные от зарплатной, отмечается в исследовании компании КПМГ.
«Любому банку наиболее выгодно стать основным для розничного клиента, получив максимальную долю его кошелька»,— считает руководитель группы по оказанию консультационных услуг для финсектора КПМГ Наталия Ракова. В КПМГ считают, что для банка идеальной выглядит ситуация, когда основной картой клиента является его зарплатная карта: «К этому стремятся все — и те, кто продает зарплатные проекты, и те, кто конкурирует при помощи продуктов».
Исследование «Розничное кредитование в России» проводилось КПМГ в третьем квартале 2020 года. Оценивали востребованность розничных кредитных продуктов, ключевые факторы, влияющие на выбор продукта, а также предпочтения по способу и форме получения информации о продуктах от банков. В исследовании приняли участие свыше 1,7 тыс. россиян.
В среднем на одного участника опроса приходилось чуть больше двух банковских продуктов, однако их количество растет с уровнем дохода клиента. «Действительно, на рынке есть тренд, когда работник получает зарплатную карту в одном банке, выбор которого часто обусловлен предпочтениями работодателя, а повседневные траты осуществляет через платежные карты другого банка»,— подтверждает независимый эксперт на рынке платежных карт Дмитрий Вишняков.
Выбор падает на премиальные дебетовые с начислениями кэшбэка, миль или баллов для путешествий и с наличием других привилегий и бонусов. Как отмечают в Сбербанке, «иногда клиенты предпочитают использовать отдельную карту для покупок онлайн или они хотят карту более премиальной категории для больших привилегий».
К этому может добавляться и психологический фактор. По словам исполнительного директора Национальной платежной ассоциации Марии Михайловой, «потребитель не хочет активно оперировать той картой, где у него находятся зарплатные деньги», многим так просто спокойнее — там накапливаются средства, а при необходимости их можно перевести на другую карту.
Согласно данным ЦБ на 1 июля 2020 года, в России эмитировано 288,9 млн банковских карт. Из них на расчетные приходится 86,7% (250,7 млн карт), 13,2% — кредитные (почти 38,2 млн). Большая часть карт сосредоточена у физлиц, и лишь 1,5% у юрлиц. Статистики по зарплатным картам в России нет, но основной объем приходится на крупнейшие госбанки. В частности, в ГПБ на зарплатные приходится 76% выданных дебетовых карт, в ВТБ — около 50%, в «ФК Открытие» — 46%, в МКБ — 20%.
Ниша дебетовых карт уже поделена между крупнейшими банками, но часто тому или иному игроку удается вырываться вперед и увеличивать свою долю. Как примеры в КПМГ приводят «Тинькофф» и ГПБ. Среди наиболее интересных программ Дмитрий Вишняков выделяет продукты ВТБ, «Тинькофф», Райффайзенбанка и Альфа-банка. «Мы видим, что клиенты получают зарплату в других банках и переводят ее целиком сразу на наши карты, чтобы пользоваться услугами экосистемы»,— утверждают в Тинькофф-банке. При этом важны тарифы по переводу денег из одного банка в другой, уточняет господин Вишняков, клиенты ищут возможность бесплатных сервисов.
В таких условиях, по мнению аналитиков КПМГ, банкам следовало бы пересмотреть условия по продуктам для зарплатных клиентов, а также подходы к работе с ними, чтобы не потерять или приобрести статус основного банка для таких клиентов, а также повысить их привлекательность для клиентов, чтобы увеличить интенсивность использования этих карт.
Газета «Коммерсантъ» №198
от 28.10.2020, стр. 8