


«Мы существуем для того, чтобы предоставлять финансовую помощь в моменте»
Антон Аксенов делится опытом работы на рынке залоговых займов
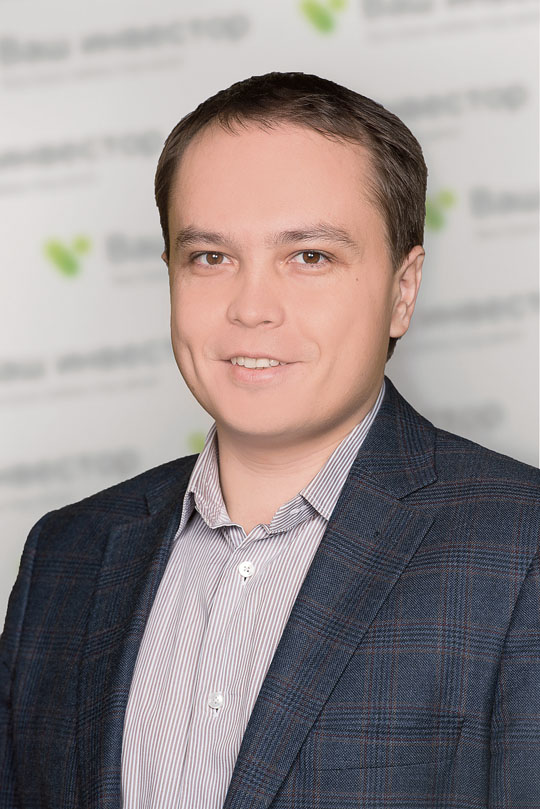
Антон Аксенов, директор по развитию ООО МКК «Ваш инвестор»
По итогам 2018 года новосибирская МКК «Ваш инвестор» вышла в лидеры российского микрофинансового рынка. Согласно исследованию Национального рейтингового агентства, в четвертом квартале 2018 года в сравнении с третьим кварталом «Ваш инвестор» по динамике портфеля займов (прирост портфеля) вырос на 32%, до 444 млн руб., и занял 7-е место по России. По динамике оборота по выдаче займов (сумма выданных займов) рост составил 82% — это 5-е место. Кроме того, у МКК 13-е место в топе компаний сегмента Installments (займы с постепенным погашением в течение определенного периода времени).
О принципах работы, которые позволяют строить цивилизованный бизнес и добиваться успеха на рынке, а также о ближайших планах рассказывает директор по развитию МКК «Ваш инвестор» Антон Аксенов.
— «Ваш инвестор» вышел на рынок в 2013 году, и сегодня вы уже представлены в 12 городах, вошли в топ-15 среди более чем 2000 российских микрофинансовых организаций.
— Да, все эти годы развивались мы активно. Где-то росли на уровне рынка, где-то — опережая его.
— А как, кстати, сегодня чувствует себя рынок займов? Аналитики констатируют, с одной стороны, бурный рост, с другой — отмечают уход крупных игроков. В первую очередь изменения объясняются ужесточением регулирования рынка со стороны государства?
— Регулирование, несомненно, оздоровило микрофинансовую сферу. Действительно, с рынка ушло большое число организаций. Но в основном это были слабые или недобросовестные игроки: те, кто не был готов к новым правилам и взаимодействию с регулятором, показывал мизерные обороты и недостоверную отчетность. Сейчас остались только компании, способные держать штат, в том числе и для регулярного взаимодействия с ЦБ, которое строится на еженедельной отчетности по запросам. В лучшую сторону меняются и подходы МФО к ведению бизнеса. Во многом благодаря саморегулируемым организациям и внедренным стандартам.
— Микрофинансовые организации отличаются по сегментам: есть те, кто строит бизнес на PDL-займах (так называемые микрозаймы «до зарплаты»), и те, кто ведет свою деятельность в сфере Installment. «Ваш инвестор» пользуется таким инструментом, как Installment Loan. Чем обусловлен выбор такой стратегии? Как вам удалось в своем сегменте добиться таких значительных результатов за небольшой срок?
— Мы никогда не занимались займами «до зарплаты». Основа нашего бизнеса — залоговое кредитование. То, что все займы обеспечены залогом, позволяет нам давать клиентам более привлекательные ставки по сравнению с компаниями сегмента PDL.
Когда мы начинали, рынок был нацелен на быстрый заработок. Но такие схемы долго не работают, а мы были ориентированы на долгосрочный бизнес. Поэтому сразу на первом этапе мы начали выстраивать свои бизнес-процессы, основываясь на принципах прозрачности и добросовестности. Мы понимали, что гораздо важнее сохранить клиента, даже если он вышел на просрочку. Лучше найти совместные пути решения проблемы, обсудить индивидуальную схему возврата долга, чем использовать жесткие методы работы с просроченной задолженностью. Стратегия себя оправдала. Сейчас более 50% бизнеса компании — это повторная выдача займов. То есть каждый второй клиент — это человек, который уже работал с нами и остался доволен нашим сотрудничеством.
— Статистика также показывает, что растет спрос на займы МФО со стороны малого и среднего бизнеса.
— Это объяснимо. Малые региональные банки уходят с рынка, а крупные зачастую предпочитают работать с компаниями, уже имеющими устойчивое положение, что снижает доступность финансирования для малого бизнеса. Кроме того, многие предприниматели в банк просто не обращаются. Нужно собрать огромное количество документов, справок и ждать решение банка. Причем не факт, что оно будет положительным. На все это нужен запас времени, которого у малого и микробизнеса зачастую просто нет. У нас же требуется минимум документов и решение по выдаче займа может быть принято всего в течение часа. Еще нужно понимать, что в банках и госфондах микрофинансирования кредитные средства предоставляются только под определенные цели, скажем, под покупку оборудования. А если контрагент задержал платеж и вам нужны деньги, чтобы выдать зарплату и не потерять хороших специалистов?
— Получается, что многим предпринимателям в таких ситуациях просто некуда больше идти?
— Для этого мы и существуем — чтобы предоставлять финансовую помощь именно в тот момент, когда она требуется. В банке вам могут отказать даже из-за небольшой задолженности по штрафам ГИБДД. Мы, безусловно, тоже проверяем наличие задолженности, но не придаем этому большого значения. Крупное кредитное учреждение — это чаще всего машина, где каждый сотрудник выполняет четко очерченную ему функцию. Наши менеджеры нацелены на личное взаимодействие с каждым заемщиком. Безусловно, нам важно, какой у клиента бизнес, чем мы можем ему помочь и способен ли он вернуть долг. Наибольшую долю в нашем кредитном портфеле занимают компании из сегмента розничной торговли, где оборачиваемость капитала высокая. Представители строительных и транспортных компаний к нам также часто приходят. Вот, предположим, сломалась у транспортной компании машина, минимальный ремонт которой стоит 200–300 тыс. руб. При этом один рейс в Москву — это, допустим, 150 тыс. Естественно, никто не хочет терять выгодный заказ, в таких случаях проще взять заем, быстро отремонтировать машину, выполнить несколько рейсов и через месяц закрыть заем.
По опыту могу сказать, что если клиент из малого бизнеса приходит за займом, то деньги ему нужны, чтобы либо больше заработать, либо сэкономить, заключив какую-то выгодную сделку. И у него все просчитано, он понимает, как вернет заем.
— В крупном банке сотрудник, принимающий решение о выдаче кредита, может действовать только в рамках выданных полномочий. У вас индивидуальный подход, и это требует от менеджера совершенно других компетенций. Условно знание психологии, возможно, принципов работы того бизнеса, которым клиент занимается и т. д.
— Так и есть. Поэтому в первую очередь мы подбираем сотрудников, которые могут с людьми хорошо коммуницировать. При этом наш сотрудник должен разделять принципы и ценности нашей компании. А это прежде всего честность. Мы открытая прозрачная компания, все процессы у нас построены так, чтобы заемщик владел полной информацией об условиях займа.
В свою команду и корпоративное обучение мы вкладываем серьезные ресурсы, понимая, какое значение имеет развитие и рост сотрудников. У нас есть собственный тренер, привлекаем и внешних коучей, регулярно проводим для сотрудников актуальные тренинги и семинары. Кстати, по отзывам клиентов, первое, что они отмечают — высокий уровень сервиса и профессионализм менеджеров, их доброжелательность, способность быстро оценить ситуацию и предложить несколько вариантов решения.
— Какие у вашей компании планы по развитию на текущий год?
— За последнюю пару лет мы достаточно сильно нарастили свою филиальную сеть, поэтому на этот год решили взять небольшую паузу и сосредоточиться на оттачивании качества внутренних процессов. Занялись их автоматизацией для повышения эффективности. Запустили мобильное приложение, через которое можно управлять своими займами: подавать заявку, просматривать условия займов и контролировать операции, совершать платежи, получать оперативные консультации и многое другое. Это удобно, и мы уже получили много положительных отзывов. Теперь работаем над тем, чтобы клиенты могли подавать документы в электронном виде. Тогда личное присутствие в офисе потребуется только для подписания договора. Это удобно и экономит время наших клиентов.