


«Отмирание местных банков продолжится»
Управляющий «Открытия» в Воронеже об объединении федеральных финорганизаций и жизнеспособности региональных
В интервью “Ъ-Черноземье” глава банка «Открытие» в Воронежской области Дмитрий Чебряков заявил о планах конкурировать с лидерами регионального рынка после присоединения Бинбанка и «Траста», а также рассказал о том, по чьему приглашению поменял десятилетнюю карьеру в ВТБ на работу в только что санированной финорганизации.
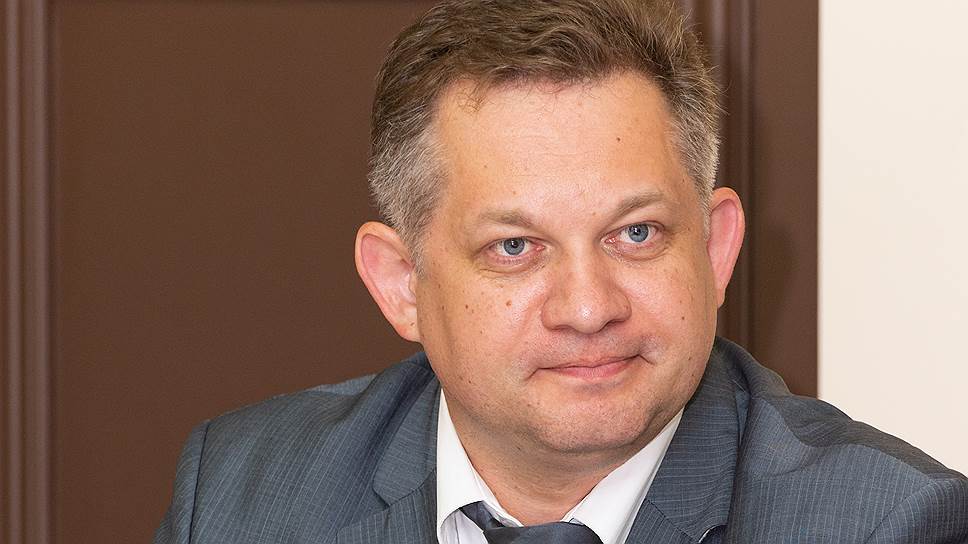
Олег Харсеев / Коммерсантъ
— Сеть банка «Открытие» в Воронежской области, как и в других регионах, участвовала в санации с августа 2017-го по май 2018-го. Возобновление работы после такого — фактически выход на рынок заново. Насколько конкурентным вам показался рынок региона?
— Конкуренция в Воронежской области очень серьезная, выше, чем в соседних регионах Черноземья, где банковский рынок не такой разнообразный. При этом в Воронеже основная доля рынка, где-то 80%, распределена между банками из первой пятерки. Конкуренция в областных городах серьезная и целом по России. Но, если брать районные города, конкуренция здесь меньше, немногие банки, кроме государственных гигантов, готовы инвестировать в развитие сети в таких населенных пунктах, потому что база для работы меньше. При этом нельзя говорить, что это свободные рынки, на которые стоит пробовать входить. Если, например, в городе с населением меньше 100 тыс. человек, а почти все города Черноземья, за исключением облцентров, относятся к этой категории, есть три-четыре банка, они уже не дают друг другу нормально работать. Это рисковая ситуация.
— Конкуренция в Воронежской области очень серьезная, выше, чем в соседних регионах Черноземья, где банковский рынок не такой разнообразный. При этом в Воронеже основная доля рынка, где-то 80%, распределена между банками из первой пятерки. Конкуренция в областных городах серьезная и целом по России. Но, если брать районные города, конкуренция здесь меньше, немногие банки, кроме государственных гигантов, готовы инвестировать в развитие сети в таких населенных пунктах, потому что база для работы меньше. При этом нельзя говорить, что это свободные рынки, на которые стоит пробовать входить. Если, например, в городе с населением меньше 100 тыс. человек, а почти все города Черноземья, за исключением облцентров, относятся к этой категории, есть три-четыре банка, они уже не дают друг другу нормально работать. Это рисковая ситуация.
Банк «Открытие» в Воронежской области
По данным на 1 августа 2018 года, общий кредитный портфель банка «Открытие» в Воронежской области составляет 1,8 млрд руб. Портфель пассивов — 4,6 млрд руб. С учетом уже начавшегося объединения «Открытия» и Бинбанка, у двух сливающихся финорганизаций в Воронежской области 6 офисов и 36 банкоматов. «Открытие» после санации на 99,99% принадлежит Банку России.
— Как, по вашей оценке, выглядит первая пятерка банков в регионе, удерживающая 80% рынка?
— Если исходить из показателей по кредитам на середину года, сначала, понятно, Сбербанк. На второй позиции — Россельхозбанк. На третьем и четвертом местах в зависимости от разных показателей могут чередоваться ВТБ и Альфа-банк. Пятое место уже сложно определить. Если смотреть на привлеченные средства физлиц, то добавляется Московский индустриальный банк, у него большой портфель средств частных клиентов.
— Если исходить из показателей по кредитам на середину года, сначала, понятно, Сбербанк. На второй позиции — Россельхозбанк. На третьем и четвертом местах в зависимости от разных показателей могут чередоваться ВТБ и Альфа-банк. Пятое место уже сложно определить. Если смотреть на привлеченные средства физлиц, то добавляется Московский индустриальный банк, у него большой портфель средств частных клиентов.
— Когда весной банк анонсировал назначение управляющего, пресс-служба представила вас как «Дмитрий Чебряков, бизнес-лидер банка “Открытие” в Воронежской области». Есть такая запись в трудовой?
— Нет, де-юро я управляющий регионального операционного офиса банка «Открытие».
— Нет, де-юро я управляющий регионального операционного офиса банка «Открытие».
Но фактически я курирую Бинбанк и «Траст» в Воронежской области, отвечаю и за их результаты. Хотя это разные юрлица пока. В 2018-2019 годах они должны объединяются в единый банк под брендом «Открытия».
— Как выглядит формат присоединения?
— До конца 2018 года все подразделения Бинбанка в Воронежской области (их четыре) станут «Открытием». В первой половине 2019-го в планах открыть еще два офиса в Юго-Западном и Железнодорожном районах Воронежа. В результате к началу следующего года на рынке будем работать как одно юрлицо, все активы соберутся с единой линейкой банковских продуктов. В Бинбанке синхронизация продуктовой линейки с «Открытием» должна завершиться уже к 1 января.
— До конца 2018 года все подразделения Бинбанка в Воронежской области (их четыре) станут «Открытием». В первой половине 2019-го в планах открыть еще два офиса в Юго-Западном и Железнодорожном районах Воронежа. В результате к началу следующего года на рынке будем работать как одно юрлицо, все активы соберутся с единой линейкой банковских продуктов. В Бинбанке синхронизация продуктовой линейки с «Открытием» должна завершиться уже к 1 января.
— При объединении неизбежно сокращение сотрудников банков.
— Персоналу мы предложим те вакансии, которые есть в «Открытии». Ну а решения будут приниматься в зависимости от квалификации и желания сотрудников.
— Персоналу мы предложим те вакансии, которые есть в «Открытии». Ну а решения будут приниматься в зависимости от квалификации и желания сотрудников.
— Как сейчас, до объединения, выглядят активы банков на воронежском рынке? Какова их доля?
— Наибольший среди бизнесов в регионе у Бинбанка — четыре точки. Потом идет «Открытие». Доля всех банков пока составляет примерно 3%.
— Наибольший среди бизнесов в регионе у Бинбанка — четыре точки. Потом идет «Открытие». Доля всех банков пока составляет примерно 3%.
— Что изменится после объединения?
— Сразу ничего не изменится. В перспективе пяти лет хотим войти в пятерку крупнейших банков региона, цель — третье место. Основные клиенты Бинбанка — розничный бизнес. В нем на наращивание доли нужно больше времени. При этом в корпоративном кредитовании мы только начинаем выходить на воронежский рынок, поэтому рост с низкой базы должен быть очень заметен.
— Сразу ничего не изменится. В перспективе пяти лет хотим войти в пятерку крупнейших банков региона, цель — третье место. Основные клиенты Бинбанка — розничный бизнес. В нем на наращивание доли нужно больше времени. При этом в корпоративном кредитовании мы только начинаем выходить на воронежский рынок, поэтому рост с низкой базы должен быть очень заметен.
— На конкуренцию на банковском рыке сильно влияет закрытие местных финорганизаций — например, лишившегося лицензии «Воронежа»? Нужны ли еще банки с местной «пропиской»?
— Региональные банки в последние годы малозаметны, в том числе и в Воронеже. Сильных игроков осталось мало. Я думаю, вероятность, что они сохранятся и будут развиваться, тоже невелика. Это глобальный тренд во всех видах бизнеса — объединение, укрупнение. Развитие сейчас невозможно без информационных технологий, а это дело дорогостоящее. Но если не развивать технологии, то региональный банк неизбежно будет отставать от рынка, иметь менее привлекательные предложения, а в итоге станет неконкурентоспособным.
— Региональные банки в последние годы малозаметны, в том числе и в Воронеже. Сильных игроков осталось мало. Я думаю, вероятность, что они сохранятся и будут развиваться, тоже невелика. Это глобальный тренд во всех видах бизнеса — объединение, укрупнение. Развитие сейчас невозможно без информационных технологий, а это дело дорогостоящее. Но если не развивать технологии, то региональный банк неизбежно будет отставать от рынка, иметь менее привлекательные предложения, а в итоге станет неконкурентоспособным.
Я думаю, что тенденция отмирания местных банков с переходом их клиентов к более крупным продолжится. Для физлица нет особой разницы в том, где зарегистрирован его банк. Главное, чтобы было удобно взять кредит, заплатить за что-то.
Для корпоративных клиентов определяющей является величина кредитной ставки, которая зависит от ресурсной базы банка. У региональных банков она, как правило, чуть дороже, поэтому в кредитовании региональным банкам конкурировать сложнее. До недавнего времени преимуществом для клиентов региональных банков было личное знакомство с их владельцами, за счет этого они могли рассчитывать на рекордную скорость принятия решений о выдаче кредита. Однако сегодня крупные банки, используя технологии машинного анализа, предлагают предодобренные кредиты, когда кредитная история, уровень доходов и финансовое положение клиентов известны и проанализированы заранее. Тогда решение о выдаче займа по адекватной ставке можно принять довольно-таки быстро.
— Есть ли на воронежском банковском рынке место для новых участников?
— Все, кто хотел, уже пришли. За счет поглощений и объединений в регионе присутствуют все российские банки из первой десятки. Так что прихода новых не ждем.
— Все, кто хотел, уже пришли. За счет поглощений и объединений в регионе присутствуют все российские банки из первой десятки. Так что прихода новых не ждем.
— Раньше банк «Открытие» в Воронеже компании активно не кредитовал, сейчас приоритет с розницы смещается?
— Мы только начинаем делать это направление, разворачиваем боевые порядки. Но уже большая часть процессов по работе с малым и средним бизнесом запустилась. Под корпоративных клиентов мы значительно поменяли структуру воронежского банка, потребовались новые специалисты. По результатам первого полугодия, из которого мы активно работали только во втором квартале, общий кредитный портфель «Открытия» в Воронеже составляет 1,5 млрд руб., и 1 млрд из них приходится на розничное кредитование.
— Мы только начинаем делать это направление, разворачиваем боевые порядки. Но уже большая часть процессов по работе с малым и средним бизнесом запустилась. Под корпоративных клиентов мы значительно поменяли структуру воронежского банка, потребовались новые специалисты. По результатам первого полугодия, из которого мы активно работали только во втором квартале, общий кредитный портфель «Открытия» в Воронеже составляет 1,5 млрд руб., и 1 млрд из них приходится на розничное кредитование.
— Пока бизнес больше обращается за кредитами на пополнение «оборотки» или есть заявки на инвестиционные кредиты?
— Преимущественно выдаются кредиты на пополнение оборотных средств, бизнес пока осторожно оценивает перспективы роста. Но появляется определенное привыкание к ситуации: кризис есть, но жить нужно.
— Преимущественно выдаются кредиты на пополнение оборотных средств, бизнес пока осторожно оценивает перспективы роста. Но появляется определенное привыкание к ситуации: кризис есть, но жить нужно.
В 2017 году корпоративное кредитование в целом по рынку Воронежской области немного приросло, на 3-4%, хотя ранее было сокращение. Где-то бизнес расширяется, где-то закрывает временные разрывы, а где-то необходимо рефинансирование, когда компании пытаются удешевить кредитные ресурсы.
— По вашей оценке, какие отрасли бизнеса в Воронежской области сейчас наиболее инвестиционно активны?
— Если рассматривать крупный бизнес, то наиболее привлекательны для инвестиций в регионе инфраструктурные проекты, в сфере ЖКХ, строительства, металлургии, химическая промышленность, логистика. Это те рынки, в представителей которых мы готовы вкладываться. Ситуация с крупными проектами не меняется годами, а вот в малом бизнесе мы замечаем перемены. Если раньше удачным вложением считалось, например, открытие продуктового магазина, то сейчас популярны проекты по торговле в интернете. Также наши аналитики считают, что на воронежском рынке сейчас мало проектов, связанных с досугом семьи и детей. На эти услуги хороший спрос, а рынок пока остается в стороне. Я думаю, в эту сферу можно смело инвестировать.
— Если рассматривать крупный бизнес, то наиболее привлекательны для инвестиций в регионе инфраструктурные проекты, в сфере ЖКХ, строительства, металлургии, химическая промышленность, логистика. Это те рынки, в представителей которых мы готовы вкладываться. Ситуация с крупными проектами не меняется годами, а вот в малом бизнесе мы замечаем перемены. Если раньше удачным вложением считалось, например, открытие продуктового магазина, то сейчас популярны проекты по торговле в интернете. Также наши аналитики считают, что на воронежском рынке сейчас мало проектов, связанных с досугом семьи и детей. На эти услуги хороший спрос, а рынок пока остается в стороне. Я думаю, в эту сферу можно смело инвестировать.
Дмитрий Анатольевич Чебряков
Родился в 1972 году в Рязанской области. В 1994 году окончил Владимирский технический госуниверситет по специальности «инженер-экономист». Начал работать в Сбербанке. В 2007 году возглавил операционный офис ВТБ24 во Владимирской области, а с 2011 года был назначен управляющим филиалом ВТБ24 в Воронеже. После присоединения ВТБ24 к «материнскому» банку ВТБ в 2018 году стал управляющим его розничного бизнеса в Воронежской области. С мая 2018-го возглавляет местный оперофис банковской группы «Открытие», а также отвечает за интеграцию в ее структуру на территории региона банка «Траст», Бинбанка.
— По каким признакам вы разделяете проекты на крупные и малые?
— Крупными для нас являются клиенты, которые имеют свыше 3 млрд руб. годовой выручки. Все, что ниже,— малый и средний бизнес. Они у нас соединены в одном направлении, чтобы не было внутренней конкуренции. Сейчас среди наших корпоративных клиентов в Воронеже 95% относятся именно к малому бизнесу.
— Крупными для нас являются клиенты, которые имеют свыше 3 млрд руб. годовой выручки. Все, что ниже,— малый и средний бизнес. Они у нас соединены в одном направлении, чтобы не было внутренней конкуренции. Сейчас среди наших корпоративных клиентов в Воронеже 95% относятся именно к малому бизнесу.
— Насколько вы самостоятельны в решениях по кредитованию?
— Филиал, в формате которого все банки работали в регионах раньше, и операционный офис с точки зрения работы с клиентами не отличаются. Полномочия у управляющих идентичны. Они могут лично, без привлечения московского кредитного комитета выдавать финансирование до определенного лимита. Его размер, как и другие правила игры, головной офис устанавливает индивидуально.
— Филиал, в формате которого все банки работали в регионах раньше, и операционный офис с точки зрения работы с клиентами не отличаются. Полномочия у управляющих идентичны. Они могут лично, без привлечения московского кредитного комитета выдавать финансирование до определенного лимита. Его размер, как и другие правила игры, головной офис устанавливает индивидуально.
— В банках, которые присоединяются к «Открытию», такие же правила?
— Не у всех офис, который курирует Воронеж, находится в Москве. Сейчас мы имеем дело с разрозненной структурой центров принятия решений, поэтому непросто сделать так, чтобы процессы не останавливались, а клиенты не чувствовали неудобства. Например, у банка «Траст» такой центр находится во Владимире. У Бинбанка межрегиональные хабы в Твери, в Саратове. Но у «Открытия» часть управленческих подразделений для всех регионов Центрального федерального округа расположится в Воронеже. Можно говорить, что наше представительство будет головным в ЦФО. Тогда будет проще.
— Не у всех офис, который курирует Воронеж, находится в Москве. Сейчас мы имеем дело с разрозненной структурой центров принятия решений, поэтому непросто сделать так, чтобы процессы не останавливались, а клиенты не чувствовали неудобства. Например, у банка «Траст» такой центр находится во Владимире. У Бинбанка межрегиональные хабы в Твери, в Саратове. Но у «Открытия» часть управленческих подразделений для всех регионов Центрального федерального округа расположится в Воронеже. Можно говорить, что наше представительство будет головным в ЦФО. Тогда будет проще.
— Речь идет о переводе в Воронеж административных подразделений из Москвы?
— Да, «Открытие» управляет всеми офисами в ЦФО из Москвы. Но в Воронеж передислоцируются из столицы несколько служб, которые будут работать на округ. Воронеж очень хорошо подходит для переноса банковского «бэка» с точки зрения потенциала города и стоимости рабочей силы.
— Да, «Открытие» управляет всеми офисами в ЦФО из Москвы. Но в Воронеж передислоцируются из столицы несколько служб, которые будут работать на округ. Воронеж очень хорошо подходит для переноса банковского «бэка» с точки зрения потенциала города и стоимости рабочей силы.
— Труд в регионе оценивается дешевле?
— Такая разница в цене работает только до определенного предела. Банки для размещения «бэка» не рассматривают совсем маленькие региональные центры, хотя там труд был бы еще дешевле. Но будет проблема с набором персонала. А Воронеж — отличная площадка для создания межрегионального центра. Такие идеи, стоит отметить, поддерживает и власть, поскольку это инвестиции и рабочие места. А в последние годы часть банков, работавших в Воронеже, просто перестала существовать. Их кадры остались на рынке труда, так что выбор есть.
— Такая разница в цене работает только до определенного предела. Банки для размещения «бэка» не рассматривают совсем маленькие региональные центры, хотя там труд был бы еще дешевле. Но будет проблема с набором персонала. А Воронеж — отличная площадка для создания межрегионального центра. Такие идеи, стоит отметить, поддерживает и власть, поскольку это инвестиции и рабочие места. А в последние годы часть банков, работавших в Воронеже, просто перестала существовать. Их кадры остались на рынке труда, так что выбор есть.
— «Открытию» в Воронеже интересны как клиенты госструктуры и муниципальные предприятия?
— Конечно. Но только если это финансово обосновано, а с кредитованием, в частности, дефицита бюджета это бывает далеко не всегда. Но кроме кредитования есть и зарплатные проекты для бюджетного сектора. Тогда мы рассчитываем в комплексе доходность от всех услуг, которые оказываем бюджетной организации,— и зарплатных карт с перспективой кредитования сотрудников, и расчетного обслуживания, и собственно займов.
— Конечно. Но только если это финансово обосновано, а с кредитованием, в частности, дефицита бюджета это бывает далеко не всегда. Но кроме кредитования есть и зарплатные проекты для бюджетного сектора. Тогда мы рассчитываем в комплексе доходность от всех услуг, которые оказываем бюджетной организации,— и зарплатных карт с перспективой кредитования сотрудников, и расчетного обслуживания, и собственно займов.
— Насколько рыночны те ставки, на которые претендуют власти,— от 8 до 9%?
— Ставки по кредитованию бюджетов и госучреждений привязаны к ключевой ставке ЦБ. Но их существующий уровень привлекателен. При этом нужно иметь в виду не только кредит, но и другие потенциальные вещи в работе с государственными клиентами, которые будут приносить доход. Бюджетники стабильно получают зарплату и так же стабильно кредитуются.
— Ставки по кредитованию бюджетов и госучреждений привязаны к ключевой ставке ЦБ. Но их существующий уровень привлекателен. При этом нужно иметь в виду не только кредит, но и другие потенциальные вещи в работе с государственными клиентами, которые будут приносить доход. Бюджетники стабильно получают зарплату и так же стабильно кредитуются.
А если вы получаете в банке зарплату и вам понадобился кредит, понятно, что вы пойдете в тот же банк. Так что бюджетники интересны всем. Но у нас их доля пока невелика.
— Почти все бюджетные зарплатные клиенты с картами «Мир» в Воронежской области оказались у нескольких игроков рынка. Это Сбербанк, Московский индустриальный банк, отчасти Газпромбанк.
— У всех банков есть особенности при работе с властями в регионах. Если поехать в соседнюю область, то тот же МИнБ там будет незаметен. Когда-то бюджетники вообще были только в Сбербанке, потом начала появляться конкуренция. По закону сейчас каждый имеет право выбрать тот банк, в котором он хочет получать зарплату. Но работодатели не идут на это, потому что привыкли работать с кем-то одним. И причин может быть много. Речь не столько в каких-то неформальных договоренностях. Это как минимум сильно увеличивает трудозатраты для бухгалтерии. Хотя по закону, напомню, сотруднику обязаны перечислять зарплату в банк по его выбору.
— У всех банков есть особенности при работе с властями в регионах. Если поехать в соседнюю область, то тот же МИнБ там будет незаметен. Когда-то бюджетники вообще были только в Сбербанке, потом начала появляться конкуренция. По закону сейчас каждый имеет право выбрать тот банк, в котором он хочет получать зарплату. Но работодатели не идут на это, потому что привыкли работать с кем-то одним. И причин может быть много. Речь не столько в каких-то неформальных договоренностях. Это как минимум сильно увеличивает трудозатраты для бухгалтерии. Хотя по закону, напомню, сотруднику обязаны перечислять зарплату в банк по его выбору.
— Получается, власти берут недорогой (по сравнению с заемщиками из бизнеса) кредит, а бонусом предлагают банку зарплатные проекты?
— Не бонусом, это просто один из возможных форматов работы. В работе с административным ресурсом в принципе нет ничего плохого, но если из-за его давления будет ухудшаться качество услуги или будет какое-то негативное влияние на прибыль, то сотрудничать никто на таких условиях с госорганами из здравомыслящих банкиров не сможет.
— Не бонусом, это просто один из возможных форматов работы. В работе с административным ресурсом в принципе нет ничего плохого, но если из-за его давления будет ухудшаться качество услуги или будет какое-то негативное влияние на прибыль, то сотрудничать никто на таких условиях с госорганами из здравомыслящих банкиров не сможет.
— Почему ставки по кредитам для государства ниже ставок для граждан?
— В ставку по кредиту заложен риск невозврата. А когда ты кредитуешь бюджет, фактически кредитуешь государство. Риск приравнивается к нулю. Если банкиры не будут верить в наше государство, во что тогда еще им верить? Для корпоративных клиентов минимальная ставка сейчас тоже порядка 8%. Потолок — 11,5–12%. Многое опять же зависит не только от экономической ситуации в компании, но и от возможности получать при сотрудничестве с ней доходы не только от процентов по кредиту.
— В ставку по кредиту заложен риск невозврата. А когда ты кредитуешь бюджет, фактически кредитуешь государство. Риск приравнивается к нулю. Если банкиры не будут верить в наше государство, во что тогда еще им верить? Для корпоративных клиентов минимальная ставка сейчас тоже порядка 8%. Потолок — 11,5–12%. Многое опять же зависит не только от экономической ситуации в компании, но и от возможности получать при сотрудничестве с ней доходы не только от процентов по кредиту.
— До работы в «Открытии» вы десять лет возглавляли ВТБ24 в Воронежской области и еще год после объединения банков — розничное направление ВТБ в регионе. Почему решились перейти в только что санированный банк?
— Глава «Открытия» Михаил Задорнов долго проработал в ВТБ24. Он был бессменным президентом и ярким лидером. Я 13 лет проработал в Сбербанке и 11 лет — в группе ВТБ. За это время у меня сложилось профессиональное взаимодействие с Задорновым, я верил в его лидерство, что он может сделать любой проект с нуля. Поэтому, когда он предложил мне возглавить «Открытие» в Воронеже, именно вера определила мой выбор.
— Глава «Открытия» Михаил Задорнов долго проработал в ВТБ24. Он был бессменным президентом и ярким лидером. Я 13 лет проработал в Сбербанке и 11 лет — в группе ВТБ. За это время у меня сложилось профессиональное взаимодействие с Задорновым, я верил в его лидерство, что он может сделать любой проект с нуля. Поэтому, когда он предложил мне возглавить «Открытие» в Воронеже, именно вера определила мой выбор.
— Связанные управленческие команды как на региональном, так и на федеральном уровне вызывают у экспертов опасение, что «Открытие» находится под неформальным контролем ВТБ.
— Никакой координации между нами и воронежским филиалом ВТБ нет. Мы конкурируем на рыночных условиях.
— Никакой координации между нами и воронежским филиалом ВТБ нет. Мы конкурируем на рыночных условиях.
Коммерсантъ (Воронеж) №218
от 27.11.2018, стр. 7